

Tại Việt Nam, sự bứt phá của thanh toán di động, mã QR và đặc biệt là tiền di động đang trực tiếp giúp thu hẹp khoảng cách tài chính, gia tăng thu nhập. Tuy nhiên, tiến trình này vẫn vấp phải những hạn chế về hạ tầng, rủi ro lừa đảo công nghệ cao và sự chậm trễ của khung pháp lý. Để hiện thực hóa các mục tiêu của “Chiến lược tài chính toàn diện quốc gia đến năm 2030”, nghiên cứu đề xuất Việt Nam cần khẩn trương hoàn thiện hành lang pháp lý cho Fintech, thiết lập hàng rào bảo mật bằng xác thực sinh trắc học đối với các giao dịch trực tuyến, và tích hợp sâu rộng mạng lưới viễn thông, bưu chính nhằm kiến tạo một hệ sinh thái tài chính số hiện đại, an toàn và bao trùm.
Từ khóa: Tài chính toàn diện; thanh toán không dùng tiền mặt; Fintech; thanh toán số
CASHLESS PAYMENTS AND FINANCIAL INCLUSION IN THE DIGITAL ERA: LESSONS FOR VIETNAM
Abstract:
This study examines the macroeconomic impact of cashless payments on the
achievement of financial inclusion in Vietnam within the context of the digital
transformation of the economy. Drawing on theoretical and empirical evidence,
the study argues that electronic payment transactions generate valuable digital
footprints that help mitigate information asymmetry, thereby enabling financial
institutions and FinTech firms to extend credit to underserved populations
without relying on traditional collateral. Based on international experience,
the study identifies three key lessons: (1) leveraging the capabilities of
BigTech firms to expand microcredit services; (2) the pivotal role of the
government in developing an independent national payment system to safeguard
financial security; and (3) fostering a secure innovation ecosystem through a
regulatory sandbox framework. In Vietnam, the rapid adoption of mobile
payments, QR code payments, and particularly mobile money has contributed
significantly to narrowing the financial inclusion gap and improving household
income. Nevertheless, the development of cashless payments continues to face
several challenges, including inadequate digital infrastructure, increasing
risks of technology-enabled fraud, and delays in the development of an
appropriate legal framework. To achieve the objectives of the National
Financial Inclusion Strategy to 2030, the study recommends that Vietnam
expedite the establishment of a comprehensive regulatory framework for FinTech,
strengthen transaction security through biometric authentication for online
payments, and further integrate telecommunications and postal networks to
develop a modern, secure, and inclusive digital financial ecosystem.
Keywords: Financial inclusion; cashless payments; FinTech; digital payments.
1. Mở đầu
Trong kỷ nguyên của Cách mạng công nghiệp 4.0, sự phát triển của công nghệ tài chính (Fintech) và xu hướng số hóa đang định hình lại toàn diện cấu trúc của hệ thống tài chính toàn cầu. Một trong những biểu hiện rõ nét nhất của sự chuyển đổi này là sự trỗi dậy của các phương thức thanh toán không dùng tiền mặt (TTKDTM) (Gorshkov, 2022; Niankara & Traoret, 2023). Sự dịch chuyển sang một xã hội không tiền mặt không chỉ giúp giảm thiểu chi phí quản lý tiền mặt, tăng tốc độ giao dịch và hạn chế nền kinh tế ngầm (Rahman và cộng sự, 2022), mà quan trọng hơn, nó đang được nhìn nhận như một cửa ngõ chiến lược để thúc đẩy tài chính toàn diện (Bayero, 2015; Rahman và cộng sự, 2022). Thông qua các luồng thông tin thanh toán, các tổ chức tài chính và BigTech có thể giải quyết bài toán bất cân xứng thông tin, từ đó cung cấp dịch vụ tín dụng và tài chính cho những nhóm dân cư yếu thế, người nghèo, hoặc người sống ở khu vực nông thôn vốn không có tài sản thế chấp hay lịch sử tín dụng truyền thống (Ouyang, 2026).
Tại Việt Nam, định hướng phát triển hệ sinh thái tài chính số bao trùm đã được Chính phủ thể chế hóa mạnh mẽ, điển hình là “Chiến lược tài chính toàn diện quốc gia giai đoạn 2026 – 2030” (theo Quyết định số 928/QĐ-TTg) (Chính phủ Việt Nam, 2026). Chiến lược này đặt ra các mục tiêu vĩ mô đầy tham vọng: phấn đấu đến năm 2030, 95% người trưởng thành (từ 15 tuổi trở lên) có tài khoản ngân hàng và giá trị TTKDTM đạt khoảng 30 lần GDP (Hà Linh, 2026). Mặc dù thị trường đã chứng kiến sự tăng trưởng ấn tượng của tiền di động và ví điện tử giúp thu hẹp khoảng cách địa lý (DIV, 2021), Việt Nam vẫn đang phải đối mặt với nhiều thách thức cấu trúc. Tình trạng phân hóa kỹ thuật số ở nông thôn, thói quen sử dụng tiền mặt vẫn còn hiện hứu (T. T. H. Nguyễn, 2021), sự gia tăng của tội phạm mạng, và đặc biệt là sự chậm trễ trong việc hoàn thiện khung pháp lý thử nghiệm (Sandbox) cho Fintech đang tạo ra những rào cản lớn đối với việc mở rộng tài chính toàn diện (T. L. Nguyễn, 2023).
Mặc dù mối quan hệ giữa thanh toán điện tử và tài chính toàn diện đã thu hút sự chú ý lớn từ giới học thuật, một đánh giá tổng quan dựa trên 193 bài báo từ cơ sở dữ liệu Scopus và Web of Science đã chỉ ra rằng cho đến nay chưa có một khung lý thuyết đơn lẻ nào có thể giải thích toàn diện bản chất phức tạp của việc chấp nhận hệ thống thanh toán số. Các nghiên cứu trước đây chủ yếu tập trung vào các yếu tố chấp nhận công nghệ thuần túy mà bỏ qua vai trò của các khía cạnh xã hội, văn hóa và bối cảnh thể chế vĩ mô (Niankara & Traoret, 2023).
Hơn nữa, trong khi quá trình chuyển đổi số diễn ra nhanh chóng ở các thị trường mới nổi (như Trung Quốc, Nga, hay Singapore) nhờ sự kết hợp giữa mô hình dẫn dắt bởi nhà nước và thị trường (Gorshkov, 2022), thì các nghiên cứu liên hệ trực tiếp những mô hình quốc tế này vào bối cảnh mang tính đặc thù của Việt Nam vẫn còn rời rạc. Việc thiếu vắng một nghiên cứu đánh giá tổng thể từ cơ sở lý luận về “dấu chân số” đến việc đối chiếu các khung pháp lý thử nghiệm quốc tế nhằm rút ra hàm ý cho Việt Nam chính là khoảng trống lớn mà nghiên cứu này hướng tới lấp đầy.
Nhằm giải quyết các khoảng trống nêu trên, bài viết này được thực hiện với mục tiêu phân tích một cách có hệ thống tác động của thanh toán không dùng tiền mặt đối với mức độ tài chính toàn diện trong kỷ nguyên số. Thông qua phương pháp nghiên cứu tại bàn dựa trên dữ liệu thứ cấp và phân tích tình huống (Ouyang, 2026), nghiên cứu tập trung trả lời hai câu hỏi cốt lõi:
(1) Cơ chế lý thuyết nào giải thích sự lan tỏa của thanh toán không dùng tiền mặt tới khả năng tiếp cận tín dụng và tài chính của người dân?
(2) Từ kinh nghiệm của các quốc gia đi trước trong việc triển khai nền tảng thanh toán số và quản lý rủi ro qua mô hình Sandbox, Việt Nam có thể rút ra những bài học chính sách nào để hiện thực hóa “Chiến lược tài chính toàn diện quốc gia đến năm 2030”?
Để đạt được các mục tiêu trên, phần còn lại của bài viết được cấu trúc như sau: Phần 2 trình bày cơ sở lý luận về mối quan hệ giữa thanh toán số và tài chính toàn diện, đặc biệt nhấn mạnh vào cơ chế dấu chân số và khung lý thuyết lan tỏa đổi mới. Phần 3 đi sâu phân tích kinh nghiệm quốc tế tại một số thị trường tiêu biểu về thanh toán số và cơ chế Sandbox (như Trung Quốc, Nga, Anh, Singapore, Hàn Quốc). Phần 4 đánh giá thực trạng thanh toán không tiền mặt và tài chính toàn diện tại Việt Nam. Cuối cùng, phần 5 đúc kết các bài học kinh nghiệm và đề xuất hàm ý chính sách vĩ mô nhằm xây dựng một hệ sinh thái tài chính số an toàn, hiện đại và bao trùm tại Việt Nam.
2. Cơ sở lý luận về thanh toán không dùng tiền mặt và tài chính toàn diện
2.1. Thanh toán không dùng tiền mặt
2.1.1. Khái niệm
Thanh toán không dùng tiền mặt là hình thức thanh toán thông qua các phương tiện khác không phải tiền mặt, người tiêu dùng có thể sử dụng các giấy tờ có giá, tài sản (không phải vàng, bạc) hoặc các công cụ thanh toán điện tử. Việc thanh toán được thực hiện chủ yếu thông qua hệ thống của các tổ chức tín dụng thay vì sự trao đổi trực tiếp giữa người mua và người bán. (T. T. H. Nguyễn, 2021). Các công cụ phổ biến hiện nay bao gồm tài khoản ngân hàng, thẻ ghi nợ, thẻ tín dụng, ví điện tử và các ứng dụng thanh toán trên thiết bị di động (Luan và cộng sự, 2023). Điểm cốt lõi của hình thức này là việc thanh toán được thực hiện và xử lý chủ yếu thông qua hệ thống của các tổ chức tín dụng hoặc trung gian thanh toán, thay vì sự trao đổi trực tiếp giữa người mua và người bán (T. T. H. Nguyễn, 2021). Sự phát triển của các phương thức này hướng tới một “nền kinh tế không tiền mặt”, nơi không có rào cản nào đối với thanh toán số và các chủ thể kinh tế đều nhận thức rõ lợi ích của việc thanh toán mọi lúc, mọi nơi (Gorshkov, 2022).
Thanh toán không dùng tiền mặt đang chứng kiến sự đa dạng hóa mạnh mẽ về phương tiện, từ thanh toán qua internet, máy POS, thẻ ngân hàng, đến các công nghệ mới như mã QR, ví điện tử, thanh toán phi tiếp xúc trên điện thoại thông minh, đồng hồ thông minh và định hướng cả tiền kỹ thuật số của ngân hàng trung ương (Bayero, 2015; Gorshkov, 2022; Mordor Intelligence, 2026). Xu hướng chuyển dịch sang thanh toán không tiền mặt là tất yếu trên toàn cầu, được thúc đẩy bởi sự bùng nổ của thương mại điện tử, sự phát triển của công nghệ tài chính (Fintech) và đặc biệt là sự thay đổi hành vi tiêu dùng sau đại dịch COVID-19 nhằm đáp ứng yêu cầu giao dịch an toàn, không tiếp xúc (Gorshkov, 2022; Kotkowski & Polasik, 2021; Luan và cộng sự, 2023). Ở các thị trường mới nổi, sự thâm nhập sâu rộng của Internet và điện thoại thông minh đã tạo ra đòn bẩy lớn, giúp các nền kinh tế này phát triển nhảy vọt trong việc áp dụng thanh toán di động và thay đổi dần thói quen sử dụng tiền mặt (Ouyang, 2026).
2.1.2. Vai trò và lợi ích
Sự chuyển dịch sang thanh toán không dùng tiền mặt mang lại nhiều giá trị to lớn trên các phương diện sau:
Đối với kinh tế vĩ mô và quản lý nhà nước
Giúp giảm thiểu chi phí xã hội liên quan đến việc in ấn, lưu thông và quản lý tiền mặt (Gorshkov, 2022; T. T. H. Nguyễn, 2021). Đồng thời, thanh toán số giúp tăng cường tính minh bạch của nền kinh tế, hỗ trợ phòng chống tội phạm, ngăn chặn rửa tiền, hạn chế nền kinh tế ngầm và các dòng tiền bất hợp pháp (Gorshkov, 2022). Nó cũng đóng vai trò thiết yếu trong việc đẩy mạnh cung cấp các dịch vụ công trực tuyến như nộp thuế, trả phí điện nước, học phí, viện phí hay chi trả an sinh xã hội (T. T. H. Nguyễn, 2021).
Đối với doanh nghiệp
Thanh toán không tiền mặt giúp nâng cao hiệu quả hoạt động, tiết kiệm chi phí vận hành, đẩy nhanh tốc độ thanh toán và giảm thiểu tình trạng xếp hàng (Luan và cộng sự, 2023; Rahman và cộng sự, 2022). Dữ liệu từ các giao dịch số còn giúp doanh nghiệp kiểm soát dòng tiền minh bạch, giảm thiểu rủi ro vệ sinh, cải thiện dịch vụ và gia tăng doanh thu thông qua trải nghiệm thanh toán thuận tiện cho khách hàng (Luan và cộng sự, 2023; Rahman và cộng sự, 2022).
Đối với người tiêu dùng
Phương thức này mang lại sự tiện lợi, nhanh chóng, an toàn và giúp tiết kiệm đáng kể thời gian, chi phí đi lại hay chi phí giao dịch (Luan và cộng sự, 2023). Bên cạnh đó, việc sử dụng các công cụ thanh toán số như ví điện tử hay tài khoản ngân hàng còn giúp người tiêu dùng quản lý chi tiêu và dòng tiền hiệu quả hơn, tạo ra các “dấu chân số” (dữ liệu giao dịch) làm cơ sở tín nhiệm để tiếp cận các dịch vụ tài chính khác như tín dụng, từ đó trực tiếp thúc đẩy tài chính toàn diện (Luan và cộng sự, 2023; Ouyang, 2026).
2.2. Tài chính toàn diện
2.2.1. Khái niệm
Theo Ngân hàng Thế giới (World Bank), tài chính toàn diện (Financial Inclusion) là việc các cá nhân và doanh nghiệp có khả năng tiếp cận các sản phẩm và dịch vụ tài chính hữu ích, giá cả phải chăng, đáp ứng nhu cầu của họ (giao dịch, thanh toán, tiết kiệm, tín dụng và bảo hiểm) và được cung cấp một cách có trách nhiệm, bền vững. (World Bank, 2014)
Theo Leyshon và Thrift (1995), tài chính toàn diện được hiểu là việc mọi cá nhân và doanh nghiệp, đặc biệt là nhóm thu nhập thấp và nhóm yếu thế, có thể tiếp cận và sử dụng các sản phẩm, dịch vụ tài chính chính thức một cách thuận tiện, an toàn, phù hợp nhu cầu và với chi phí hợp lý (B. D. Nguyễn, 2022). Theo cách tiếp cận của Ngân hàng Thế giới và nhiều tổ chức quốc tế, tài chính toàn diện không chỉ dừng ở việc “có tài khoản” mà còn bao gồm mức độ sử dụng thực tế, chất lượng dịch vụ, khả năng chi trả, tính minh bạch và mức độ bảo vệ người tiêu dùng (World Bank, 2014).
Một cá nhân được coi là đã tham gia vào hệ thống tài chính toàn diện khi họ sở hữu hoặc sử dụng các sản phẩm, dịch vụ từ một tổ chức tài chính chính thức như ngân hàng, quỹ tín dụng, tổ chức tài chính vi mô (Bayero, 2015). Hệ thống tài chính toàn diện là một hệ thống cho phép tiếp cận rộng rãi các dịch vụ tài chính mà không gặp phải các rào cản về giá cả hay các rào cản phi giá cả.
2.2.2. Các khía cạnh và thước đo của tài chính toàn diện
Tài chính toàn diện không chỉ dừng lại ở việc tiếp cận mà còn bao hàm mức độ sử dụng và chất lượng của dịch vụ. Việc sở hữu tài khoản được xem là thước đo cơ bản nhất và là cửa ngõ để người dân bước vào hệ thống tài chính, giúp họ có thể lưu trữ, gửi và nhận tiền (World Bank, 2021). Ngoài ra, các bộ chỉ số đo lường tài chính toàn diện toàn cầu như Global Findex hay G20 Financial Inclusion Indicators đánh giá mức độ toàn diện thông qua nhiều khía cạnh bao gồm tỷ lệ người dân sử dụng thanh toán kỹ thuật số, hành vi tiết kiệm tại tổ chức chính thức, hoạt động tín dụng chính thức và phi chính thức, khả năng quản lý rủi ro thông qua các sản phẩm bảo hiểm, và mức độ hiểu biết tài chính của người dùng (Demirguc-Kunt và cộng sự, 2012).
Tài chính toàn diện hướng tới toàn bộ người dân và doanh nghiệp, nhưng mục tiêu cốt lõi là bảo vệ và hỗ trợ những nhóm đối tượng có nguy cơ cao bị loại trừ tài chính để đảm bảo không ai bị bỏ lại phía sau. Trên bình diện toàn cầu và thực tiễn, những đối tượng dễ bị hạn chế tiếp cận tài chính thường là người có thu nhập thấp, người sống ở khu vực nông thôn, người lớn tuổi và những người có trình độ học vấn thấp (Bayero, 2015; Ouyang, 2026). Tại Việt Nam, chiến lược tài chính toàn diện quốc gia xác định rõ các nhóm đối tượng ưu tiên bao gồm người dân khu vực nông thôn, vùng sâu, vùng xa, biên giới, hải đảo; hộ nghèo, cận nghèo; học sinh, sinh viên; doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ và vừa, hợp tác xã; các doanh nghiệp do phụ nữ, thanh niên và đồng bào dân tộc thiểu số làm chủ cùng các nhóm yếu thế khác (Hà Linh, 2026).
2.2.3. Vai trò và ý nghĩa đối với phát triển kinh tế - xã hội
Nếu thiếu một hệ thống tài chính toàn diện, người nghèo sẽ buộc phải dựa vào nguồn tiền tiết kiệm của chính mình để đầu tư cho giáo dục hoặc khởi nghiệp. Các cá nhân hoặc cộng đồng bị hạn chế hoặc không thể tiếp cận các dịch vụ tài chính cơ bản dần lún sâu hơn vào vòng xoáy nghèo đói (Bayero, 2015; Demirguc-Kunt và cộng sự, 2012). Ngược lại, tài chính toàn diện tạo điều kiện cho họ đầu tư vào y tế, giáo dục và kinh doanh.
Các doanh nghiệp nhỏ nếu thiếu sự hỗ trợ từ tài chính chính thức sẽ chỉ có thể dựa vào nguồn thu nhập hạn hẹp để nắm bắt các cơ hội tăng trưởng, từ đó dẫn đến tình trạng bất bình đẳng thu nhập kéo dài và làm chậm tốc độ tăng trưởng kinh tế (Demirguc-Kunt và cộng sự, 2012).
Việc xây dựng một hệ sinh thái tài chính toàn diện được kỳ vọng sẽ bảo đảm mọi người dân và doanh nghiệp được tiếp cận dịch vụ bình đẳng, an toàn và hiện đại. Điều này đóng vai trò đòn bẩy góp phần nâng cao chất lượng cuộc sống, thúc đẩy tiến bộ, công bằng xã hội, bảo đảm an sinh xã hội và hướng tới mục tiêu phát triển bền vững của đất nước (Hà Linh, 2026).
2.3. Mối quan hệ giữa thanh toán không dùng tiền mặt và tài chính toàn diện
2.3.1. Kênh thông tin thanh toán và việc giải quyết bất cân xứng thông tin
Trong các nghiên cứu về sự mở rộng của các dịch vụ tài chính, thanh toán không dùng tiền mặt (TTKDTM) được chứng minh là công cụ hữu hiệu để giải quyết rào cản bất cân xứng thông tin trên thị trường tín dụng (Ouyang, 2026). Theo lý thuyết tài chính truyền thống, việc cấp tín dụng cho người thu nhập thấp hoặc nhóm yếu thế thường gặp khó khăn do họ thiếu lịch sử trả nợ và tài sản thế chấp truyền thống. Tuy nhiên, sự xuất hiện của các nền tảng công nghệ tài chính và thanh toán số đã thay đổi hoàn toàn cơ chế này bằng cách khai thác dữ liệu từ kênh thông tin thanh toán. (Ouyang, 2026)
Khi người tiêu dùng và doanh nghiệp siêu nhỏ chuyển sang giao dịch điện tử tạo ra các dấu chân số theo thời gian thực phản ánh chính xác thói quen chi tiêu, luân chuyển dòng tiền và thu nhập thực tế (Ouyang, 2026). Nguồn dữ liệu này chứa đựng những thông tin vô giá, cho phép các tổ chức cho vay và nền tảng BigTech xây dựng hồ sơ và chấm điểm mức độ tín nhiệm của người đi vay một cách đáng tin cậy mà không cần dựa vào hồ sơ tín dụng truyền thống. Các nghiên cứu thực chứng chỉ ra rằng, ngay cả những giao dịch thanh toán phi tín dụng cũng mang lại tác động tích cực và trực tiếp đến quyết định cung cấp hạn mức tín dụng, qua đó khẳng định vai trò của dòng tiền thanh toán số như một tín hiệu mạnh mẽ về sức khỏe tài chính của khách hàng. (Ouyang, 2026)
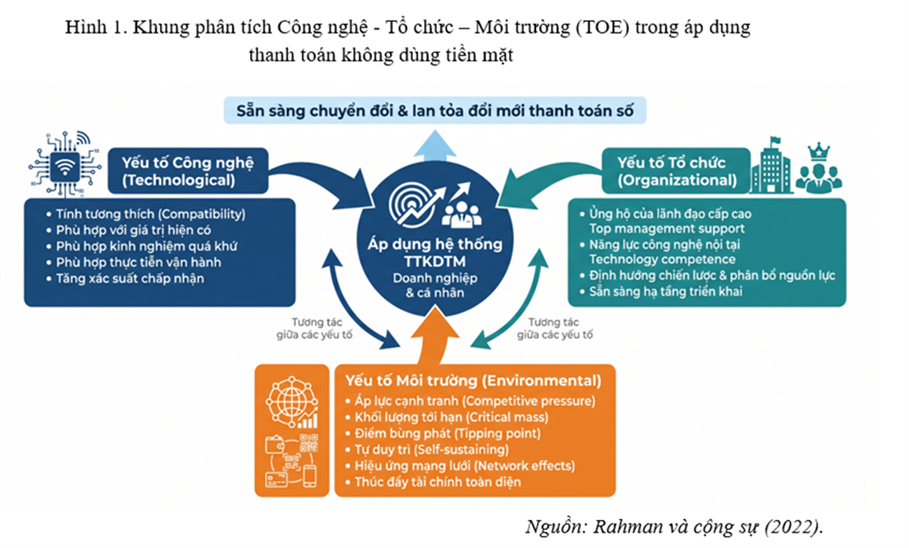
2.3.2. Khung lý thuyết Công nghệ - Tổ chức - Môi trường (TOE)
Để giải thích quá trình chuyển đổi và mức độ sẵn sàng áp dụng các hệ thống TTKDTM của các doanh nghiệp và cá nhân, khung phân tích Công nghệ - Tổ chức - Môi trường (Technology - Organization - Environment - TOE) cung cấp một nền tảng lý thuyết toàn diện (Rahman và cộng sự, 2022). Sự lan tỏa của đổi mới thanh toán số phụ thuộc vào sự tương tác của ba nhóm yếu tố cốt lõi được thể hiện ở hình 1.
2.3.3. Hệ sinh thái thanh toán số dưới góc nhìn của Mô hình Tứ giác xoắn ốc
Nhìn từ lăng kính vĩ mô, theo Niankara & Traoret (2023) mối quan hệ giữa TTKDTM và mức độ tài chính toàn diện không chỉ được cấu trúc bởi công nghệ thuần túy, mà là kết quả của một hệ thống đổi mới sáng tạo mở. Hệ sinh thái thanh toán số có thể được mô phỏng dựa trên mô hình Tứ giác xoắn ốc, phản ánh sự tương tác động giữa bốn tác nhân thể chế cốt lõi: Học viện (Academia), Công nghiệp (Industry), Chính phủ (Government) và Xã hội (Society) được thể hiện cụ thể ở hình 2.
Hình 2. Mô hình Tứ giác xoắn ốc trong hệ sinh thái thanh
toán không dùng tiền mặt và
tài chính toàn diện
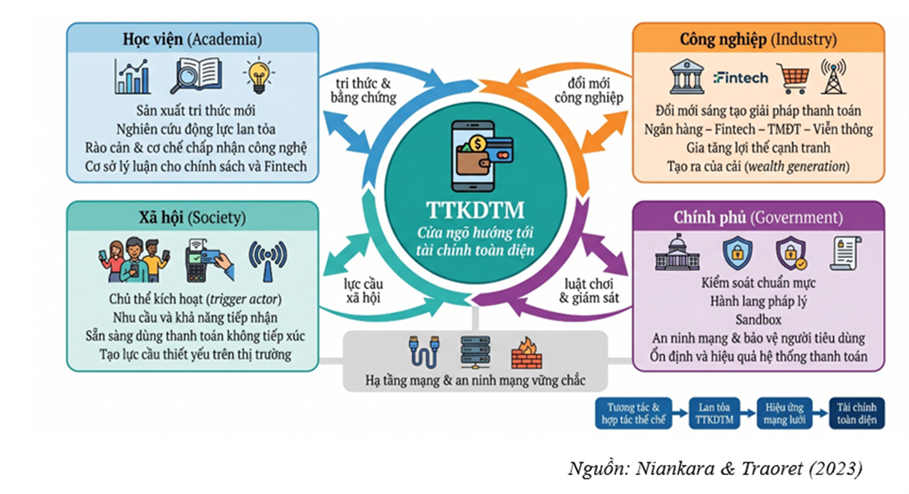
Sự giao thoa và hợp tác chặt chẽ giữa bốn trục thể chế này, được liên kết thông qua một cơ sở hạ tầng mạng và an ninh mạng vững chắc, chính là động lực toàn diện đảm bảo sự lan tỏa của TTKDTM. Cơ chế này cho phép thanh toán số thâm nhập sâu vào các nền kinh tế, mang lại giá trị thiết thực và từng bước hiện thực hóa tầm nhìn về một nền tài chính bao trùm trên quy mô toàn cầu.
3. Kinh nghiệm quốc tế trong thúc đẩy tài chính toàn diện qua thanh toán số
3.1. Phương pháp tiếp cận và lựa chọn tình huống nghiên cứu
Trong bối cảnh hệ sinh thái tài chính toàn cầu đang chuyển đổi số mạnh mẽ, việc nghiên cứu kinh nghiệm quốc tế cung cấp cơ sở thực tiễn quan trọng để định hình chiến lược tài chính bao trùm. Thông qua phương pháp nghiên cứu tình huống và so sánh đối chiếu, phần này đi sâu phân tích hai thái cực phát triển thanh toán số tiêu biểu là mô hình do các tập đoàn công nghệ dẫn dắt tại Trung Quốc và mô hình do Nhà nước dẫn dắt tại Liên bang Nga. Đồng thời, nghiên cứu tiến hành đối chiếu hành lang pháp lý thử nghiệm tại Anh, Singapore và Hàn Quốc, đây là một trong những quốc gia đi đầu trong việc tạo lập không gian an toàn cho đổi mới sáng tạo tài chính.
3.2. Trung Quốc
Trung Quốc hiện là quốc gia dẫn đầu toàn cầu về tỷ lệ thâm nhập thanh toán di động, thể hiện bước nhảy vọt vượt qua giai đoạn phát triển thẻ tín dụng truyền thống. Quá trình này được dẫn dắt bởi các nền tảng siêu ứng dụng như Alipay và TenPay, cung cấp các dịch vụ thanh toán tích hợp với đời sống hàng ngày (Ouyang, 2026).
Theo Ouyang (2026), điểm nổi bật trong mô hình của Trung Quốc là việc sử dụng thanh toán số để giải quyết bài toán cốt lõi của tài chính toàn diện là sự bất cân xứng thông tin trong cấp tín dụng. Các giao dịch thanh toán di động liên tục tạo ra các dấu chân số theo thời gian thực, cho phép các nền tảng BigTech (như Alipay) thiết lập hồ sơ tín nhiệm của người dùng một cách chính xác mà không cần tài sản thế chấp hay lịch sử tín dụng truyền thống.
3.3. Liên bang Nga
Trái ngược với sự phát triển tự phát từ khối tư nhân ở Trung Quốc, Liên bang Nga mang đến một bài học điển hình về việc thúc đẩy TTKDTM thông qua chiến lược số hóa từ trên xuống do Ngân hàng Trung ương Nga dẫn dắt (Gorshkov, 2022).
Nghiên cứu của Gorshkov (2022) cho thấy động lực chính của Nga xuất phát từ các rủi ro địa chính trị và lo ngại về an ninh quốc gia sau khi hứng chịu các lệnh trừng phạt tài chính từ phương Tây năm 2014. Để tự chủ, Nga đã nhanh chóng xây dựng hệ thống thanh toán Quốc gia (NPS) với thẻ thanh toán nội địa Mir và hệ thống thanh toán nhanh (QPS). Kết quả của chính sách này tạo ra một đường cong tăng trưởng hình chữ J (J-curve) theo cấp số nhân chưa từng có, cụ thể là tỷ lệ TTKDTM trên tổng tiêu dùng hộ gia đình tăng gấp 7 lần từ 17,1% lên 116,3% trong giai đoạn 2012-2019. Để phổ cập tài chính toàn diện, thẻ Mir được sử dụng làm phương tiện bắt buộc để trả lương cho công chức nhà nước, hưu trí và các khoản phúc lợi xã hội. Điều này cho thấy, sự can thiệp quyết liệt của Nhà nước và việc định hướng hạ tầng thanh toán nội địa độc lập không chỉ bảo vệ nền kinh tế trước các cú sốc bên ngoài mà còn ép buộc một số lượng lớn người dân chưa tiếp cận ngân hàng tham gia vào hệ sinh thái tài chính số. Dù phụ thuộc nhiều vào thẻ ghi nợ, Nga đang chuyển đổi linh hoạt sang thanh toán di động và dự án “Đồng Rúp điện tử” (Digital Ruble) để hoàn thiện công cuộc số hóa.
3.4. Vương quốc Anh (Cơ quan Kiểm soát Tài chính - FCA)
Sự xuất hiện của các công nghệ tài chính mới mang lại lợi ích phổ cập tài chính lớn nhưng đồng thời tiềm ẩn rủi ro về an toàn dữ liệu và ổn định hệ thống (T. L. Nguyễn, 2023). Là quốc gia tiên phong áp dụng Hành lang pháp lý thử nghiệm từ năm 2016, FCA cấp phép thử nghiệm theo đợt (cohorts) 6 tháng/lần (Bộ Khoa học và Công nghệ, 2022). Điểm ưu việt của mô hình của Anh là mỗi doanh nghiệp sẽ được thiết kế riêng biệt với các quy tắc và biện pháp bảo vệ khách hàng được tùy chỉnh.
3.5. Singapore (Cơ quan Quản lý Tiền tệ - MAS)
MAS hướng tới việc xây dựng Sandbox không chỉ phục vụ thị trường nội địa mà còn có thể mở rộng áp dụng cho nhiều quốc gia khác. Tiêu chí đánh giá của Singapore yêu cầu khắt khe về tính đổi mới sáng tạo (sử dụng công nghệ mới hoặc giải quyết một vấn đề cụ thể của người tiêu dùng) và yêu cầu doanh nghiệp phải chuẩn bị một chiến lược thoái lui rõ ràng.
3.6. Hàn Quốc
Khác biệt với việc chỉ tập trung vào lĩnh vực ngân hàng, Hàn Quốc mở rộng cơ chế Sandbox ra 6 lĩnh vực khác nhau, bao gồm: hội tụ công nghiệp, công nghệ thông tin - truyền thông, tài chính đổi mới, khu vực tự do, thành phố thông minh và khu R&D đặc biệt. Doanh nghiệp tại Hàn Quốc được hưởng xử lý nhanh, giấy phép tạm thời và thử nghiệm có giới hạn, qua đó tạo ra hàng chục dịch vụ thương mại hóa thành công, đóng góp trực tiếp vào giá trị xã hội và tiết kiệm ngân sách (Bộ Khoa học và Công nghệ, 2022).
Thông qua nghiên cứu đa quốc gia, có thể khẳng định rằng để khai thác triệt để tiềm năng của thanh toán số trong việc nâng cao mức độ tài chính toàn diện, một quốc gia cần sự kết hợp đồng bộ của ba trụ cột: (1) Tận dụng sức mạnh công nghệ từ các tập đoàn Fintech/BigTech để thu thập “dấu chân số” nhằm cấp tín dụng cho nhóm yếu thế (kinh nghiệm Trung Quốc); (2) Sự can thiệp chiến lược của Nhà nước để xây dựng hạ tầng thanh toán độc lập, hiện đại và bảo mật (kinh nghiệm Nga); và (3) Một hành lang pháp lý mở, tư duy quản lý linh hoạt thông qua Sandbox để nuôi dưỡng sự đổi mới sáng tạo trong tầm kiểm soát an toàn (kinh nghiệm Anh, Singapore, Hàn Quốc). Đây chính là nền tảng thực tiễn quan trọng mang tính định hướng cho việc xây dựng hệ sinh thái tài chính số tại Việt Nam.
4. Thực trạng thanh toán không tiền mặt tác động đến tài chính toàn diện tại Việt Nam
4.1. Sự bứt phá của thanh toán số và mức độ bao phủ tài chính vĩ mô
Dữ liệu thứ cấp cho thấy TTKDTM tại Việt Nam đang trải qua giai đoạn bùng nổ mang tính bước ngoặt, chuyển dịch từ trạng thái sơ khai sang thiết lập một hệ sinh thái tài chính số bao trùm. Tính đến cuối năm 2025, tỷ lệ người trưởng thành (từ 15 tuổi trở lên) sở hữu tài khoản ngân hàng hoặc tài khoản giao dịch hợp pháp đã đạt mức xấp xỉ 87%, vượt xa mức trung bình toàn cầu tại các nước đang phát triển và tạo tiền đề vững chắc để hướng tới mục tiêu 95% vào năm 2030 theo Quyết định số 928/QĐ-TTg (Hà Linh, 2026).
Quy mô thị trường thanh toán di động tại Việt Nam được định giá đạt 46,56 tỷ USD vào năm 2025 và dự báo sẽ tăng trưởng với tốc độ CAGR 9,73% để đạt 83,02 tỷ USD vào năm 2031 (Mordor Intelligence, 2026). Tổng giá trị giao dịch TTKDTM toàn quốc đã đạt quy mô tương đương 28 lần GDP vào cuối năm 2025. Sự tăng trưởng này được thúc đẩy mạnh mẽ bởi tỷ lệ thâm nhập điện thoại thông minh đạt 84% cùng với sự phát triển của hạ tầng viễn thông di động với 127 triệu kết nối, cho phép các dịch vụ tài chính số tiếp cận sâu rộng đến người dân (Mordor Intelligence, 2026).
4.2. Định hình hệ sinh thái tài chính đa tầng
Thực trạng phát triển TTKDTM tại Việt Nam ghi nhận sự lấn át của các phương thức thanh toán di động thế hệ mới so với thẻ ngân hàng truyền thống. Trong năm 2025, phương thức thanh toán bằng mã QR chiếm tới 54,67% thị phần giao dịch di động. Sự ra đời của tiêu chuẩn VietQR cùng chính sách miễn phí giao dịch QR đối với các khoản thanh toán nhỏ (dưới 500.000 đồng) đã loại bỏ rào cản chi phí thiết bị đầu cuối (POS), giúp hàng triệu hộ kinh doanh siêu nhỏ (micro-merchants) số hóa dòng tiền (Mordor Intelligence, 2026).
Đặc biệt, để giải quyết bài toán “loại trừ tài chính” tại khu vực nông thôn và miền núi, dịch vụ tiền di động đã chứng minh vai trò cầu nối chiến lược. Khác với Ví điện tử yêu cầu phải liên kết với tài khoản ngân hàng (hạn mức 100 triệu đồng/tháng), Tiền di động (Mobile Money) cho phép người dân thanh toán, chuyển tiền thông qua tài khoản viễn thông với hạn mức 10 triệu đồng/tháng mà không cần tài khoản ngân hàng hay kết nối Internet. Đến cuối tháng 10/2025, đã có hơn 10,89 triệu tài khoản Tiền di động được đăng ký và sử dụng, mở ra cánh cửa tài chính chính thức cho nhóm dân cư yếu thế (DIV, 2021).
4.3. Tác động thực chứng đến sinh kế và tài chính vi mô
Góc nhìn vi mô từ các nghiên cứu định lượng cung cấp bằng chứng rõ nét về hiệu quả của thanh toán số đối với việc cải thiện sinh kế. Một khảo sát thực chứng trên 370 hộ kinh doanh du lịch cộng đồng (CBT) tại 33 điểm đến ở khu vực miền núi Tây Bắc Việt Nam chỉ ra rằng 41% các hộ này đã chấp nhận thanh toán không dùng tiền mặt từ du khách (Luan và cộng sự, 2023).
Kết quả mô hình hồi quy (Partialing-out lasso IV) khẳng định: trong điều kiện các yếu tố khác không đổi, các hộ gia đình áp dụng thanh toán không tiền mặt có thu nhập cao hơn 32,7% so với những hộ không sử dụng (Luan và cộng sự, 2023). Việc áp dụng thanh toán số không chỉ mang lại sự tiện lợi cho du khách mà còn giúp các hộ dân tộc thiểu số tại đây giảm thiểu chi phí giao dịch do khoảng cách địa lý, nâng cao kiến thức tài chính, tích lũy tiết kiệm an toàn hơn và quản lý dòng tiền kinh doanh hiệu quả để tái đầu tư. Điều này xác nhận giả thuyết lý thuyết: Thanh toán số tạo ra “dấu chân số”, giúp các hộ kinh doanh chứng minh năng lực tài chính để tiếp cận nguồn vốn tín dụng chính thức phục vụ mở rộng sản xuất (Luan và cộng sự, 2023).
4.4. Các điểm nghẽn về hạ tầng, an ninh mạng và rào cản thể chế
Bên cạnh những thành tựu nổi bật, tiến trình phủ sóng tài chính toàn diện qua thanh toán số tại Việt Nam vẫn bộc lộ những đứt gãy về mặt cấu trúc:
Rủi ro an ninh mạng và gian lận tài chính: Sự bùng nổ giao dịch số đi kèm với sự gia tăng của tội phạm mạng (ước tính 13.900 cuộc tấn công mạng năm 2024, trong đó 38% nhắm vào dịch vụ tài chính) (Mordor Intelligence, 2026). Để khắc phục điểm yếu này, Ngân hàng Nhà nước đã ban hành Quyết định 2345/QĐ-NHNN (có hiệu lực từ 1/7/2024), bắt buộc xác thực sinh trắc học (khuôn mặt, vân tay) khớp với dữ liệu Căn cước công dân gắn chip đối với các giao dịch trên 10 triệu đồng/lần hoặc trên 20 triệu đồng/ngày (Thông tấn xã Việt Nam, 2024). Đây là “hàng rào thép” để vô hiệu hóa tài khoản giả mạo và bảo vệ tài sản người tiêu dùng.
Khoảng trống kỹ năng số tại nông thôn: Mặc dù mạng lưới phủ sóng rộng, nhưng 13% người trưởng thành chưa có tài khoản ngân hàng tập trung chủ yếu ở các tỉnh miền núi, nơi tồn tại rào cản về ngôn ngữ và sự thiếu hụt kiến thức tài chính. Một khảo sát cho thấy 41% người được hỏi ở nông thôn không phân biệt được sự khác nhau giữa chuyển khoản ngân hàng và giao dịch qua ví điện tử, đồng thời thói quen chuộng tiền mặt và e ngại thủ tục phức tạp vẫn còn bám rễ sâu (Mordor Intelligence, 2026; T. T. H. Nguyễn, 2021).
Rào cản về không gian thử nghiệm công nghệ: Sự phát triển của các mô hình kinh doanh mới (P2P Lending, Chấm điểm tín dụng, Open API) đang đi nhanh hơn tốc độ điều chỉnh của pháp luật (T. L. Nguyễn, 2023). Tuy nhiên, điểm nghẽn này đang dần được tháo gỡ khi Chính phủ ban hành Nghị định 94/2025/NĐ-CP (hiệu lực từ 1/7/2025) thiết lập Cơ chế thử nghiệm có kiểm soát trong lĩnh vực ngân hàng. Cơ chế này cho phép các công ty Fintech vận hành các giải pháp tài chính mới trong vòng tối đa 2 năm dưới sự giám sát chặt chẽ, từ đó tạo sân chơi bình đẳng, khuyến khích sự đổi mới sáng tạo trong khi vẫn bảo vệ được an toàn hệ thống
5. Bài học kinh nghiệm và Hàm ý chính sách cho Việt Nam
Dựa trên cơ sở lý luận về vai trò của TTKDTM đối với tài chính toàn diện TCTD và kết quả đối chiếu các mô hình quốc tế, phần này đúc kết những bài học cốt lõi và đề xuất các hàm ý chính sách vĩ mô nhằm hiện thực hóa “Chiến lược tài chính toàn diện quốc gia giai đoạn 2026 - 2030” tại Việt Nam.
5.1. Bài học kinh nghiệm từ thực tiễn quốc tế
Nghiên cứu tình huống từ các quốc gia tiên phong cho thấy quá trình chuyển đổi sang nền kinh tế số và mở rộng TCTD đòi hỏi sự phối hợp chặt chẽ giữa Nhà nước, doanh nghiệp (doanh nghiệp Fintech hoặc BigTech) và xã hội, cụ thể:
Khai thác “Dấu chân số” để cấp tín dụng vi mô, sự trỗi dậy của các nền tảng BigTech như Alipay đã chứng minh rằng dòng tiền thanh toán điện tử có thể tạo ra các dấu chân số theo thời gian thực (Ouyang, 2026). Dữ liệu này giúp các tổ chức tài chính giải quyết tình trạng bất cân xứng thông tin, từ đó cung cấp hạn mức tín dụng cho những nhóm yếu thế như người lớn tuổi, người có học vấn thấp, hộ kinh doanh nhỏ mà không cần đến tài sản thế chấp truyền thống hay lịch sử tín dụng (Ouyang, 2026).
Vai trò dẫn dắt của Nhà nước trong phát triển hạ tầng và an ninh nhằm đối phó với rủi ro địa chính trị, Ngân hàng Trung ương Nga đã áp dụng chiến lược số hóa từ trên xuống thông qua Hệ thống Thanh toán Quốc gia (Mir) và Hệ thống Thanh toán Nhanh (QPS). Việc Nhà nước chủ động can thiệp bằng cách bắt buộc chi trả lương, phúc lợi xã hội qua hệ thống nội địa không chỉ đảm bảo an ninh tài chính mà còn tạo ra sự tăng trưởng hình chữ J (J-curve) về TTKDTM (Gorshkov, 2022).
Tạo lập không gian đổi mới sáng tạo thông qua Cơ chế thử nghiệm, việc thiết lập “Cơ chế quản lý thử nghiệm có kiểm soát” là điều kiện tiên quyết để cân bằng giữa đổi mới sáng tạo và kiểm soát rủi ro. Vương quốc Anh (cơ quan FCA) và Singapore (cơ quan MAS) đã thành công trong việc tạo sandbox với các tiêu chí nới lỏng pháp lý tạm thời để Fintech thử nghiệm. Đặc biệt, Hàn Quốc đã linh hoạt mở rộng Sandbox ra 6 lĩnh vực khác nhau (không chỉ giới hạn trong ngân hàng), cung cấp cơ chế xử lý nhanh và giấy phép tạm thời, giúp thương mại hóa nhiều dịch vụ mang lại giá trị xã hội (Bộ Khoa học và Công nghệ, 2022).
5.2. Hàm ý chính sách cho nền kinh tế số Việt Nam
Để đạt được mục tiêu 95% người trưởng thành có tài khoản giao dịch và giá trị thanh toán số đạt 30 lần GDP vào năm 2030 theo Quyết định số 928/QĐ-TTg, Việt Nam cần triển khai đồng bộ các chính sách sau:
Thứ nhất, khẩn trương hoàn thiện và mở rộng Cơ chế thử nghiệm đối với Fintech. Sự chậm trễ trong ban hành Sandbox khiến các startup Fintech trong nước chịu thiệt thòi và kìm hãm dòng vốn đầu tư (T. L. Nguyễn, 2023). Mặc dù Nghị định 94/2025/NĐ-CP đã mở ra cơ chế thử nghiệm cho 3 lĩnh vực trọng yếu (chấm điểm tín dụng, chia sẻ dữ liệu Open API, và cho vay ngang hàng P2P Lending), Việt Nam cần học hỏi mô hình của Anh và Hàn Quốc để mở rộng Sandbox bao trùm các lĩnh vực khác như bảo hiểm, chứng khoán và gọi vốn. Cơ chế này cần được thiết kế dựa trên nguyên tắc tự do kinh doanh những gì pháp luật không cấm nhưng có kiểm soát rủi ro, giúp các doanh nghiệp giảm chi phí đưa ý tưởng ra thị trường và thúc đẩy cạnh tranh hiệu quả (Bộ Khoa học và Công nghệ, 2022; T. L. Nguyễn, 2023).
Thứ hai, thiết lập hàng rào thép bảo vệ người tiêu dùng bằng công nghệ sinh trắc học và định danh điện tử. Tội phạm mạng và gian lận trực tuyến là rào cản lớn nhất khiến người dân, đặc biệt ở nông thôn, e ngại thanh toán số. Do đó, việc Ngân hàng Nhà nước ban hành Quyết định 2345/QĐ-NHNN bắt buộc xác thực sinh trắc học (khuôn mặt, vân tay) khớp với dữ liệu Căn cước công dân gắn chip đối với các giao dịch chuyển tiền trên 10 triệu đồng/lần hoặc tổng trên 20 triệu đồng/ngày từ ngày 1/7/2024 là một chính sách bảo mật mang tính bước ngoặt. Thêm vào đó, để phát triển dịch vụ Tiền di động an toàn, cơ quan quản lý cần thực thi quyết liệt việc chuẩn hóa thông tin thuê bao di động qua VNeID, loại bỏ triệt để vấn nạn “SIM rác” nhằm ngăn chặn nạn rửa tiền và tài khoản giả mạo.
Thứ ba, khai thác dấu chân số để tái cấu trúc mô hình cấp tín dụng vi mô. Thay vì phụ thuộc vào tài sản thế chấp (như giấy chứng nhận quyền sử dụng đất,...) vốn là điểm nghẽn khiến các hộ kinh doanh nhỏ lẻ và đồng bào dân tộc thiểu số không thể tiếp cận vốn, hệ thống ngân hàng cần thay đổi tư duy đánh giá rủi ro. Chính sách cần khuyến khích các tổ chức tín dụng hợp tác với công ty viễn thông và Fintech thông qua Open API để chia sẻ dữ liệu giao dịch. Từ luồng dữ liệu TTKDTM, các thuật toán trí tuệ nhân tạo sẽ chấm điểm tín nhiệm để cấp vốn vi mô cho các doanh nghiệp siêu nhỏ, hộ nông dân và phụ nữ khởi nghiệp (Hà Linh, 2026).
Thứ tư, thu hẹp khoảng cách kỹ thuật số thông qua tích hợp mạng lưới phi ngân hàng và viễn thông. Để giải quyết bài toán tại các khu vực miền núi, vùng sâu vùng xa, chính sách cần ưu tiên tận dụng mạng lưới bưu chính công ích và sóng viễn thông. Việc sửa đổi quy trình chấp thuận hoạt động thanh toán cho doanh nghiệp bưu chính (theo Thông tư 21/2026/TT-NHNN) sẽ giúp đưa dịch vụ tài chính len lỏi đến cấp xã, thôn. Đồng thời, các dịch vụ như Tiền di động cần được lồng ghép chặt chẽ vào các chuỗi giá trị nông nghiệp và du lịch dựa vào cộng đồng, giúp người dân địa phương giảm chi phí giao dịch, nhận thanh toán trực tiếp từ du khách và tăng thu nhập một cách minh bạch.
6. Kết luận
Thanh toán không dùng tiền mặt chính là động lực cốt lõi để thúc đẩy tài chính toàn diện tại Việt Nam. Việc chuyển đổi chiến lược từ mục tiêu đơn thuần là TTKDTM sang việc xây dựng một hệ sinh thái tài chính số toàn diện sẽ giúp mọi cá nhân, đặc biệt là nhóm người yếu thế, vùng sâu vùng xa tiếp cận các dịch vụ tài chính một cách minh bạch, an toàn. Với sự phối hợp đồng bộ giữa Nhà nước và doanh nghiệp trên các phương diện chính sách, hạ tầng công nghệ đến giáo dục người tiêu dùng, Việt Nam hoàn toàn có nền tảng vững chắc để thực hiện thành công hệ sinh thái tài chính hiện đại và bao trùm trong kỷ nguyên số.
1.Bayero, M. A. (2015). Effects of Cashless Economy Policy on Financial Inclusion in Nigeria: An Exploratory Study. Procedia - Social and Behavioral Sciences, 172, 49–56. https://doi.org/10.1016/j.sbspro.2015.01.334
2.Bộ Khoa học và Công nghệ. (2022). Nghiên cứu kinh nghiệm các nước về thử nghiệm có kiểm soát làm cơ sở cho việc xây dựng và hoàn thiện chính sách cơ chế thử nghiệm có kiểm soát tại luật công nghiệp công nghệ số. Bộ Khoa Học và Công Nghệ. https://cspl.mic.gov.vn/Pages/TinTuc/tinchitiet.aspx?tintucid=138535
3.Chính phủ Việt Nam. (2026). Quyết định số 928/QĐ-TTg về việc phê duyệt Chiến lược tài chính toàn diện quốc gia giai đoạn 2026 - 2030. In Chính phủ Việt Nam.
4.Demirguc-Kunt, A., Klapper, L., & Bank, T. W. (2012). Measuring Financial Inclusion The Global Findex Database. http://econ.worldbank.org.
5.DIV. (2021). Ví điện tử và Mobile Money - Tạo hệ sinh thái tài chính toàn diện hơn. Bảo Hiểm Tiền Gửi Việt Nam. https://div.gov.vn/vi-dien-tu-va-mobile-money-tao-he-sinh-thai-tai-chinh-toan-dien-hon
6.Gorshkov, V. (2022). Cashless Payment in Emerging Markets: The Case of Russia. Asia and the Global Economy, 2(1). https://doi.org/10.1016/j.aglobe.2022.100033
7.Hà Linh. (2026). Xây dựng hệ sinh thái tài chính số toàn diện, hiện đại và an toàn. Cổng Thông Tin Điện Tử Kiểm Toán Nhà Nước. https://www.sav.gov.vn/vi/bai-viet/xay-dung-he-sinh-thai-tai-chinh-so-toan-dien-hien-dai-va-an-toan
8.Kotkowski, R., & Polasik, M. (2021). COVID-19 pandemic increases the divide between cash and cashless payment users in Europe. Economics Letters, 209. https://doi.org/10.1016/j.econlet.2021.110139
9.Luan, D. X., Van Tran, N., Van Quyet, T., & Kingsbury, A. J. (2023). Banking for tourism in the digital age: Access to credit and cashless payments for community-based tourism household-owned businesses in Vietnam. Tourism Management Perspectives, 48. https://doi.org/10.1016/j.tmp.2023.101144
10.Mordor Intelligence. (2026). Vietnam mobile payments market size & share analysis - growth trends and forecast (2026 - 2031). In Mordor Intelligence. https://www.mordorintelligence.com/industry-reports/vietnam-mobile-payments-market
11.Nguyễn, B. D. (2022). Thúc đẩy tài chính toàn diện tại Việt Nam: Vai trò của điện thoại di động.
12.Nguyễn, T. L. (2023). Cần một hành lang pháp lý Sandbox cho hoạt động kinh doanh công nghệ tài chính Fintech ở Việt Nam hiện nay. Tạp Chí Công Thương. https://tapchicongthuong.vn/can-mot-hanh-lang-phap-ly-sandbox-cho-hoat-dong-kinh-doanh-cong-nghe-tai-chinh-fintech-o-viet-nam-hien-nay-105026.htm
13.Nguyễn, T. T. H. (2021). Thanh toán không dùng tiền mặt ở Việt Nam: Thực trạng và giải pháp. Tạp Chí Kinh Tế và Dự Báo, 22. https://kinhtevadubao.vn/thanh-toan-khong-dung-tien-mat-o-viet-nam-thuc-trang-va-giai-phap-20816.html
14.Niankara, I., & Traoret, R. I. (2023). The digital payment-financial inclusion nexus and payment system innovation within the global open economy during the COVID-19 pandemic. Journal of Open Innovation: Technology, Market, and Complexity, 9(4). https://doi.org/10.1016/j.joitmc.2023.100173
15.Ouyang, S. (2026). Cashless payment and financial inclusion. Journal of Financial Economics, 180, 104277. https://doi.org/10.1016/j.jfineco.2026.104277
16.Rahman, M., Ismail, I., Bahri, S., & Rahman, M. K. (2022). An Empirical Analysis of Cashless Payment Systems for Business Transactions. Journal of Open Innovation: Technology, Market, and Complexity, 8(4). https://doi.org/10.3390/joitmc8040213
17.Thông tấn xã Việt Nam. (2024). Từ 1/7/2024, chuyển tiền trên 10 triệu phải xác thực bằng khuôn mặt, vân tay. Báo Điện Tử Chính Phủ Xây Dựng Chính Sách, Pháp Luật. https://xaydungchinhsach.chinhphu.vn/tu-1-7-chuyen-tien-tren-10-trieu-phai-xac-thuc-bang-khuon-mat-van-tay-119240327085753287.htm
18.World Bank. (2014). Global financial development report 2014: Financial inclusion. The World Bank.
Võ Thị Thu Thảo - Nguyễn Thị Ngọc Quý, Trường Đại học Lao động – Xã hội (Cơ sở II)
Tin tức cùng chuyên mục
Bài viết cùng tác giả