

Từ khóa: Chất lượng phục vụ; người nộp thuế, Thuế Thành phố Hồ Chí Minh; văn hóa công vụ,
Abstract: In the context of post-merger organizational consolidation, tax administration reform, and digital transformation, fostering a professional public service culture has emerged as an urgent imperative to elevate the quality of service provided to taxpayers at the Ho Chi Minh City Tax Department. Public service culture is reflected not only in ethics and behavioral conduct, but also in professional competence, integrity, accountability, and collaborative capacity in official duty performance. This article clarifies the theoretical foundation and the mechanisms for translating public service cultural norms into tangible behaviors and high-quality administrative outcomes. Concurrently, it examines the practical implementation of taxpayer support initiatives, service delivery innovations, and technological applications across tax authorities throughout Ho Chi Minh City. On this basis, the article proposes actionable recommendations: concretizing behavioral standards, enhancing civil servants' competencies, innovating results-based performance evaluation, and promoting institutional collaboration alongside continuous improvement, all directed toward enhancing the quality of service delivered to taxpayers.
1. Một số nội dung lý luận và pháp lý về văn hóa công vụ gắn với chất lượng phục vụ người nộp thuế
1.1. Khái niệm, đặc điểm và các thành tố của văn hóa công vụ chuyên nghiệp trong cơ quan thuế
Theo lý luận của quản trị công, văn hóa công vụ là hệ thống giá trị, chuẩn mực và thực hành được hình thành, chia sẻ trong tổ chức, định hướng cách thức công chức nhận thức trách nhiệm và thực thi nhiệm vụ. Theo cách tiếp cận của Edgar H. Schein, văn hóa tổ chức bao gồm những biểu hiện có thể quan sát, các giá trị được tuyên bố và những giả định nền tảng chi phối hành vi. Thống nhất theo quan điểm này có thể hiểu, văn hóa công vụ không chỉ thể hiện qua quy tắc ứng xử hay tác phong làm việc mà còn phản ánh mức độ các giá trị trách nhiệm, liêm chính và phục vụ được duy trì trong hoạt động thường xuyên1.
Tuy nhiên, cũng cần phân biệt văn hóa công vụ với văn hóa tổ chức, đạo đức công vụ. Văn hóa tổ chức có phạm vi rộng hơn, bao gồm các giá trị và thực hành chi phối toàn bộ hoạt động của tổ chức; đạo đức công vụ tập trung vào những nguyên tắc xác định hành vi đúng đắn, liêm chính và trách nhiệm; kỹ năng giao tiếp hành chính phản ánh khả năng tương tác trong thực hiện nhiệm vụ. Trong khi đó, văn hóa công vụ tích hợp các yếu tố đó nhưng nhấn mạnh sự chuyển hóa thành hành vi thực thi quyền lực công và phục vụ xã hội. Lý thuyết động lực phục vụ công của James L. Perry và Lois Recascino Wise (1990) cũng gợi mở vai trò của động cơ hướng tới lợi ích công trong định hình hành vi công chức, song động lực cá nhân không đồng nhất với văn hóa được chia sẻ trong tổ chức2.
Trong lĩnh vực thuế, văn hóa công vụ mang đặc thù kết hợp giữa thực thi quyền lực quản lý nhà nước và hỗ trợ người nộp thuế thực hiện nghĩa vụ pháp lý. Công chức thuế vừa phải bảo đảm tính nghiêm minh, công bằng trong áp dụng pháp luật, vừa hướng dẫn chính xác, minh bạch và tạo thuận lợi cho việc tuân thủ. Tổ chức Hợp tác và phát triển kinh tế (OECD) nhấn mạnh rằng dịch vụ hỗ trợ hiệu quả giúp người nộp thuế hiểu nghĩa vụ, thực hiện kê khai, thanh toán và củng cố niềm tin vào hệ thống thuế3. Từ đặc thù đó, có thể xác định 6 thành tố của văn hóa công vụ chuyên nghiệp trong cơ quan thuế bao gồm: tính chuyên nghiệp thể hiện ở năng lực nghiệp vụ và xử lý công việc chính xác; liêm chính để bảo đảm khách quan, công bằng, không vụ lợi; trách nhiệm gắn với chủ động thực thi và giải trình kết quả; tinh thần phục vụ thể hiện qua tôn trọng và hỗ trợ tuân thủ; văn hóa số đòi hỏi năng lực sử dụng công nghệ, bảo vệ dữ liệu; văn hóa phối hợp bảo đảm liên thông trách nhiệm giữa các bộ phận. Các thành tố này chỉ thực sự có ý nghĩa khi được thể hiện thành hành vi ổn định và chất lượng thực thi, thay vì chỉ dừng lại ở các chuẩn mực được công bố.
1.2. Cơ chế tác động và tiêu chí đánh giá văn hóa công vụ gắn với chất lượng phục vụ người nộp thuế
Chất lượng phục vụ người nộp thuế được hiểu là mức độ hoạt động của cơ quan thuế đáp ứng yêu cầu pháp luật và nhu cầu chính đáng của người nộp thuế thông qua quá trình hướng dẫn, tiếp nhận, xử lý và giải quyết công việc. Khác với dịch vụ thương mại, chất lượng phục vụ trong quản lý thuế không chỉ được xác định bằng sự hài lòng mà còn phải bảo đảm tính hợp pháp, chính xác, công bằng và trách nhiệm giải trình. Cũng theo OECD, cung cấp dịch vụ thuận tiện, phù hợp với nhu cầu người nộp thuế là một phương thức hỗ trợ tuân thủ tự nguyện và củng cố sự tin cậy đối với cơ quan quản lý thuế4.
Về cơ chế tác động, văn hóa công vụ không trực tiếp tạo ra chất lượng phục vụ mà tác động thông qua hành vi và năng lực thực thi của công chức. Những giá trị về trách nhiệm, liêm chính và tinh thần phục vụ có thể thúc đẩy công chức chủ động hướng dẫn, giải quyết đúng thẩm quyền, kiểm soát sai sót và giải trình quyết định. Khi được hỗ trợ bằng năng lực chuyên môn và phối hợp tổ chức, các hành vi này góp phần nâng cao tính chính xác, kịp thời, minh bạch và thuận tiện trong giải quyết công việc. Từ đó, trải nghiệm và niềm tin của người nộp thuế có điều kiện được cải thiện. Do đó, có thể khái quát cơ chế này theo chuỗi sau: giá trị, chuẩn mực công vụ => hành vi và năng lực thực thi => chất lượng giải quyết công việc => trải nghiệm và niềm tin của người nộp thuế.
Tuy nhiên, tác động của văn hóa công vụ còn phụ thuộc vào chất lượng thể chế, nguồn lực nhân sự, quy trình nghiệp vụ, hạ tầng công nghệ và đặc điểm người nộp thuế. Công chức có trách nhiệm vẫn có thể gặp khó khăn khi quy định phức tạp hoặc dữ liệu thiếu đồng bộ. Ngược lại, thủ tục được số hóa không tự động bảo đảm chất lượng nếu hướng dẫn thiếu chính xác hoặc trách nhiệm xử lý không rõ ràng. Vì vậy, trong quá trình đánh giá chất lượng phục vụ của công chức thuế cũng sẽ cần phải phân biệt nguyên nhân thuộc hành vi công chức với những hạn chế khách quan hoặc bất cập trong tổ chức thực thi.
Trên cơ sở đó, khi xem xét văn hóa công vụ gắn với nâng cao chất lượng phục vụ người nộp thuế cần nhìn nhận ở hai nhóm tiêu chí độc lập. Nhóm đánh giá văn hóa công vụ gồm: trách nhiệm, liêm chính, năng lực chuyên nghiệp, tinh thần phục vụ, văn hóa số và khả năng phối hợp; được nhận diện qua tính chủ động, tuân thủ, chất lượng hướng dẫn, xử lý tình huống và phối hợp thực hiện nhiệm vụ. Nhóm đánh giá chất lượng phục vụ gồm tính chính xác, kịp thời, minh bạch, khả năng giải trình, mức độ thuận tiện và phản hồi của người nộp thuế.
1.3. Cơ sở pháp lý và yêu cầu xây dựng văn hóa công vụ trong ngành Thuế
Ở Việt Nam, yêu cầu xây dựng văn hóa công vụ được định hướng tại Quyết định số 1847/QĐ-TTg ngày 27/12/2018 của Thủ tướng Chính phủ phê duyệt Đề án Văn hóa công vụ, nhấn mạnh tinh thần, thái độ làm việc, chuẩn mực giao tiếp, đạo đức và lối sống của đội ngũ cán bộ, công chức, viên chức. Đề án Văn hóa công vụ không chỉ xác lập những quy định về chuẩn mực ứng xử mà còn định hướng hình thành nền công vụ chuyên nghiệp, trách nhiệm và phục vụ.
Luật Cán bộ, công chức số 80/2025/QH15, có hiệu lực từ ngày 01/7/2025, cũng đã quy định về nghĩa vụ, đạo đức công vụ, trách nhiệm thực thi và quản lý, đánh giá công chức. Những quy định này tạo cơ sở pháp lý cho việc chuyển hóa các giá trị trách nhiệm, liêm chính và chuyên nghiệp thành nghĩa vụ pháp lý và căn cứ trong quản lý cán bộ, công chức. Bên cạnh đó, việc đánh giá công chức không chỉ xem xét thái độ chấp hành mà còn phải gắn với kết quả thực hiện nhiệm vụ, chất lượng công việc và trách nhiệm cá nhân.
Đối với ngành Thuế, Luật Quản lý thuế số 108/2025/QH15, có hiệu lực thi hành từ ngày 01/7/2026, cũng tạo khuôn khổ pháp lý cho việc thực hiện quyền của người nộp thuế và trách nhiệm quản lý của cơ quan thuế. Xét trong mối quan hệ giữa quyền của người nộp thuế và nghĩa vụ của công chức cho thấy, chất lượng phục vụ phải được đánh giá đồng thời trên hai phương diện: bảo đảm thực thi đúng pháp luật và tạo thuận lợi cho việc thực hiện nghĩa vụ thuế. Bên cạnh đó, Quyết định số 508/QĐ-TTg ngày 23/4/2022 của Thủ tướng Chính phủ phê duyệt Chiến lược cải cách hệ thống thuế đến năm 2030 còn đặt ra yêu cầu xây dựng ngành Thuế hiện đại, tinh gọn, chuyên nghiệp, minh bạch và tăng cường ứng dụng công nghệ. Điều này đòi hỏi văn hóa công vụ trong ngành Thuế cũng phải thích ứng với quản lý thuế số, trong đó năng lực xử lý dữ liệu, phối hợp nghiệp vụ và trách nhiệm giải trình phải trở thành những yêu cầu thiết yếu của hoạt động phục vụ doanh nghiệp, người nộp thuế.
2. Thực trạng xây dựng văn hóa công vụ và chất lượng phục vụ người nộp thuế tại Thuế Thành phố Hồ Chí Minh
2.1. Chủ trương và tình hình tổ chức thực hiện xây dựng văn hóa công vụ tại Thuế Thành phố Hồ Chí Minh
Quá trình xây dựng văn hóa công vụ tại Thuế Thành phố Hồ Chí Minh thời điểm 2025 - 2026 diễn ra trong bối cảnh tổ chức bộ máy, địa bàn quản lý và phương thức quản lý thuế có những thay đổi đáng kể. Việc sắp xếp đơn vị hành chính cấp tỉnh từ ngày 01/7/2025, hình thành Thành phố Hồ Chí Minh mới trên cơ sở hợp nhất Thành phố Hồ Chí Minh, tỉnh Bình Dương và tỉnh Bà Rịa - Vũng Tàu đã đặt ra yêu cầu phải thống nhất hoạt động quản lý và phục vụ trên địa bàn rộng lớn, với cơ cấu người nộp thuế đa dạng. Đối với cơ quan thuế, sự thay đổi này không đơn thuần là điều chỉnh phạm vi quản lý mà còn đòi hỏi đồng bộ quy trình, phân công trách nhiệm và chuẩn mực thực thi giữa các đơn vị. Về phương diện văn hóa công vụ, đây là điều kiện làm gia tăng yêu cầu thống nhất nhận thức nghề nghiệp và phương thức phục vụ5.
Trong bối cảnh đó, định hướng điều hành của Thuế Thành phố Hồ Chí Minh từng bước thể hiện yêu cầu kết hợp quản lý chặt chẽ với hỗ trợ người nộp thuế. Cơ quan thuế xác định nhiệm vụ hỗ trợ người dân, doanh nghiệp theo phương thức đa kênh, đa tầng, đa chủ thể, đồng thời tăng cường chuẩn hóa dữ liệu, quản lý rủi ro và phối hợp thực thi6. Điều này minh chứng sự mở rộng yêu cầu nghề nghiệp của công chức: bên cạnh năng lực áp dụng pháp luật còn phải có khả năng hướng dẫn, giải trình và giải quyết vướng mắc phù hợp với từng nhóm đối tượng.
Cùng với đó, một trong những nội dung nổi bật là việc đổi mới phương thức hỗ trợ hộ kinh doanh khi chuyển từ thuế khoán sang kê khai. Cuối năm 2025, Thuế Thành phố Hồ Chí Minh triển khai chiến dịch cao điểm với các hoạt động khảo sát, hướng dẫn chính sách, tập huấn, đối thoại và hỗ trợ trực tiếp tại địa bàn kinh doanh. Đến tháng 3/2026, trọng tâm được chuyển sang hỗ trợ hộ kinh doanh thích ứng với phương thức quản lý mới, thực hiện kê khai, sử dụng hóa đơn điện tử và các công cụ số7. Sự điều chỉnh này có ý nghĩa quan trọng đối với văn hóa phục vụ vì đòi hỏi công chức ngành Thuế không chỉ phổ biến quy định mà còn nhận diện khó khăn, hướng dẫn thao tác và theo dõi khả năng thực hiện nghĩa vụ của người nộp thuế.
Đáng chú ý, Chương trình đồng hành cùng hộ kinh doanh năm 2026 được cơ quan thuế xây dựng với 15 mục tiêu cụ thể, triển khai hỗ trợ tại chợ, tuyến phố và trung tâm thương mại; hướng dẫn mở sổ kế toán, cài đặt eTax Mobile, đăng ký hóa đơn điện tử và thực hiện các thủ tục liên quan8. Phương thức hỗ trợ trực tiếp tại nơi kinh doanh cho thấy, sự thay đổi trong cách tổ chức tiếp cận, từ chỗ chủ yếu chờ người nộp thuế liên hệ sang chủ động đưa hoạt động hướng dẫn đến đối tượng phục vụ. Về mặt quản trị công vụ, đây có thể được xem là điều kiện thuận lợi để phát huy tinh thần phục vụ.
Cùng với hỗ trợ trực tiếp, Thuế Thành phố Hồ Chí Minh còn tăng cường sử dụng công nghệ trong tương tác với người nộp thuế. Ngày 14/11/2025, đơn vị tổ chức ra mắt Cổng Thông tin điện tử Thuế Thành phố Hồ Chí Minh và ứng dụng Zalo Mini App HCMTax9. Việc hình thành các đầu mối thông tin tập trung tạo điều kiện chuẩn hóa nội dung hướng dẫn, mở rộng khả năng tiếp cận và giảm sự phụ thuộc vào giao dịch trực tiếp. Tuy nhiên, xét dưới góc độ văn hóa số, ngoài yêu cầu về vận hành công cụ còn phải bảo đảm thông tin chính xác, được cập nhật, có cơ chế xử lý những trường hợp không thể giải quyết tự động.
Phương thức phối hợp trong hoạt động hỗ trợ cũng được mở rộng thông qua sự tham gia của chính quyền cơ sở, ngân hàng và các doanh nghiệp cung cấp giải pháp công nghệ. Trong chương trình cao điểm tháng 3/2026, các chủ thể này đã được huy động nhằm hỗ trợ hộ kinh doanh tiếp cận công cụ kê khai, thanh toán và quản lý giao dịch10. Cơ chế phối hợp cũng giúp giảm thiểu những rào cản nằm ngoài phạm vi hướng dẫn pháp luật thuế đơn thuần, đặc biệt là khó khăn về kỹ thuật và phương thức tổ chức kinh doanh. Đặc biệt, trách nhiệm giải thích chính sách, bảo đảm tính hợp pháp và xử lý kiến nghị thuộc thẩm quyền vẫn phải được cơ quan thuế thực hiện đầy đủ, không thể chuyển giao cho đơn vị cung cấp công nghệ.
2.2. Những kết quả đạt được trong xây dựng văn hóa công vụ và phục vụ người nộp thuế
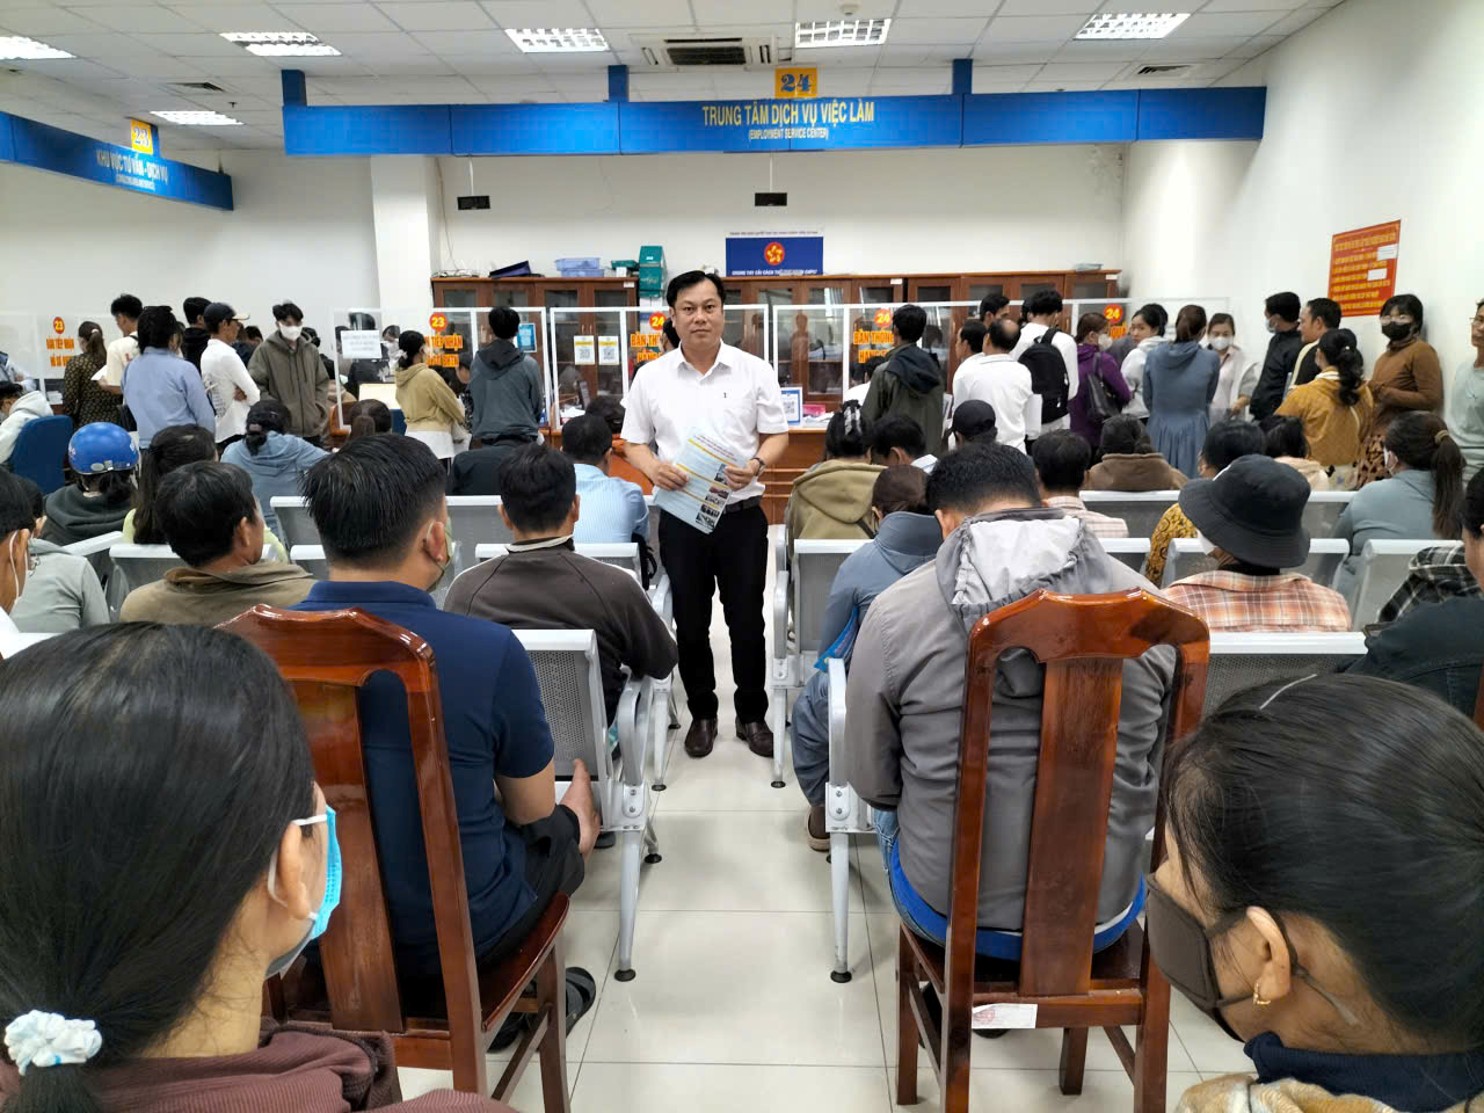
Kết quả nổi bật trước hết thể hiện ở quy mô tổ chức hỗ trợ người nộp thuế trong giai đoạn chuyển đổi phương thức quản lý. Tính đến cuối tháng 12/2025, Thuế Thành phố Hồ Chí Minh và các Thuế cơ sở đã thực hiện 2.977 lượt hoạt động truyền thông, tuyên truyền; phát hành 279.128 ấn phẩm; tổ chức 946 lượt hội nghị, tập huấn, đối thoại với 197.277 lượt hộ kinh doanh tham gia; hỗ trợ, giải đáp vướng mắc cho 101.166 lượt hộ kinh doanh và tổ chức 1.819 điểm hỗ trợ lưu động, thu hút 42.679 lượt tham gia11. Những kết quả này phản ánh khả năng huy động nguồn lực và mở rộng phạm vi tiếp cận trong một chiến dịch có thời hạn, nhất là với nhóm người nộp thuế chịu tác động trực tiếp từ thay đổi chính sách.
Kết quả chuyển đổi phương thức thực hiện nghĩa vụ thuế cũng cho thấy những đầu ra cụ thể. Tại Hội nghị tổng kết ngày 24/12/2025, lãnh đạo Thuế Thành phố Hồ Chí Minh cho biết có 100% hộ thuộc diện thuế khoán được khảo sát, vận động trước thời hạn kế hoạch 15 ngày; hơn 35.000 hộ đã chuyển sang kê khai; 98% hộ có tài khoản thuế điện tử, trong đó 92% sử dụng eTax Mobile; 22.646 hộ sử dụng hóa đơn điện tử từ máy tính tiền12. Những số liệu này cũng xác nhận mức độ tiếp cận và chuyển đổi phương thức giao dịch thuế trong nhóm đối tượng được báo cáo, qua đó tạo điều kiện thực hiện nghĩa vụ trên môi trường điện tử.
Một kết quả đáng chú ý nữa là việc hình thành các kênh thông tin, hỗ trợ theo phương thức số. Cổng thông tin Thuế Thành phố Hồ Chí Minh và HCMTax được triển khai nhằm tập trung thông tin, cung cấp hướng dẫn và tạo thêm phương thức tiếp cận cho cá nhân, hộ kinh doanh. Đến tháng 8/2026, đơn vị tiếp tục ra mắt Tổng đài ứng dụng trí tuệ nhân tạo hoạt động 24/7 và triển khai thông tin thuế qua các nền tảng thanh toán số13. Việc mở rộng kênh giao tiếp cho thấy, hướng phát triển từ hỗ trợ tại quầy sang mô hình kết hợp trực tiếp, trực tuyến và tự động hóa. Về phương diện văn hóa số, kết quả này đã tạo điều kiện để công chức chuẩn hóa thông tin và hỗ trợ nhiều đối tượng hơn.
Hoạt động phục vụ trực tiếp cũng được điều chỉnh theo nhu cầu của từng nhóm đối tượng, cụ thể: ngày 16/3/2026, Thuế cơ sở 10 tổ chức hội nghị hướng dẫn chính sách thuế mới với hơn 2.000 hộ, cá nhân kinh doanh tham dự. Trong lĩnh vực thuế thu nhập cá nhân, Thuế Thành phố Hồ Chí Minh thông báo tổ chức hỗ trợ trực tiếp tại trụ sở từ ngày 01/4 đến ngày 04/5/2026 nhằm hướng dẫn hồ sơ và giải đáp những vướng mắc trong quyết toán thuế năm 202514,15. Qua đó cho thấy, sự đa dạng hóa hình thức hỗ trợ theo nghiệp vụ, thời điểm và đặc điểm đối tượng, thay vì chỉ áp dụng duy nhất một phương thức tương tác như trước đó.
Đặc biệt, tính riêng trong 9 tháng đầu năm 2026. Thuế Thành phố Hồ Chí Minh đã hỗ trợ trên 970.000 cuộc gọi, gửi gần 430.000 tin nhắn qua Zalo và trả lời hơn 2.100 văn bản đề nghị giải đáp chính sách. Cơ quan thuế cũng tổ chức gặp gỡ doanh nghiệp có hồ sơ hoàn thuế, doanh nghiệp lớn và đại diện hiệp hội để tiếp nhận, giải đáp khó khăn16. Do đó có thể thấy, hoạt động hỗ trợ được duy trì ở nhiều kênh tương tác, không giới hạn trong chiến dịch dành cho hộ kinh doanh cuối năm 2025.
Ở phương diện phối hợp, chương trình chuyển đổi hộ kinh doanh cũng ghi nhận việc Thuế Thành phố Hồ Chí Minh tổ chức các tổ hỗ trợ cố định, lưu động, ký quy chế phối hợp với 168 đơn vị chính quyền cấp xã và phối hợp với 15 nhà cung cấp giải pháp, ngân hàng, tổ chức tư vấn. Những hoạt động này đã từng bước tạo cơ sở cho phương thức phục vụ có sự tham gia của nhiều chủ thể, hỗ trợ giải quyết đồng thời các yêu cầu về pháp lý, nghiệp vụ và công nghệ. Tuy nhiên, bằng chứng tổ chức phối hợp chưa phản ánh đầy đủ chất lượng chia sẻ thông tin, thời gian xử lý liên thông hoặc khả năng hạn chế tình trạng chuyển trách nhiệm giữa các đơn vị.
2.3. Những hạn chế và một số vấn đề đặt ra
Mặc dù các hoạt động hỗ trợ và đổi mới phương thức phục vụ đã đạt những kết quả nhất định, thực tiễn tại Thuế Thành phố Hồ Chí Minh vẫn đặt ra nhiều thách thức đối với yêu cầu xây dựng văn hóa công vụ chuyên nghiệp. Những thách thức này cần được xem xét trong mối quan hệ giữa hành vi, năng lực công chức với điều kiện tổ chức thực thi, cụ thể:
Trước hết, áp lực về quy mô quản lý và nguồn lực trực tiếp là vấn đề có bằng chứng tương đối rõ. Tính đến ngày 24/12/2025, Thuế Thành phố Hồ Chí Minh quản lý gần 346.000 hộ kinh doanh, trong khi chỉ có 524 công chức trực tiếp đảm nhiệm quản lý nhóm đối tượng này, bình quân gần 700 hộ/công chức17. Khối lượng quản lý lớn đặt ra yêu cầu đáng kể về tổ chức hỗ trợ, khả năng xử lý tình huống và phân bổ thời gian giữa nhiệm vụ quản lý với phục vụ. Trong điều kiện đó, nguy cơ quá tải có thể ảnh hưởng đến khả năng hướng dẫn cá thể hóa và theo dõi những trường hợp phức tạp.
Cùng với áp lực nguồn lực, việc thay đổi phương thức quản lý thuế còn làm gia tăng yêu cầu đối với năng lực chuyên môn và văn hóa số. Những khó khăn của hộ kinh doanh liên quan đến thói quen quản lý, chi phí tuân thủ, hạn chế kỹ năng công nghệ và tác động của thông tin sai lệch. Những yếu tố này khiến nhu cầu hỗ trợ không đồng nhất, đòi hỏi công chức Thuế vừa nắm vững chính sách vừa có khả năng giải thích dễ hiểu và hướng dẫn thao tác phù hợp. Yêu cầu bảo đảm sự thống nhất trong hướng dẫn và áp dụng pháp luật cũng trở nên đáng chú ý khi chính sách thuế thay đổi. Tại Hội nghị Đối thoại doanh nghiệp - chính quyền Thành phố Hồ Chí Minh ngày 24/7/2026, cơ quan thuế tiếp nhận, giải đáp nhiều vướng mắc và ghi nhận kiến nghị của doanh nghiệp liên quan đến việc thực hiện các quy định thuế mới. Sự kiện cho thấy nhu cầu giải thích, thống nhất cách áp dụng và hạn chế rủi ro tuân thủ vẫn còn tồn tại.
Một vấn đề khác liên quan trực tiếp đến văn hóa phối hợp và trách nhiệm xử lý liên thông là chất lượng dữ liệu quản lý thuế. Tháng 8/2026, Thuế Thành phố Hồ Chí Minh triển khai rà soát dữ liệu người phụ thuộc phục vụ quyết toán thuế thu nhập cá nhân, đồng thời tăng cường hỗ trợ người nộp thuế hoàn thành nghĩa vụ trên môi trường điện tử18. Hoạt động chuẩn hóa dữ liệu cho thấy yêu cầu bảo đảm thông tin chính xác, nhất quán giữa các khâu nghiệp vụ vẫn cần được chú trọng.
Trong quản lý nợ thuế, quy mô người nộp thuế lớn, số khoản nợ phát sinh và tình trạng người nộp thuế không còn hoạt động tại địa chỉ đăng ký cũng tiếp tục gây áp lực đối với việc phân loại, đối soát và xác định nghĩa vụ. Thuế Thành phố Hồ Chí Minh cũng đang dần chuyển sang khai thác dữ liệu và trí tuệ nhân tạo nhằm hỗ trợ quản lý nợ19. Vấn đề cần quan tâm hiện tại là trách nhiệm kiểm chứng thông tin, khả năng giải thích kết quả và phối hợp xử lý những trường hợp dữ liệu chưa thống nhất. Bởi thực tế, công nghệ hỗ trợ nhận diện vấn đề nhưng không thay thế yêu cầu xác minh và trách nhiệm pháp lý của công chức.
Đối với hoạt động hoàn thuế, Thuế Thành phố Hồ Chí Minh tiếp tục tổ chức gặp gỡ doanh nghiệp có hồ sơ hoàn thuế, đồng thời kết hợp giải quyết hồ sơ với kiểm soát rủi ro và kiểm tra sau hoàn. Đây là lĩnh vực thể hiện rõ yêu cầu cân bằng giữa bảo vệ quyền lợi hợp pháp của doanh nghiệp và phòng ngừa gian lận.
3. Giải pháp xây dựng văn hóa công vụ chuyên nghiệp, nâng cao chất lượng phục vụ người nộp thuế tại Thuế Thành phố Hồ Chí Minh
3.1. Tiếp tục thực hiện thực chất các chuẩn mực văn hóa công vụ, gắn với trách nhiệm, liêm chính và chất lượng phục vụ người nộp thuế
Xây dựng văn hóa công vụ chuyên nghiệp tại Thuế Thành phố Hồ Chí Minh cần đặt trọng tâm vào việc tiếp tục thực hiện nghiêm túc, hiệu quả và thực chất các chuẩn mực văn hóa công vụ đã được quy định, đồng thời cụ thể hóa những yêu cầu này phù hợp với đặc thù quản lý thuế. Thay vì chú trọng ban hành thêm quy định hoặc tổ chức các hoạt động mang tính hình thức, cần khắc phục khoảng cách giữa chuẩn mực được quy định và hành vi thực thi, bảo đảm văn hóa công vụ trở thành yêu cầu thường xuyên trong giải quyết công việc và phục vụ người nộp thuế. Đây cũng là định hướng phù hợp với mục tiêu xây dựng nền công vụ chuyên nghiệp, trách nhiệm, minh bạch và hiệu quả theo Đề án Văn hóa công vụ được phê duyệt theo Quyết định số 1847/QĐ-TTg ngày 27/12/2018 của Thủ tướng Chính phủ.
Trước mắt, Thuế Thành phố Hồ Chí Minh cần rà soát việc thực hiện các quy định hiện hành về đạo đức, kỷ luật, kỷ cương, trách nhiệm và ứng xử công vụ; cụ thể hóa thành những yêu cầu hành vi gắn với từng nhóm nhiệm vụ và vị trí việc làm. Đối với công chức trực tiếp phục vụ người nộp thuế, các chuẩn mực phải thể hiện ở hướng dẫn chính xác, thống nhất, giao tiếp đúng mực, không gây phiền hà và chủ động giải thích những vấn đề thuộc thẩm quyền. Đối với công chức xử lý hồ sơ, cần đề cao trách nhiệm về tiến độ, tính chính xác, minh bạch và khả năng giải trình. Trong hoạt động thanh tra, kiểm tra và quản lý tuân thủ, phải bảo đảm tính công tâm, liêm chính, tôn trọng quyền và lợi ích hợp pháp của người nộp thuế.
Đồng thời, cần đưa việc thực hiện văn hóa công vụ vào sinh hoạt chuyên môn, tự rà soát và chấn chỉnh thường xuyên; kịp thời nhận diện, khắc phục những biểu hiện thiếu trách nhiệm, né tránh, đùn đẩy hoặc ứng xử chưa phù hợp. Hiệu quả thực hiện phải được kiểm chứng qua chất lượng giải quyết công việc và những chuyển biến trong hành vi phục vụ, không chỉ qua số lượng hoạt động tuyên truyền hay cam kết. Qua đó, từng bước hình thành văn hóa công vụ chuyên nghiệp, liêm chính, lấy người nộp thuế làm trung tâm và nâng cao chất lượng phục vụ thực chất.
3.2. Phát huy trách nhiệm nêu gương của cấp ủy, cán bộ lãnh đạo, quản lý và người đứng đầu trong xây dựng văn hóa công vụ chuyên nghiệp
Giải pháp này cần được coi là phương thức chuyển hóa các chuẩn mực công vụ thành hành vi thực thi thống nhất. Sự gương mẫu của người lãnh đạo về liêm chính, kỷ luật, trách nhiệm và tinh thần phục vụ có ý nghĩa định hướng hành vi, củng cố niềm tin và tạo động lực để công chức chủ động thực hiện nhiệm vụ. Yêu cầu này phù hợp với quan điểm của Đảng về trách nhiệm nêu gương, trong đó cán bộ giữ chức vụ càng cao càng phải gương mẫu.
Theo đó, cấp ủy cần đề cao trách nhiệm lãnh đạo, giám sát việc thực hiện văn hóa công vụ; cán bộ lãnh đạo, quản lý phải nêu gương trong điều hành, phối hợp và giải quyết công việc; người đứng đầu trực tiếp chịu trách nhiệm về chất lượng tổ chức thực thi trong phạm vi thẩm quyền. Trọng tâm nêu gương phải thể hiện qua những hành động cụ thể: chấp hành nghiêm kỷ luật, công tâm trong xử lý công việc, chủ động giải quyết tình huống phức tạp, không né tránh trách nhiệm, tôn trọng và lắng nghe người nộp thuế. Khi phát sinh tình trạng hướng dẫn thiếu thống nhất, hồ sơ kéo dài hoặc kiến nghị chưa được giải quyết, người đứng đầu cần trực tiếp chỉ đạo xác định nguyên nhân, phân định trách nhiệm và theo dõi kết quả khắc phục, thay vì chỉ yêu cầu cấp dưới báo cáo. Vì vậy, tính chuyên nghiệp không thể chỉ được xác định bằng thái độ trách nhiệm mà cần được bảo đảm bằng năng lực giải quyết chính xác, kịp thời những tình huống thực tế.
Để trách nhiệm nêu gương được thực hiện thường xuyên, cần gắn cam kết của cán bộ lãnh đạo với kiểm điểm định kỳ, giám sát của tổ chức đảng và việc xem xét phản hồi có căn cứ từ người nộp thuế. Kết quả khắc phục hạn chế phải được thông tin minh bạch trong phạm vi pháp luật cho phép. Qua đó, hình thành sự thống nhất giữa lời nói và hành động, lan tỏa tinh thần trách nhiệm trong đội ngũ công chức, góp phần nâng cao chất lượng phục vụ người nộp thuế.
3.3. Phát triển năng lực chuyên môn, kỹ năng phục vụ và văn hóa số của công chức thuế
Yêu cầu phát triển năng lực công chức xuất phát từ sự thay đổi của pháp luật thuế, áp lực khối lượng công việc và sự khác biệt về khả năng tiếp cận công nghệ của người nộp thuế. Thực tiễn Thuế Thành phố Hồ Chí Minh triển khai hỗ trợ đa kênh, chuyển đổi phương thức quản lý hộ kinh doanh và tăng cường ứng dụng dữ liệu cho thấy công chức phải đồng thời đáp ứng yêu cầu chuyên môn, hướng dẫn và xử lý nghiệp vụ số. Vì vậy, tính chuyên nghiệp không thể chỉ được xác định bằng thái độ trách nhiệm mà cần được bảo đảm bằng năng lực giải quyết chính xác, kịp thời những tình huống thực tế, đặc biệt là và năng lực số của đội ngũ công chức ngành thuế.
Theo đó, cần đổi mới hoạt động bồi dưỡng theo hướng xuất phát từ yêu cầu vị trí việc làm và khoảng thiếu hụt năng lực được xác định qua đánh giá nghiệp vụ. Đối với công chức trực tiếp hỗ trợ, trọng tâm là kỹ năng giải thích chính sách, giao tiếp, xử lý bất đồng và hướng dẫn người nộp thuế thực hiện thủ tục điện tử. Đối với vị trí xử lý hồ sơ, hoàn thuế hoặc quản lý dữ liệu, cần chú trọng năng lực áp dụng pháp luật, kiểm tra thông tin, nhận diện sai lệch và phối hợp xử lý tình huống liên thông. Văn hóa số phải được hiểu là khả năng sử dụng công nghệ có trách nhiệm, bảo đảm tính chính xác, an toàn thông tin và không làm gián đoạn quyền tiếp cận dịch vụ của người nộp thuế.
Về triển khai, các bộ phận phụ trách tổ chức cán bộ và nghiệp vụ cần phối hợp xây dựng ngân hàng tình huống từ những vướng mắc thực tế đã được xử lý, tổ chức bồi dưỡng chuyên đề và chia sẻ kinh nghiệm giữa các Thuế cơ sở. Có thể ưu tiên hình thức hướng dẫn tại công việc, kết hợp học tập trực tuyến nhằm hạn chế ảnh hưởng đến hoạt động thường xuyên. Hiệu quả bồi dưỡng cần được đánh giá thông qua khả năng vận dụng kiến thức, chất lượng xử lý tình huống và mức độ giảm sai sót thuộc trách nhiệm công chức, thay vì chỉ căn cứ số lớp học hoặc chứng chỉ. Giải pháp này cũng phù hợp với định hướng chuyên nghiệp hóa nguồn nhân lực và hiện đại hóa quản lý thuế trong Chiến lược cải cách hệ thống thuế đến năm 2030.
3.4. Đổi mới cơ chế đánh giá và quản lý công chức theo kết quả thực thi, chất lượng phục vụ
Một yêu cầu quan trọng đặt ra từ thực tiễn là chuyển trọng tâm đánh giá từ khối lượng hoạt động sang chất lượng thực thi và kết quả phục vụ. Những số liệu về lượt hỗ trợ, hội nghị hoặc giao dịch điện tử phản ánh quy mô hoạt động nhưng chưa đủ để xác định tính chính xác, kịp thời và trách nhiệm giải trình. Vì vậy, cần rà soát, hoàn thiện việc sử dụng các tiêu chí đánh giá công chức gắn với chất lượng giải quyết công việc, trên cơ sở pháp luật hiện hành và hệ thống quản lý đã được thiết lập. Luật Cán bộ, công chức số 80/2025/QH15 tạo cơ sở pháp lý cho việc quản lý, đánh giá công chức theo yêu cầu nhiệm vụ và kết quả thực thi công vụ.
Trong phạm vi được phân cấp, Thuế Thành phố Hồ Chí Minh cần cụ thể hóa chỉ báo chất lượng theo đặc điểm từng vị trí, chú trọng tiến độ xử lý, độ chính xác của hướng dẫn, chất lượng giải trình, khả năng khắc phục sai sót và trách nhiệm phối hợp. Những chỉ báo này phải được đối chiếu với độ phức tạp của hồ sơ, khối lượng công việc và điều kiện thực hiện, tránh đánh giá cơ học theo số lượng hoặc tốc độ. Đặc biệt, không thể xem mọi phản ánh không hài lòng là bằng chứng về lỗi công chức, bởi kết quả giải quyết đúng pháp luật đôi khi không phù hợp với mong muốn của người nộp thuế.
Cơ chế đánh giá cần kết hợp dữ liệu nghiệp vụ, kết quả kiểm tra nội bộ và phản hồi người nộp thuế, đồng thời bảo đảm quy trình xác minh khách quan. Người đứng đầu đơn vị chịu trách nhiệm theo dõi những vấn đề lặp lại, xác định nguyên nhân và sử dụng kết quả đánh giá để điều chỉnh phân công, đề xuất bồi dưỡng hoặc thực hiện biện pháp quản lý phù hợp. Trước mắt, nên rà soát tính sẵn có của dữ liệu, lựa chọn một số chỉ báo tại bộ phận trực tiếp phục vụ để áp dụng thử, sau đó đánh giá khả năng mở rộng. Việc xác lập đường cơ sở trước khi đặt mục tiêu cải thiện sẽ giúp bảo đảm tính khả thi, tránh áp đặt chỉ tiêu thiếu căn cứ. Qua đó, đánh giá công chức trở thành công cụ thúc đẩy trách nhiệm và cải thiện chất lượng phục vụ, thay vì chỉ phục vụ phân loại hành chính.
3.5. Xây dựng môi trường công vụ thúc đẩy phối hợp, cải tiến liên tục và lấy người nộp thuế làm trung tâm
Chất lượng phục vụ người nộp thuế không chỉ phụ thuộc vào năng lực và trách nhiệm của từng công chức mà còn chịu ảnh hưởng của môi trường tổ chức và cơ chế phối hợp. Trong điều kiện Thuế Thành phố Hồ Chí Minh quản lý địa bàn rộng, triển khai hỗ trợ đa kênh và tăng cường xử lý dữ liệu, nhiều công việc đòi hỏi sự tham gia của các bộ phận nghiệp vụ và cơ quan liên quan. Thực tiễn này đặt ra yêu cầu bảo đảm tính liên tục trong giải quyết công việc, hạn chế chuyển trách nhiệm không cần thiết và tăng khả năng xử lý những vướng mắc có nhiều đầu mối. Theo đó, Thuế Thành phố Hồ Chí Minh cần rà soát cơ chế phối hợp hiện hành, xác định rõ đầu mối tiếp nhận, trách nhiệm chuyển xử lý, thời hạn phản hồi và phương thức theo dõi các trường hợp liên quan nhiều đơn vị. Đối với những vướng mắc về dữ liệu, hoàn thuế hoặc nghĩa vụ thuế, cần bảo đảm trách nhiệm của từng bộ phận được xác định theo chức năng, tránh để người nộp thuế phải liên hệ nhiều lần nhằm tìm kiếm thông tin. Việc cải thiện phối hợp phải dựa trên bộ máy hiện có, không làm phát sinh tầng nấc trung gian hoặc thủ tục ngoài quy định.
Đồng thời, cần hình thành cơ chế học hỏi và cải tiến thường xuyên từ phản ánh, kiến nghị của người nộp thuế. Các phản ánh phải được phân loại theo nguyên nhân thuộc chính sách, nghiệp vụ, dữ liệu, công nghệ hoặc hành vi phục vụ. Từ đó, xác định trách nhiệm xử lý và điều chỉnh phương thức thực hiện. Người đứng đầu Thuế cơ sở và các đơn vị nghiệp vụ cần định kỳ tổng hợp những tình huống lặp lại, chia sẻ bài học và đề xuất sửa đổi quy trình thuộc thẩm quyền. Đối với bất cập vượt thẩm quyền, Thuế Thành phố Hồ Chí Minh cần tổng hợp, kiến nghị Cục Thuế hoặc Bộ Tài chính xem xét. Cơ chế này góp phần xây dựng môi trường công vụ coi phản hồi là nguồn thông tin cải tiến, qua đó nâng cao tính nhất quán, thuận tiện và chất lượng phục vụ người nộp thuế.
4. Kết luận
Xây dựng văn hóa công vụ chuyên nghiệp là yêu cầu thiết yếu nhằm nâng cao chất lượng phục vụ người nộp thuế trong tiến trình đổi mới quản lý thuế. Văn hóa công vụ không chỉ thể hiện ở đạo đức, thái độ ứng xử mà còn được phản ánh qua năng lực chuyên môn, tính liêm chính, trách nhiệm giải trình và khả năng phối hợp trong thực thi nhiệm vụ. Những giá trị này góp phần nâng cao chất lượng phục vụ khi được chuyển hóa thành hành vi và kết quả giải quyết công việc cụ thể. Thực tiễn tại Thuế Thành phố Hồ Chí Minh cho thấy, những chuyển biến trong tổ chức hỗ trợ, đa dạng hóa phương thức phục vụ và ứng dụng công nghệ, đồng thời đặt ra yêu cầu về nguồn lực, năng lực thực thi, phối hợp và đo lường chất lượng phục vụ. Tuy nhiên, bên cạnh đó cũng còn những tồn tại, hạn chế nhất định, có ảnh hưởng tới mức độ thay đổi văn hóa công vụ hoặc tác động trực tiếp đến sự hài lòng của người nộp thuế. Vì vậy, cần đồng bộ hóa chuẩn mực hành vi, phát triển năng lực công chức, đổi mới đánh giá theo kết quả thực thi và hoàn thiện cơ chế phối hợp, cải tiến liên tục. Đây cũng chính là cơ sở để xây dựng môi trường công vụ chuyên nghiệp, trách nhiệm, phục vụ với tiêu chí lấy người nộp thuế làm trung tâm./.
-----------------------------------------
Tài liệu tham khảo:
1. https://governance.ie/uploads/files/Culture/Schein%20-%20Organizational%20Culture%20and%20Leadership%2C%203rd%20Edition.pdf
2. Perry, James L., and Lois Recascino Wise. “The Motivational Bases of Public Service.” Public Administration Review, vol. 50, no. 3, 1990, pp. 367–73. JSTOR, https://doi.org/10.2307/976618. Accessed 16 Oct. 2026.
3. OECD (2025), Tax Administration 2025: Comparative Information on OECD and other Advanced and Emerging Economies, OECD Publishing, Paris, https://doi.org/10.1787/cc015ce8-en.
4. OECD (2025), Tax Administration 2025: Comparative Information on OECD and other Advanced and Emerging Economies, OECD Publishing, Paris, https://doi.org/10.1787/cc015ce8-en.
Quốc hội, Nghị quyết số 202/2025/QH15 của Quốc hội về việc sắp xếp đơn vị hành chính cấp tỉnh.
6. https://thoibaotaichinhvietnam.vn/thue-tp-ho-chi-minh-gan-ho-tro-nguoi-dan-doanh-nghiep-voi-nang-cao-hieu-qua-quan-ly-190993.html.
7. https://thoibaotaichinhvietnam.vn/thue-tp-ho-chi-minh-phat-dong-thang-cao-diem-ho-tro-nguoi-nop-thue-tuan-thu-phap-luat-thue-194055.html.
8. https://thoibaotaichinhvietnam.vn/thue-tp-ho-chi-minh-ho-tro-thuc-chat-doi-voi-ho-kinh-doanh-194265.html.
9. https://thoibaotaichinhvietnam.vn/thue-tp-ho-chi-minh-ra-mat-cong-thong-tin-va-ung-dung-da-nang-ho-tro-nguoi-nop-thue-186977.html.
10. https://thoibaotaichinhvietnam.vn/thue-tp-ho-chi-minh-ho-tro-thuc-chat-doi-voi-ho-kinh-doanh-194265.html
11. https://thoibaotaichinhvietnam.vn/truoc-gio-g-xoa-bo-thue-khoan-ho-kinh-doanh-can-lam-gi-de-thich-ung-189620.html
12. https://thoibaotaichinhvietnam.vn/tp-ho-chi-minh-100-ho-khoan-duoc-khao-sat-van-dong-truoc-thoi-han-189349.html
13. https://thoibaotaichinhvietnam.vn/thue-tp-ho-chi-minh-tien-phong-ung-dung-ai-ho-tro-nguoi-nop-thue-202006.html.
14. https://thoibaotaichinhvietnam.vn/thue-co-so-10-tp-ho-chi-minh-huong-dan-chinh-sach-thue-moi-cho-hon-2000-ho-kinh-doanh-193832.html
15. https://thoibaotaichinhvietnam.vn/thue-tp-ho-chi-minh-truc-tiep-ho-tro-nguoi-nop-thue-quyet-toan-thue-thu-nhap-ca-nhan-tai-tru-so-194787.html.
16. https://thoibaotaichinhvietnam.vn/thue-tp-ho-chi-minh-tang-cuong-quan-ly-thu-tu-du-lieu-va-phan-tich-rui-ro-205437.html.
17. https://thoibaotaichinhvietnam.vn/tp-ho-chi-minh-100-ho-khoan-duoc-khao-sat-van-dong-truoc-thoi-han-189349.html.
18. https://thoibaotaichinhvietnam.vn/thue-tp-ho-chi-minh-chuan-hoa-du-lieu-nguoi-phu-thuoc-phuc-vu-quyet-toan-thue-201788.html
19. https://thoibaotaichinhvietnam.vn/thue-tp-ho-chi-minh-day-manh-chuyen-doi-so-trong-quan-ly-no-thue-202190-202190.html
TS Vũ Đăng Minh (Viện Quản trị và Công nghệ, Trường Đại học Thành Đô);
ThS Lâm Tú Nhàn, CN Trần Minh Sáng, CN Phạm Minh Tiến (Thuế Thành phố Hồ Chí Minh)
.
Tin tức cùng chuyên mục
Bài viết cùng tác giả