

Từ khóa: Chia sẻ rủi ro; doanh nghiệp nhỏ và vừa; rủi ro tài chính khí hậu, doanh nghiệp nhỏ và vừa.
Abstract: Climate-related financial risks are increasingly affecting small and medium-sized enterprises (SMEs) in Vietnam. Due to their limited capital, weak management capacity, and restricted access to finance, SMEs are particularly vulnerable, yet they remain inadequately protected by the law. Based on a theoretical analysis of the specific characteristics of these risks and the legal principles governing risk allocation and sharing between the State and SMEs, this article evaluates the current legal framework for SME support, green finance, insurance, credit, and guarantee funds. It identifies existing shortcomings and proposes directions for improving the legal framework governing climate-related financial risk-sharing for SMEs in the future.
Keywords: Risk sharing; small and medium-sized enterprises (SMEs); climate-related financial risks.
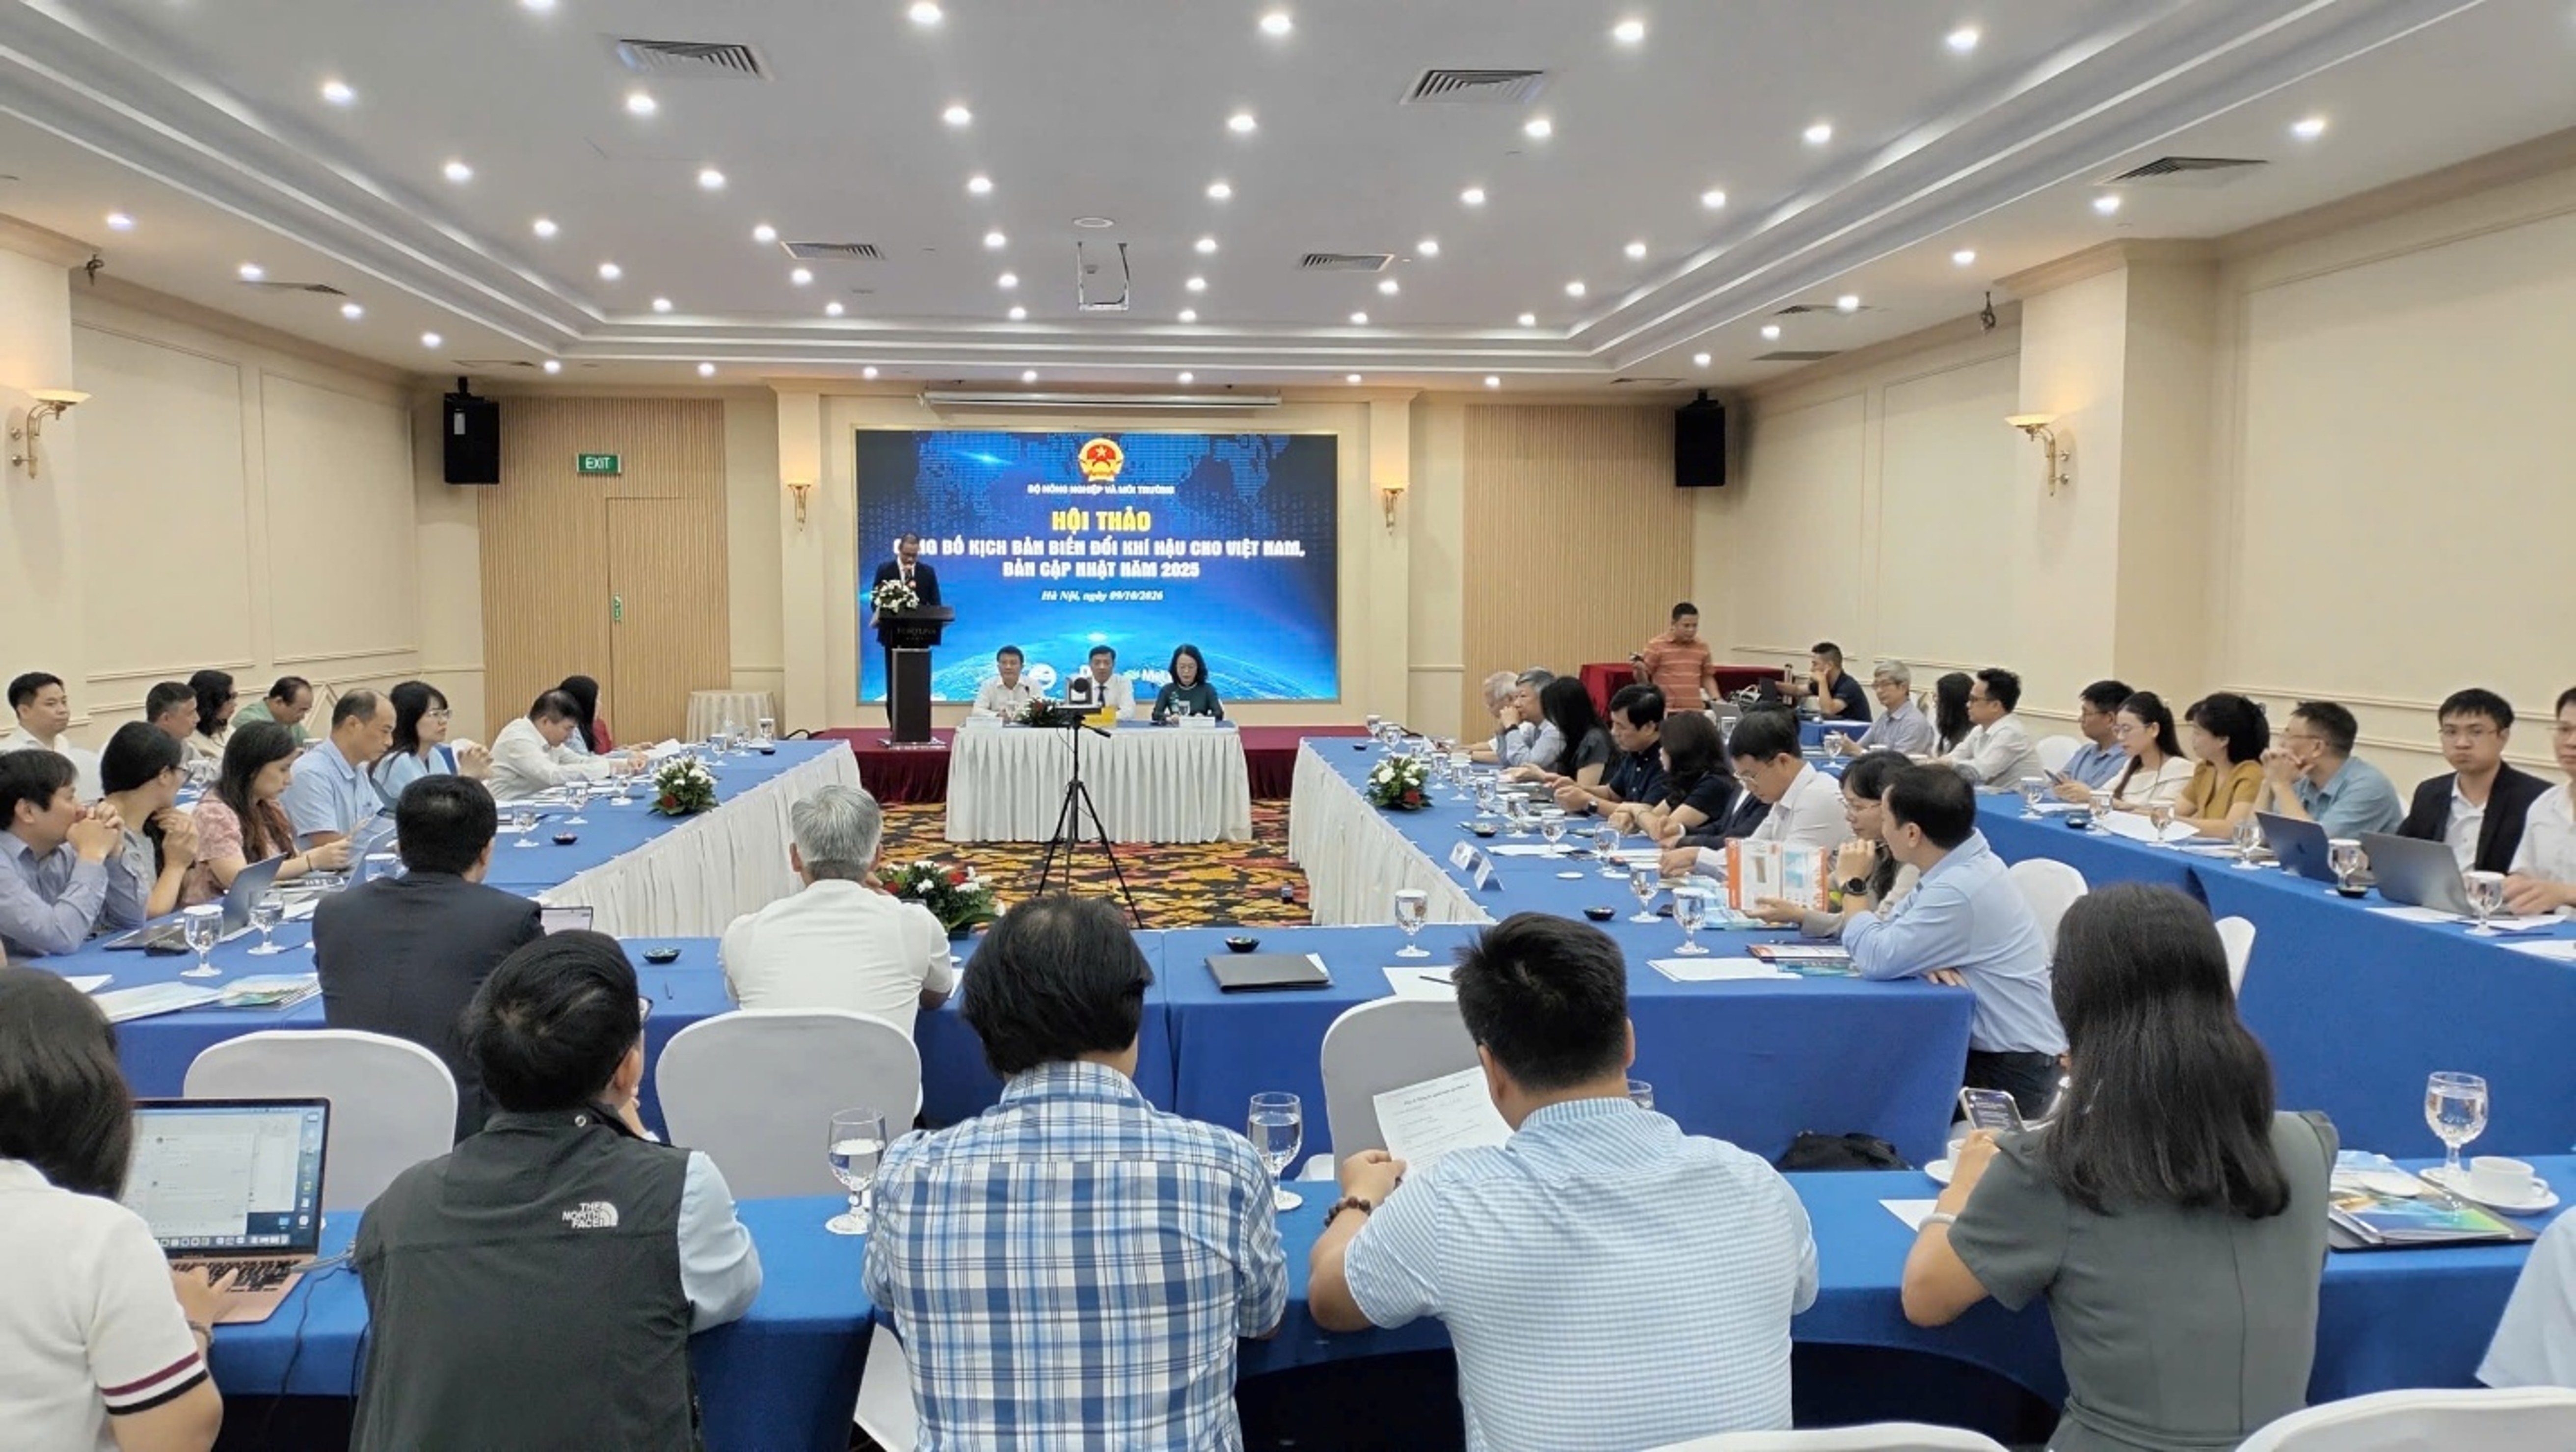
 Bộ Nông nghiệp và Môi trường công bố
“Kịch bản biến đổi khí hậu phiên bản cập nhật năm 2025” (Ảnh: Đỗ Phong)
1. Đặt vấn đề
Biến đổi khí hậu không còn là vấn đề môi trường thuần túy mà đã trở thành nguồn rủi ro tài chính mang tính hệ thống đối với nền kinh tế. Việt Nam được đánh giá là quốc gia chịu tác động nặng nề của biến đổi khí hậu, với tần suất bão, lũ, hạn hán, xâm nhập mặn gia tăng, gây thiệt hại đáng kể về tài sản, gián đoạn chuỗi cung ứng và suy giảm năng lực sản xuất, kinh doanh. Song song với rủi ro vật lý, quá trình chuyển đổi sang nền kinh tế phát thải thấp, với các cam kết đạt phát thải ròng bằng không vào năm 2050, các cơ chế định giá carbon, tiêu chuẩn môi trường - xã hội - quản trị (ESG) và các hàng rào kỹ thuật của thị trường xuất khẩu, cũng tạo ra rủi ro chuyển đổi, làm gia tăng chi phí tuân thủ và nguy cơ tài sản mất giá trị.
Trong bối cảnh đó, doanh nghiệp nhỏ và vừa (DNNVV) lại là nhóm chịu tổn thương cao nhất. Hạn chế về vốn, công nghệ, năng lực quản trị rủi ro cùng khả năng tiếp cận tín dụng và bảo hiểm thấp khiến DNNVV khó tự hấp thụ cú sốc khí hậu. Tuy nhiên, các chính sách hiện hành chủ yếu tập trung vào hỗ trợ phát triển doanh nghiệp, tín dụng xanh, ưu đãi thuế hoặc phòng, chống thiên tai nói chung, chưa hình thành cơ chế pháp lý đồng bộ để phân bổ và chia sẻ rủi ro tài chính khí hậu giữa Nhà nước, DNNVV và các chủ thể tài chính khác.
Thực tiễn đó đặt ra câu hỏi: Nhà nước và DNNVV cần chia sẻ rủi ro theo nguyên tắc nào, bằng công cụ pháp lý nào và pháp luật hiện hành còn những khoảng trống gì? Bài viết tập trung làm rõ các vấn đề lý luận, đánh giá thực trạng pháp luật Việt Nam, đồng thời đề xuất định hướng và mô hình hoàn thiện cơ chế pháp lý nhằm nâng cao khả năng chống chịu của DNNVV và bảo đảm sự ổn định của hệ thống tài chính trước biến đổi khí hậu.
2. Một số vấn đề lý luận trong phân bổ và chia sẻ rủi ro tài chính khí hậu đối với các doanh nghiệp nhỏ và vừa
2.1. Khái niệm và đặc điểm của rủi ro tài chính khí hậu đối với doanh nghiệp nhỏ và vừa
Hiện nay, pháp luật Việt Nam chưa có định nghĩa chính thức về “rủi ro tài chính khí hậu”. Trong khoa học pháp lý và thực tiễn quốc tế, khái niệm này thường được tiếp cận theo khuyến nghị của Lực lượng đặc nhiệm về công bố thông tin tài chính liên quan đến khí hậu (TCFD) và Mạng lưới các ngân hàng trung ương và cơ quan giám sát vì xanh hóa hệ thống tài chính (NGFS). Theo đó, rủi ro tài chính khí hậu là khả năng phát sinh tổn thất tài chính cho chủ thể kinh tế do tác động trực tiếp hoặc gián tiếp của biến đổi khí hậu và quá trình ứng phó với biến đổi khí hậu. Rủi ro này gồm hai nhóm chính:
Thứ nhất, rủi ro vật lý, phát sinh từ các hiện tượng thời tiết cực đoan hoặc các thay đổi dài hạn (nước biển dâng, xâm nhập mặn). Nhóm này gây hư hỏng tài sản, gián đoạn sản xuất, đứt gãy chuỗi cung ứng và làm tăng chi phí hoạt động.
Thứ hai, rủi ro chuyển đổi, phát sinh từ việc điều chỉnh chính sách, pháp luật, công nghệ và thị trường theo hướng phát thải thấp, như thuế, phí carbon, hạn ngạch phát thải, tiêu chuẩn ESG, cơ chế điều chỉnh biên giới carbon của Liên minh châu Âu. Nhóm này làm tăng chi phí tuân thủ, đòi hỏi đầu tư đổi mới công nghệ và có thể khiến tài sản bị mất giá trị.
Ngoài ra, một số nghiên cứu còn đề cập rủi ro trách nhiệm pháp lý, tức nguy cơ bị kiện hoặc xử phạt do không đáp ứng các nghĩa vụ liên quan đến môi trường và khí hậu.
Đối với DNNVV, rủi ro tài chính khí hậu có thể được hiểu là nguy cơ suy giảm doanh thu, tăng chi phí, mất tài sản, suy giảm khả năng trả nợ hoặc mất cơ hội thị trường của DNNVV do các tác động vật lý và chuyển đổi nêu trên, mà doanh nghiệp không đủ nguồn lực để tự phòng ngừa, ứng phó hoặc phục hồi. Rủi ro này có một số đặc điểm sau: (i) Tính hệ thống và lan truyền: rủi ro không chỉ dừng ở từng doanh nghiệp mà lan sang ngân hàng, bảo hiểm, chuỗi cung ứng và ngân sách nhà nước; (ii) Tính bất định và dài hạn: tần suất, mức độ thiệt hại và lộ trình chính sách khó dự báo, gây khó khăn cho việc định giá rủi ro; (iii) Tính tương quan cao: thiên tai có thể gây thiệt hại đồng thời cho nhiều doanh nghiệp trong cùng khu vực, làm suy yếu cơ chế bảo hiểm truyền thống; (iv) Tính không đối xứng: doanh nghiệp chịu thiệt hại trực tiếp nhưng không phải là chủ thể gây ra phần lớn nguyên nhân biến đổi khí hậu.
2.2. Đặc thù rủi ro tài chính khí hậu và yêu cầu chia sẻ rủi ro đối với doanh nghiệp nhỏ và vừa
So với doanh nghiệp lớn, DNNVV có những đặc điểm làm gia tăng mức độ tổn thương trước rủi ro khí hậu.
Một là, hạn chế về nguồn lực tài chính và khả năng hấp thụ cú sốc. Doanh nghiệp nhỏ và vừa thường có vốn mỏng, dòng tiền nhỏ, tài sản tập trung tại một địa điểm hoặc một ngành, nên một sự kiện thiên tai có thể gây gián đoạn nghiêm trọng, thậm chí buộc doanh nghiệp ngừng hoạt động.
Hai là, khả năng tiếp cận tín dụng và bảo hiểm thấp. Do thiếu tài sản bảo đảm, thiếu báo cáo tài chính minh bạch và dữ liệu về rủi ro, DNNVV khó tiếp cận vốn vay ưu đãi cho thích ứng và chuyển đổi xanh. Thị trường bảo hiểm tài sản, bảo hiểm thiên tai còn hạn chế về sản phẩm, phí bảo hiểm cao so với năng lực chi trả.
Ba là, hạn chế về năng lực quản trị và thông tin. Doanh nghiệp nhỏ và vừa thiếu nhân lực chuyên môn để nhận diện, đo lường rủi ro khí hậu, cũng như đáp ứng yêu cầu công bố thông tin, kiểm kê phát thải mà các đối tác lớn và thị trường xuất khẩu ngày càng đòi hỏi.
Bốn là, vị trí đặc thù trong chuỗi giá trị. Doanh nghiệp nhỏ và vừa thường là nhà cung ứng của doanh nghiệp lớn hoặc doanh nghiệp xuất khẩu, nên chịu áp lực chuyển giao chi phí tuân thủ từ phía trên chuỗi mà không có khả năng đàm phán tương xứng.
Từ những đặc thù trên, việc để DNNVV tự gánh chịu toàn bộ rủi ro tài chính khí hậu là không hiệu quả và thiếu công bằng, bởi các lý do sau. Về kinh tế, rủi ro có tính tương quan và hệ thống vượt quá khả năng tự bảo hiểm của doanh nghiệp, thị trường tự thân khó cung ứng đầy đủ các công cụ bảo vệ (thất bại thị trường). Về xã hội, DNNVV tạo ra phần lớn việc làm, sự suy yếu của nhóm này kéo theo hệ lụy về an sinh và ổn định xã hội. Về tài chính vĩ mô, tổn thất tập trung của DNNVV làm tăng nợ xấu, đe dọa an toàn hệ thống tín dụng và cuối cùng vẫn tạo áp lực lên ngân sách nhà nước dưới dạng chi cứu trợ, khắc phục hậu quả. Do vậy, cần có cơ chế pháp lý chia sẻ rủi ro giữa Nhà nước, DNNVV và các chủ thể tài chính, trong đó Nhà nước giữ vai trò kiến tạo, hỗ trợ và can thiệp có chọn lọc đối với những rủi ro mà thị trường không thể hoặc không sẵn sàng đảm nhận.
3. Thực trạng pháp luật về phân bổ và chia sẻ rủi ro tài chính khí hậu đối với các doanh nghiệp nhỏ và vừa
3.1. Khung pháp lý về hỗ trợ tài chính khí hậu và chuyển đổi xanh đối với doanh nghiệp nhỏ và vừa
Hiện nay, Việt Nam chưa có văn bản quy phạm pháp luật điều chỉnh riêng về rủi ro tài chính khí hậu của DNNVV. Các quy định liên quan nằm rải rác trong nhiều lĩnh vực và có thể chia thành bốn nhóm.
Nhóm thứ nhất là các văn bản chính sách định hướng. Cam kết đạt phát thải ròng bằng không vào năm 2050 tại COP26 được cụ thể hóa trong Chiến lược quốc gia về tăng trưởng xanh giai đoạn 2021-2030, tầm nhìn 2050 (Quyết định số 1658/QĐ-TTg ngày 01/10/2021), Chiến lược quốc gia về biến đổi khí hậu đến năm 2050 (Quyết định số 896/QĐ-TTg ngày 26/7/2022) và Kế hoạch quốc gia thích ứng với biến đổi khí hậu giai đoạn 2021-2030 (Quyết định số 1055/QĐ-TTg ngày 20/7/2020). Các văn bản này nhấn mạnh huy động nguồn lực tài chính xanh và vai trò của khu vực tư nhân. Nghị quyết số 68-NQ/TW ngày 04/5/2025 của Bộ Chính trị về phát triển kinh tế tư nhân tiếp tục đặt yêu cầu tháo gỡ khó khăn về vốn, công nghệ và chuyển đổi xanh cho doanh nghiệp tư nhân, trong đó có DNNVV. Tuy nhiên, đây chủ yếu là văn bản định hướng, chưa tạo ra quyền và nghĩa vụ cụ thể về chia sẻ rủi ro.
Nhóm thứ hai là pháp luật hỗ trợ DNNVV. Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017 xác định tiêu chí DNNVV tại Điều 5 và quy định các nội dung hỗ trợ về tiếp cận tín dụng, thuế và kế toán, mặt bằng sản xuất, công nghệ, mở rộng thị trường, thông tin, tư vấn và đào tạo. Nghị định số 80/2021/NĐ-CP hướng dẫn Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017, Nghị định số 39/2019/NĐ-CP về Quỹ Phát triển DNNVV và Nghị định số 34/2018/NĐ-CP về Quỹ bảo lãnh tín dụng cho DNNVV đã tạo khung thể chế hỗ trợ tài chính cho nhóm doanh nghiệp này. Nhìn chung, các quy định này mang tính hỗ trợ phát triển chung, chứ không xác định rủi ro khí hậu là căn cứ riêng để hỗ trợ hay chia sẻ rủi ro.
Nhóm thứ ba là pháp luật môi trường và biến đổi khí hậu. Luật Bảo vệ môi trường năm 2020 dành một chương cho ứng phó với biến đổi khí hậu, quy định về kiểm kê khí nhà kính, giảm nhẹ phát thải, thích ứng, phát triển thị trường các-bon và các chính sách ưu đãi, hỗ trợ đối với hoạt động bảo vệ môi trường. Các nghị định hướng dẫn, như Nghị định số 06/2022/NĐ-CP, Nghị định số 08/2022/NĐ-CP và Quyết định số 21/2023/QĐ-TTg về tiêu chí môi trường và xác nhận dự án đầu tư thuộc danh mục phân loại xanh, đặt nền tảng cho tín dụng xanh, trái phiếu xanh và thị trường các-bon. Đối tượng điều chỉnh chủ yếu là doanh nghiệp phát thải lớn và các dự án quy mô đáng kể. Doanh nghiệp nhỏ và vừa chỉ được điều chỉnh gián tiếp, chủ yếu như chủ thể chịu tác động của chi phí tuân thủ.
Nhóm thứ tư là pháp luật tài chính, tín dụng, bảo hiểm và phòng, chống thiên tai. Về tài chính, Nghị định số 153/2020/NĐ-CP (đã được sửa đổi, bổ sung) có quy định về trái phiếu xanh. Về ngân hàng, Ngân hàng Nhà nước đã ban hành Chỉ thị số 03/CT-NHNN năm 2015 về tín dụng xanh, Đề án phát triển ngân hàng xanh (Quyết định số 1604/QĐ-NHNN ngày 07/8/2028) và quy định về quản lý rủi ro môi trường, xã hội trong cấp tín dụng. Về thiên tai, Luật Phòng, chống thiên tai năm 2013 (sửa đổi, bổ sung năm 2020) và Nghị định số 78/2021/NĐ-CP về Quỹ phòng, chống thiên tai quy định hoạt động ứng phó và khắc phục hậu quả. Về bảo hiểm, Luật Kinh doanh bảo hiểm năm 2022 và các nghị định hướng dẫn tạo khung cho bảo hiểm tài sản, bảo hiểm cháy nổ bắt buộc và bảo hiểm nông nghiệp.
3.2. Cơ chế phân bổ và chia sẻ rủi ro giữa Nhà nước, doanh nghiệp nhỏ và vừa và các chủ thể tài chính
Trên cơ sở khung pháp lý nêu trên, việc phân bổ và chia sẻ rủi ro hiện được thực hiện qua ba tuyến:
Tuyến thứ nhất, quan hệ giữa Nhà nước và DNNVV. Nhà nước hỗ trợ trực tiếp qua ưu đãi thuế, hỗ trợ chi phí tư vấn, đào tạo, công nghệ và các chương trình hỗ trợ theo Luật Hỗ trợ DNNVV. Khi thiên tai xảy ra, hỗ trợ được thực hiện chủ yếu bằng các biện pháp khắc phục hậu quả theo Luật Phòng, chống thiên tai, từ nguồn Quỹ phòng, chống thiên tai, dự phòng ngân sách và các quyết định hỗ trợ cụ thể của cơ quan có thẩm quyền. Cách tiếp cận này mang tính ứng phó sau sự kiện. Mức hỗ trợ phụ thuộc vào khả năng cân đối ngân sách từng thời điểm, chưa được xác lập thành quyền được hưởng có thể dự báo của doanh nghiệp.
Tuyến thứ hai, quan hệ giữa Nhà nước và các chủ thể tài chính. Nhà nước tham gia chia sẻ rủi ro gián tiếp qua các thiết chế tài chính công. Quỹ bảo lãnh tín dụng cho DNNVV cấp bảo lãnh để doanh nghiệp vay vốn ngân hàng. Quỹ Phát triển DNNVV cho vay, đồng tài trợ, và Quỹ Bảo vệ môi trường Việt Nam cho vay ưu đãi đối với dự án bảo vệ môi trường. Về phía điều hành, Ngân hàng Nhà nước khuyến khích tín dụng xanh và cho phép tổ chức tín dụng cơ cấu lại thời hạn trả nợ, miễn, giảm lãi, phí và giữ nguyên nhóm nợ đối với khách hàng gặp khó khăn do thiên tai (Thông tư số 02/2023/TT-NHNN và các văn bản sửa đổi, bổ sung). Ngoài ra, Việt Nam đang tiếp cận nguồn tài chính khí hậu quốc tế thông qua Đối tác chuyển đổi năng lượng công bằng (JETP), Quỹ Khí hậu xanh và các tổ chức tài chính phát triển. Tuy vậy, dòng vốn này chủ yếu hướng tới dự án lớn, hiếm khi đến trực tiếp DNNVV.
Tuyến thứ ba, quan hệ thị trường giữa DNNVV với ngân hàng và doanh nghiệp bảo hiểm. Rủi ro được phân bổ chủ yếu qua hợp đồng tín dụng, hợp đồng bảo hiểm và hợp đồng thương mại. Trong hợp đồng tín dụng, rủi ro khí hậu thể hiện ở yêu cầu thẩm định môi trường, xã hội, tài sản bảo đảm và lãi suất. Trong hợp đồng bảo hiểm, doanh nghiệp có thể mua bảo hiểm tài sản, bảo hiểm gián đoạn kinh doanh hoặc bảo hiểm nông nghiệp, trong đó bảo hiểm nông nghiệp được ngân sách hỗ trợ một phần phí theo Nghị định số 58/2018/NĐ-CP. Khi rủi ro thiên tai làm gián đoạn việc thực hiện hợp đồng, các bên viện dẫn quy định chung của Bộ luật Dân sự năm 2015 về sự kiện bất khả kháng (Điều 156), thực hiện hợp đồng khi hoàn cảnh thay đổi cơ bản (Điều 420) và Luật Thương mại năm 2005 về miễn trách nhiệm. Đây là những quy định chung chứ không phải cơ chế chuyên biệt cho rủi ro khí hậu, nên việc áp dụng phụ thuộc nhiều vào thỏa thuận và cách giải thích của từng bên.
Như vậy, việc phân bổ rủi ro hiện nay chủ yếu theo hai hướng. Hướng thứ nhất là Nhà nước hỗ trợ khắc phục sau thiên tai bằng nguồn lực ngân sách. Hướng thứ hai là để doanh nghiệp tự chuyển giao rủi ro qua thị trường tín dụng và bảo hiểm. Hai hướng này chưa được kết nối thành một cơ chế chia sẻ rủi ro có cấu trúc, trong đó vai trò, tầng rủi ro và nghĩa vụ của từng chủ thể được xác định rõ.
3.3. Những hạn chế và khoảng trống pháp lý
Thứ nhất, thiếu khái niệm và cơ sở định danh pháp lý. Pháp luật hiện hành chưa định nghĩa “rủi ro tài chính khí hậu”, chưa phân loại rủi ro vật lý và rủi ro chuyển đổi, cũng chưa xác định DNNVV dễ bị tổn thương trước khí hậu như một đối tượng chính sách riêng. Hệ quả là các chương trình hỗ trợ khó đặt tiêu chí, khó xác định đối tượng ưu tiên và khó đo lường hiệu quả. Tiêu chí DNNVV tại Điều 5 Luật Hỗ trợ DNNVV dựa trên số lao động và doanh thu hoặc nguồn vốn, không phản ánh mức độ phơi nhiễm rủi ro khí hậu.
Thứ hai, quy định phân tán, thiếu cơ chế điều phối. Trách nhiệm thuộc nhiều cơ quan như các bộ quản lý ngành về kế hoạch và đầu tư, tài chính, nông nghiệp và môi trường, Ngân hàng Nhà nước, cùng chính quyền địa phương, nhưng chưa có đầu mối điều phối chính sách tài chính khí hậu cho DNNVV. Các văn bản về tăng trưởng xanh, tín dụng xanh, bảo hiểm và phòng, chống thiên tai được xây dựng theo logic ngành, thiếu sự liên thông về mục tiêu, đối tượng và nguồn lực.
Thứ ba, cơ chế chia sẻ rủi ro mang tính ứng phó, thiếu công cụ phòng ngừa và chuyển giao rủi ro. Hỗ trợ sau thiên tai phụ thuộc quyết định hành chính và nguồn lực ngân sách, nên không tạo được kỳ vọng ổn định cho doanh nghiệp và tổ chức tài chính. Nhiều công cụ phổ biến trên thế giới chưa có nền tảng pháp lý hoàn chỉnh, như bảo hiểm chỉ số thời tiết, quỹ hoặc cơ chế bảo hiểm thảm họa có sự tham gia của Nhà nước, tái bảo hiểm do Nhà nước hậu thuẫn, cơ chế tài trợ rủi ro dự phòng. Bảo hiểm nông nghiệp được hỗ trợ phí còn phạm vi hẹp và chưa bao quát DNNVV phi nông nghiệp. Bảo hiểm bắt buộc hiện hành tập trung vào cháy, nổ, không bao gồm rủi ro thiên tai.
Thứ tư, thiết chế bảo lãnh và quỹ hỗ trợ chưa đủ năng lực. Các quỹ bảo lãnh tín dụng cho DNNVV thường quy mô vốn điều lệ nhỏ, hoạt động chủ yếu ở cấp địa phương, chưa có sản phẩm riêng cho dự án thích ứng và giảm phát thải, và chưa gắn với cơ chế tái bảo lãnh hay đồng bảo lãnh ở cấp quốc gia. Quỹ phòng, chống thiên tai chủ yếu phục vụ ứng phó cộng đồng, ít khả năng hỗ trợ tái thiết sản xuất, kinh doanh của doanh nghiệp.
Thứ năm, thiếu quy định hỗ trợ DNNVV đối với rủi ro chuyển đổi. Các yêu cầu như kiểm kê phát thải, đo đạc, báo cáo, thẩm tra (MRV), tiêu chuẩn ESG và cơ chế điều chỉnh biên giới carbon của Liên minh châu Âu đang tạo chi phí tuân thủ đáng kể cho DNNVV trong chuỗi cung ứng xuất khẩu. Pháp luật hiện chưa có cơ chế hỗ trợ chi phí, hỗ trợ kỹ thuật hoặc bảo lãnh vốn vay chuyên biệt cho nhóm này, cũng chưa có quy định điều tiết việc chuyển giao chi phí tuân thủ trong chuỗi cung ứng.
Thứ sáu, thiếu cơ sở dữ liệu và tiêu chuẩn thống nhất. Việc định giá rủi ro, thiết kế sản phẩm bảo hiểm, thẩm định tín dụng và xác định đối tượng hỗ trợ đều cần dữ liệu về hiểm họa khí hậu, mức độ phơi nhiễm và tổn thất. Pháp luật chưa quy định đầy đủ về xây dựng, chia sẻ và sử dụng dữ liệu này, đặc biệt ở cấp địa phương. Danh mục phân loại xanh hiện nay cũng chủ yếu phù hợp với dự án quy mô lớn, khó áp dụng cho DNNVV.
Thứ bảy, chưa xác lập đầy đủ nguyên tắc điều kiện và trách nhiệm. Pháp luật chưa quy định rõ điều kiện để doanh nghiệp được hưởng hỗ trợ, như thực hiện biện pháp thích ứng tối thiểu, công khai thông tin hoặc tham gia bảo hiểm. Cơ chế đồng chi trả, mức miễn thường và việc xử lý rủi ro đạo đức cũng chưa được thiết kế. Ngoài ra, ranh giới trách nhiệm tài khóa của Nhà nước, chẳng hạn khi nào, ở mức nào và trên cơ sở nguồn nào Nhà nước hậu thuẫn cho các công cụ chia sẻ rủi ro, chưa được xác định rõ trong pháp luật về ngân sách và quản lý tài sản công.
4. Kiến nghị hoàn thiện chế pháp lý phân bổ và chia sẻ rủi ro tài chính khí hậu giữa Nhà nước và các doanh nghiệp nhỏ và vừa
Thứ nhất, cần hoàn thiện các cơ sở pháp lý về nhận diện và phân loại rủi ro tài chính khí hậu.
Dựa trên mức độ phơi nhiễm với thiên tai, sự phụ thuộc vào tài nguyên thiên nhiên, vị trí trong chuỗi cung ứng và năng lực chuyển đổi xanh, các tiêu chí nhận diện tổn thương sẽ xác định đối tượng ưu tiên hỗ trợ qua việc xác định quy mô lao động, doanh thu và nguồn vốn. Đồng thời, việc phân biệt rủi ro vật lý do bão, lũ, hạn hán, xâm nhập mặn; rủi ro chuyển đổi phát sinh từ yêu cầu giảm phát thải, đổi mới công nghệ và tiêu chuẩn môi trường; với rủi ro trách nhiệm pháp lý do vi phạm quy định cũng cần được triển khai chặt chẽ (Khoản 2 Điều 90 Luật Bảo vệ Môi trường 2020). Việc phân loại rõ ràng sẽ giúp lựa chọn công cụ hỗ trợ phù hợp, hạn chế tình trạng hỗ trợ dàn trải.
Thứ hai, xây dựng cơ chế pháp lý thống nhất, tăng cường liên thông giữa chính sách môi trường, tài chính và hỗ trợ doanh nghiệp.
Trong quá trình hoàn thiện pháp luật, cần rà soát đồng bộ pháp luật về hỗ trợ DNNVV, bảo vệ môi trường, bảo hiểm, tín dụng và ngân sách nhà nước; đồng thời xác định rõ trách nhiệm phối hợp của các cơ quan quản lý trong việc chia sẻ dữ liệu, lựa chọn đối tượng và giám sát hỗ trợ. Định hướng này phù hợp với yêu cầu phát triển kinh tế tư nhân và đa dạng hóa nguồn vốn được đặt ra tại Nghị quyết số 68-NQ/TW. Đây là cơ sở chính sách quan trọng để tiếp tục nghiên cứu các công cụ hỗ trợ tài chính khí hậu chuyên biệt, song cần phân biệt chính sách hỗ trợ dự án xanh với cơ chế bồi thường hoặc chia sẻ tổn thất do thiên tai.
Thứ ba, xác lập nguyên tắc phân bổ rủi ro theo năng lực kiểm soát, trách nhiệm và khả năng gánh chịu.
Nguyên tắc chia sẻ rủi ro có điều kiện phải được cụ thể hóa bằng các tiêu chí công khai, dễ kiểm chứng. Song song với đó, cơ chế chia sẻ rủi ro cần kèm điều kiện công khai, sử dụng vốn đúng mục đích, minh bạch thông tin và mức đóng góp phù hợp để hạn chế tâm lý ỷ lại. Nhà nước nên tập trung hoàn thiện thể chế, cung cấp thông tin, đầu tư hạ tầng thích ứng và hỗ trợ các nhóm dễ bị tổn thương; không mặc nhiên chịu trách nhiệm thay doanh nghiệp đối với mọi tổn thất. Doanh nghiệp nhỏ và vừa cần chủ động đánh giá rủi ro, xây dựng phương án duy trì hoạt động và tuân thủ pháp luật. Tổ chức tín dụng có thể lồng ghép thông tin khí hậu vào thẩm định khoản vay; doanh nghiệp bảo hiểm phát triển sản phẩm phù hợp; doanh nghiệp lớn trong chuỗi cung ứng tham gia hỗ trợ kỹ thuật và chi phí chuyển đổi xanh.
Thứ tư, hoàn thiện cơ chế bảo lãnh tín dụng, bảo hiểm và huy động nguồn lực tài chính khí hậu.
Nhà nước có thể xem xét hỗ trợ phí bảo hiểm hoặc tham gia cơ chế bảo hiểm thảm họa theo điều kiện, ngưỡng tổn thất và giới hạn ngân sách xác định trước. Nguồn lực cần kết hợp ngân sách, quỹ phát triển, tín dụng xanh, tài chính khí hậu quốc tế và vốn tư nhân; việc bố trí, sử dụng ngân sách phải tuân thủ pháp luật ngân sách hiện hành. Bên cạnh đó, cần nghiên cứu nâng cao hiệu quả Quỹ bảo lãnh tín dụng và Quỹ Phát triển DNNVV, mở rộng khả năng tiếp cận vốn cho dự án thích ứng khí hậu và chuyển đổi xanh, đồng thời khai thác cơ chế bảo lãnh và chia sẻ tổn thất phù hợp với đặc thù DNNVV, thay vì chỉ dựa vào tài sản bảo đảm.
5. Kết luận
Biến đổi khí hậu đang làm gia tăng rủi ro trong hoạt động sản xuất, kinh doanh, đặt ra yêu cầu cấp thiết phải hoàn thiện cơ chế pháp lý phân bổ và chia sẻ rủi ro tài chính đối với DNNVV. Mặc dù pháp luật Việt Nam đã hình thành nền tảng chính sách về hỗ trợ doanh nghiệp, tín dụng xanh, bảo hiểm và ứng phó với biến đổi khí hậu, tuy nhiên, các công cụ này vẫn còn rời rạc, thiếu liên kết, chưa tạo lập được cơ chế chia sẻ rủi ro chuyên biệt và có tính dự báo. Do đó, cần hoàn thiện khung pháp luật theo hướng xác định rõ rủi ro tài chính khí hậu, đối tượng thụ hưởng và trách nhiệm của các bên; đồng thời tăng cường phối hợp liên ngành, phát triển công cụ bảo lãnh tín dụng, bảo hiểm rủi ro khí hậu và xây dựng hệ thống dữ liệu thống nhất. Đây vừa là điều kiện nâng cao năng lực chống chịu của DNNVV, vừa là thước đo năng lực kiến tạo thể chế và tính bền vững của mô hình tăng trưởng quốc gia./.
----------------------------------------
Tài liệu tham khảo:
1. Bộ Chính trị (2025), Nghị quyết số 68-NQ/TW ngày 04/5/2025 về phát triển kinh tế tư nhân.
2. Quốc hội (2017), Luật số 04/2017/QH14 ngày 12/6/2017 Luật Hỗ trợ doanh nghiệp nhỏ và vừa.
3. Quốc hội (2020), Luật số 72/2020/QH14 ngày 17/11/2020 Luật Bảo vệ môi trường.
4. World Bank (2025), Viet Nam 2045-Growing Greener: Pathways to a Resilient and Sustainable Future. Washington, DC: World Bank.
5. Rizos, V., Behrens, A., van der Gaast, W., Hofman, E., Ioannou, A., Kafyeke, T., Flamos, A., Rinaldi, R., Papadelis, S., Hirschnitz-Garbers, M., & Topi, C. (2016). Implementation of circular economy business models by small and medium-sized enterprises (SMEs): Barriers and enablers. Sustainability, 8(11), Article 1212. https://doi.org/10.3390/su8111212.
6. Bassi F, Dias JG. Sustainable development of small- and medium-sized enterprises in the European Union: A taxonomy of circular economy practices. Business Strategy and the Envỉonment. 2020; 29: 2528-2541. https://doi.org/10.1002/bse.2518.
7. Nguyễn Đình Thọ (2026), Phát triển tài chính xanh trong lĩnh vực nông nghiệp: Kết quả năm 2025 và hàm ý chính sách đối với hệ thống ngân hàng năm 2026. Tạp chí Ngân hàng, https://tapchinganhang.gov.vn/phat-trien-tai-chinh-xanh-trong-linh-vuc-nong-nghiep-ket-qua-nam-2025-va-ham-y-chinh-sach-doi-voi-he-thong-ngan-hang-nam-2026-16917.html.
8. Nguyễn Phan Yến Phương (2025), Tài chính xanh doanh nghiệp - Giải pháp phát triển bền vững tại Việt Nam. Tạp chí Ngân hàng, https://tapchinganhang.gov.vn/tai-chinh-xanh-doanh-nghiep-giai-phap-phat-trien-ben-vung-tai-viet-nam-15539.html.
9. Đỗ Thị Minh Phượng (2025), Thực thi chính sách tín dụng ưu đãi đối với dự án đầu tư xanh - Khó khăn và giải pháp khắc phục. Tạp chí Ngân hàng, https://tapchinganhang.gov.vn/thuc-thi-chinh-sach-tin-dung-uu-dai-doi-voi-du-an-dau-tu-xanh-kho-khan-va-giai-phap-khac-phuc-16847.html.
10. Hoa Sơn (2025), Huy động nguồn lực tài chính, đầu tư cho thích ứng với biến đổi khí hậu. Tạp chí Kinh tế - Tài chính, https://tapchikinhtetaichinh.vn/huy-dong-nguon-luc-tai-chinh-dau-tu-cho-thich-ung-voi-bien-doi-khi-hau-31648.html.
Trần Đức Bảo Duy - Khoa Pháp luật quốc tế, Trường Đại học Luật Hà Nội
Nguyễn Ngọc Anh - Khoa Luật, Trường Đại học Tài nguyên và Môi trường Hà Nội
.
Tin tức cùng chuyên mục
Bài viết cùng tác giả