Từ khóa: Doanh nghiệp nhỏ và vừa; năng lực quản trị; quản trị rủi ro; xuất khẩu; Việt Nam.
Abstract: Based on an examination of the theoretical foundations of risk management capabilities in the export activities of small and medium-sized enterprises (SMEs) in Vietnam, and an analysis of challenges arising from resource constraints, management capabilities, and the international business environment, this article proposes solutions to enhance enterprises’ ability to identify, assess, prevent, and respond to risks. These solutions aim to improve the efficiency and sustainability of export activities.
Keywords: Small and medium-sized enterprises; management capabilities; risk management; exports; Vietnam.
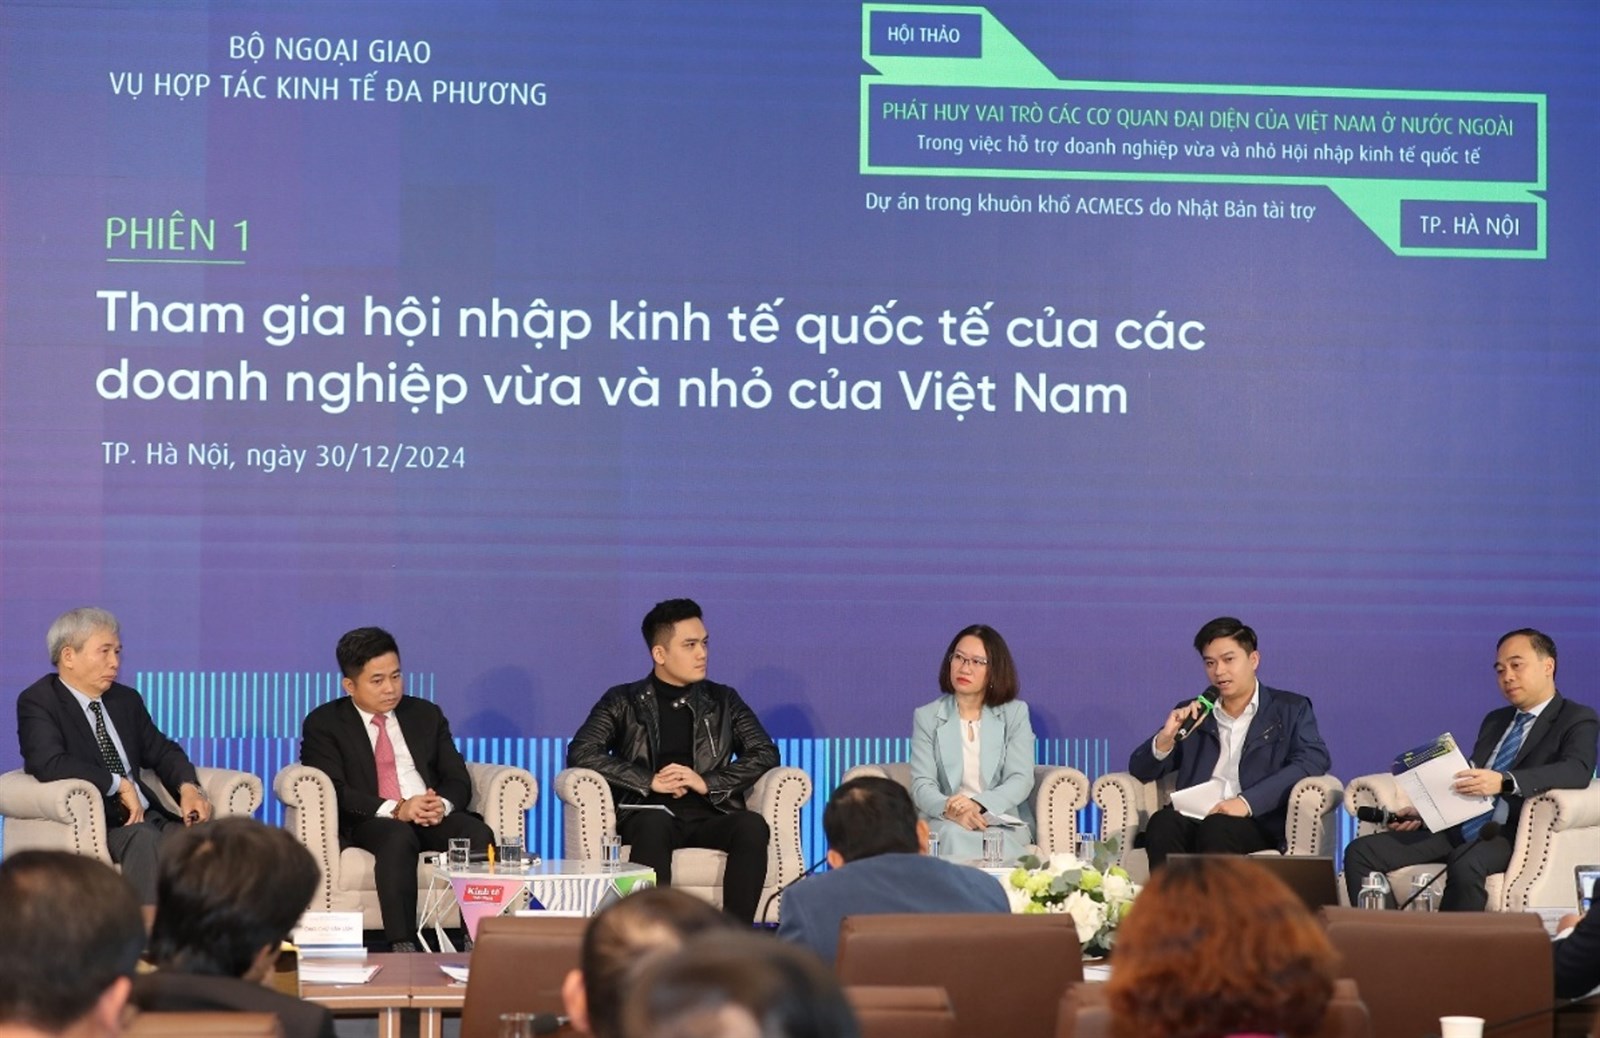
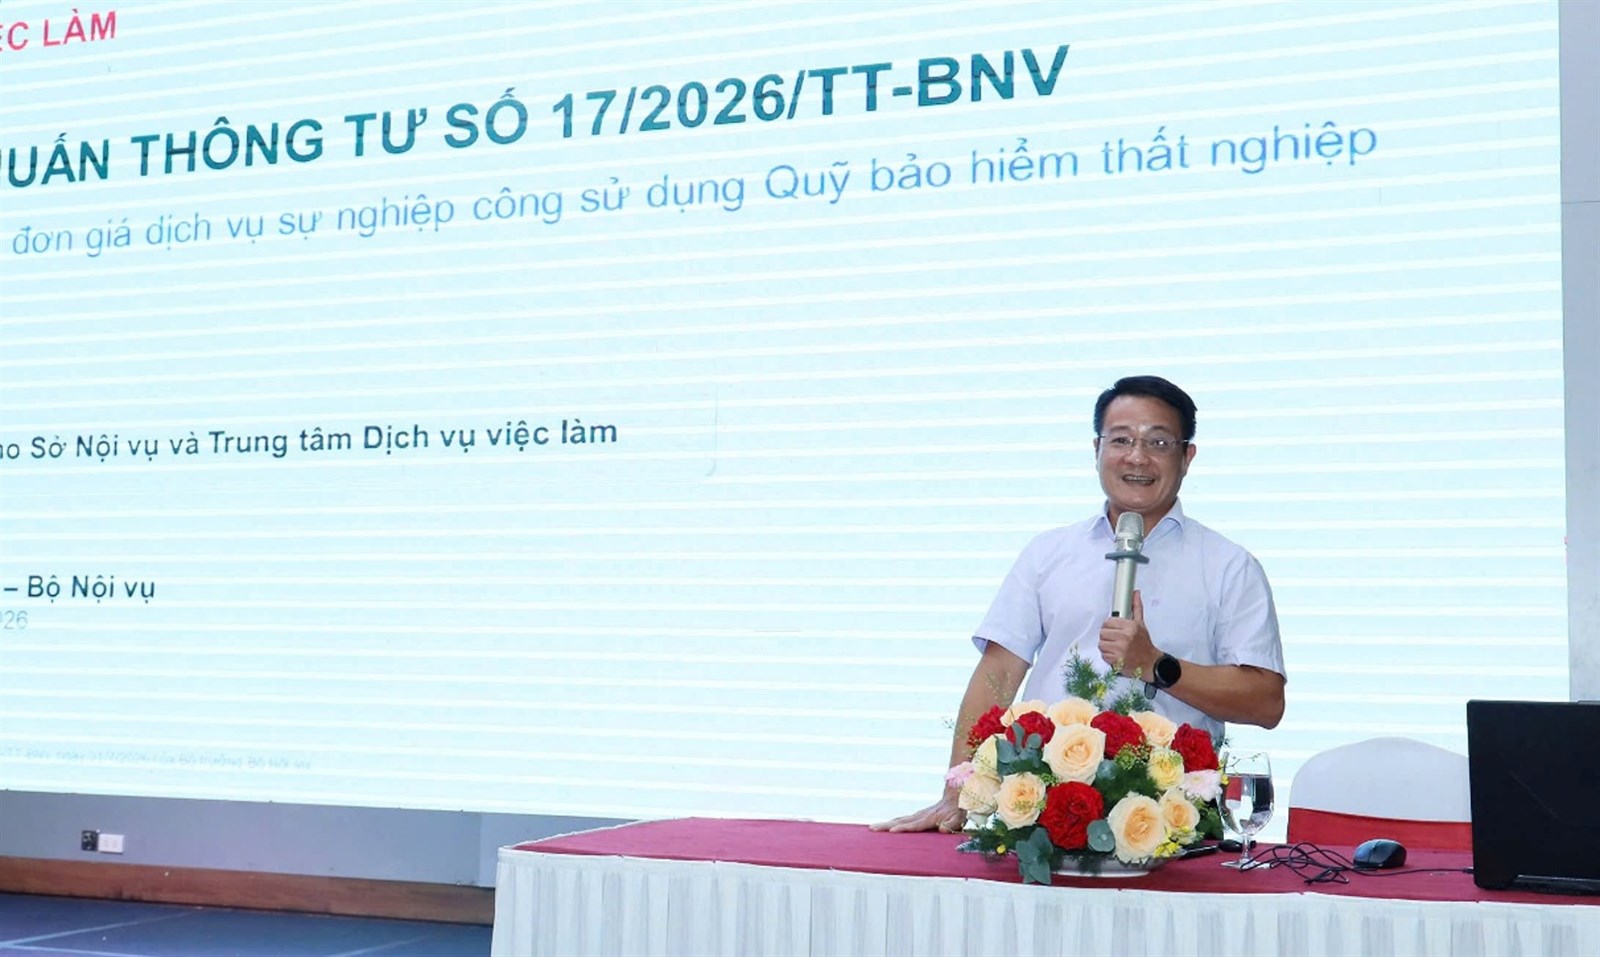
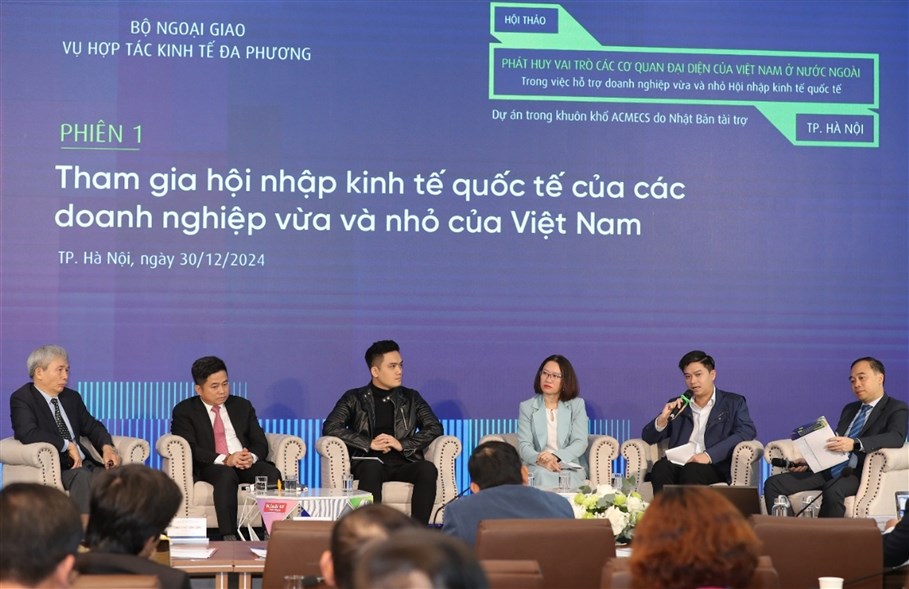 Hội
thảo “Tăng cường vai trò của các cơ quan đại diện Việt Nam ở nước ngoài trong hỗ
trợ doanh nghiệp vừa và nhỏ tham gia hiệu quả, thực chất vào thị trường quốc tế”.
(Nguồn: Tạp chí Kinh tế Việt Nam - VnEconomy)
1. Đặt vấn đề
Xuất khẩu tạo cơ hội mở rộng thị trường và nâng cao năng lực cạnh tranh cho doanh nghiệp nhỏ và vừa tại Việt Nam, song cũng đặt doanh nghiệp trước nhiều rủi ro về thị trường, thanh toán, tỷ giá, pháp lý, logistics và tiêu chuẩn hàng hóa. Trong điều kiện nguồn lực và khả năng tiếp cận thông tin còn hạn chế, năng lực quản trị rủi ro có ý nghĩa quan trọng đối với sự ổn định của hoạt động xuất khẩu. Vì vậy, làm rõ cơ sở lý luận và đề xuất giải pháp nâng cao năng lực quản trị rủi ro là yêu cầu cấp thiết khách quan nhằm hỗ trợ doanh nghiệp nhỏ và vừa chủ động thích ứng với biến động của môi trường kinh doanh quốc tế.
2. Cơ sở lý luận và những vấn đề đặt ra đối với năng lực quản trị rủi ro trong hoạt động xuất khẩu của doanh nghiệp nhỏ và vừa tại Việt Nam hiện nay
2.1. Khái niệm và vai trò của năng lực quản trị rủi ro trong hoạt động xuất khẩu
Rủi ro trong kinh doanh là khả năng xuất hiện những sự kiện không chắc chắn làm ảnh hưởng đến mục tiêu và kết quả hoạt động của doanh nghiệp. Trong xuất khẩu, rủi ro phát sinh từ biến động thị trường, năng lực đối tác, thanh toán, tỷ giá, quy định pháp lý và quá trình vận chuyển hàng hóa quốc tế. Do hoạt động xuất khẩu liên quan đến nhiều chủ thể và môi trường pháp lý khác nhau cho nên rủi ro có thể xuất hiện ở từng khâu và tác động dây chuyền đến toàn bộ giao dịch.
Năng lực quản trị rủi ro trong hoạt động xuất khẩu được hiểu là khả năng doanh nghiệp nhận diện, phân tích, đánh giá, phòng ngừa, xử lý và giám sát những rủi ro có thể ảnh hưởng đến mục tiêu xuất khẩu. Quản trị rủi ro cần được tích hợp vào hoạt động quản lý và quá trình ra quyết định của tổ chức (quan niệm của International Organization for Standardization - Tổ chức Tiêu chuẩn hóa quốc tế [ISO], 2018). Cách tiếp cận này cho thấy quản trị rủi ro không chỉ là xử lý hậu quả sau khi sự cố xảy ra, mà còn bao gồm dự báo, phòng ngừa và chuẩn bị phương án ứng phó. Bên cạnh đó, cần nhấn mạnh sự cần thiết phải xây dựng quy trình quản trị rủi ro để nhận diện, đánh giá và lựa chọn biện pháp xử lý phù hợp trong doanh nghiệp (Lê Hải Linh, 2020).
Đối với doanh nghiệp nhỏ và vừa, năng lực quản trị rủi ro góp phần bảo vệ nguồn lực tài chính, hạn chế tổn thất, duy trì quan hệ với đối tác và nâng cao khả năng thích ứng trước biến động thị trường. Quản trị rủi ro tài chính có mối tương quan tích cực với hiệu quả hoạt động của doanh nghiệp nhỏ và vừa tại Việt Nam (Mai Thị Tuyết Nhung, 2021a). Vì vậy, nâng cao năng lực quản trị rủi ro không chỉ giúp doanh nghiệp giảm thiểu thiệt hại mà còn hỗ trợ sử dụng nguồn lực hiệu quả và duy trì hoạt động xuất khẩu ổn định.
2.2. Đặc điểm và các nhóm rủi ro chủ yếu trong hoạt động xuất khẩu của doanh nghiệp nhỏ và vừa.
Doanh nghiệp nhỏ và vừa có sự khác biệt về quy mô vốn, chất lượng nhân lực, trình độ quản trị và khả năng tiếp cận thông tin. Khi nguồn lực dành cho phân tích thị trường, tư vấn pháp lý và công cụ phòng ngừa còn hạn chế, doanh nghiệp có thể gặp khó khăn trong đánh giá và xử lý các rủi ro phức tạp.
Các rủi ro chủ yếu trong hoạt động xuất khẩu gồm: rủi ro thị trường, do biến động nhu cầu, giá cả và cạnh tranh; rủi ro đối tác và thanh toán, như chậm thanh toán, mất khả năng thanh toán hoặc tranh chấp hợp đồng; rủi ro tài chính, liên quan đến tỷ giá, chi phí vốn và dòng tiền; rủi ro pháp lý và tuân thủ, gắn với quy tắc xuất xứ, tiêu chuẩn chất lượng, quy định nhập khẩu và thủ tục hải quan; rủi ro logistics và vận hành, như chậm giao hàng, tăng chi phí vận chuyển và gián đoạn chuỗi cung ứng; cùng rủi ro thông tin và công nghệ, liên quan đến dữ liệu thiếu tin cậy và gian lận giao dịch.
Các nhóm rủi ro này có quan hệ chặt chẽ, chẳng hạn việc thiếu hiểu biết về quy định tại thị trường nhập khẩu có thể khiến hàng hóa không đáp ứng yêu cầu, phát sinh chi phí lưu kho hoặc chậm giao hàng. Đồng thời, cần thiết phải nắm vững quy định pháp lý chuyên ngành, kiểm soát logistics và đa dạng hóa thị trường nhằm hạn chế rủi ro trong xuất khẩu (Đinh Đức Hiếu, 2026). Điều này cho thấy doanh nghiệp cần xem xét rủi ro một cách tổng thể, gắn với đặc điểm sản phẩm và từng giai đoạn của giao dịch.
2.3. Nội dung và các yếu tố cấu thành năng lực quản trị rủi ro
Năng lực quản trị rủi ro gồm bốn nội dung cơ bản: Thứ nhất, nhận diện và dự báo rủi ro, thông qua xác định những nguy cơ trong quá trình lựa chọn thị trường, ký kết hợp đồng, giao hàng và thanh toán. Thứ hai, phân tích và đánh giá rủi ro, dựa trên khả năng xảy ra, mức độ thiệt hại và khả năng kiểm soát để xác định thứ tự ưu tiên. Thứ ba, lựa chọn và thực hiện biện pháp ứng phó, như phòng ngừa, giảm thiểu, chuyển giao hoặc chấp nhận rủi ro trong giới hạn phù hợp. Thứ tư, giám sát và cải tiến, nhằm cập nhật thông tin, đánh giá kết quả và điều chỉnh quy trình quản trị. Các nội dung này phù hợp với quy trình quản trị rủi ro được hướng dẫn trong ISO 31000:2018 (ISO, 2018).
Năng lực quản trị rủi ro chịu ảnh hưởng của trình độ nhà quản trị, chất lượng nguồn nhân lực, nguồn lực tài chính, hệ thống thông tin và cơ chế phối hợp nội bộ. Bên cạnh đó, khả năng tiếp cận ngân hàng, bảo hiểm, dịch vụ logistics và tư vấn chuyên môn cũng góp phần nâng cao hiệu quả kiểm soát rủi ro. Việc thực hiện quản trị rủi ro tài chính tại doanh nghiệp nhỏ và vừa tại Việt Nam có liên quan đến những yếu tố như tình trạng tài chính, thuế, nguồn tiền và tuổi đời doanh nghiệp (Mai Thị Tuyết Nhung, 2021b). Kết quả này gợi ý rằng năng lực quản trị rủi ro cần được xem xét trong mối quan hệ với điều kiện nguồn lực và đặc điểm của từng doanh nghiệp, thay vì áp dụng một mô hình giống nhau cho mọi trường hợp.
3. Giải pháp nâng cao năng lực quản trị rủi ro trong hoạt động xuất khẩu của doanh nghiệp nhỏ và vừa tại Việt Nam hiện nay
Một là, nâng cao nhận thức và trách nhiệm của chủ doanh nghiệp, đội ngũ quản lý về quản trị rủi ro.
Chủ doanh nghiệp và đội ngũ quản lý cần xác định quản trị rủi ro là bộ phận thiết yếu của quản trị doanh nghiệp, gắn với hoạch định chiến lược và tổ chức hoạt động xuất khẩu, không chỉ là xử lý sự cố khi tổn thất đã xảy ra. Theo đó, mục tiêu kiểm soát rủi ro cần được tích hợp vào kế hoạch kinh doanh, quyết định lựa chọn thị trường, thẩm định đối tác và đàm phán hợp đồng. Doanh nghiệp cần phân định trách nhiệm giữa người quản lý và các bộ phận liên quan; thiết lập cơ chế báo cáo, cảnh báo sớm và xử lý nguy cơ; đồng thời khuyến khích nhân viên chủ động phát hiện, phản ánh những dấu hiệu bất thường. Giải pháp này góp phần nâng cao tính chủ động trong quản trị, phù hợp với định hướng phát triển khu vực kinh tế tư nhân và nâng cao năng lực cạnh tranh của doanh nghiệp theo tinh thần Văn kiện Đại hội lần thứ XIV của Đảng (Đảng Cộng sản Việt Nam, 2026).
Hai là, hoàn thiện quy trình nhận diện, phân tích, đánh giá và kiểm soát rủi ro xuất khẩu.
Doanh nghiệp cần xây dựng quy trình quản trị rủi ro bao quát các khâu từ nghiên cứu thị trường, lựa chọn đối tác, ký kết hợp đồng đến sản xuất, giao hàng và thanh toán. Trên cơ sở đó, lập danh mục rủi ro, đánh giá khả năng xảy ra và mức độ thiệt hại để xác định thứ tự ưu tiên xử lý. Đối với những rủi ro có thể ảnh hưởng trực tiếp đến dòng tiền, tiến độ giao hàng và khả năng thực hiện hợp đồng, cần thiết lập tiêu chí cảnh báo, phân công trách nhiệm và xây dựng phương án dự phòng. Quy trình này phải được rà soát định kỳ theo sự thay đổi của thị trường, sản phẩm và đối tác. Doanh nghiệp có thể vận dụng ISO 31000:2018 theo hướng linh hoạt, phù hợp với quy mô và nguồn lực, bảo đảm quản trị rủi ro được thực hiện thường xuyên thay vì mang tính hình thức (ISO, 2018).
Ba là, phát triển nguồn nhân lực và năng lực tiếp cận thông tin thị trường quốc tế.
Doanh nghiệp cần chú trọng bồi dưỡng kiến thức về thương mại quốc tế, hợp đồng ngoại thương, thanh toán quốc tế, bảo hiểm hàng hóa, quản trị tài chính và logistics cho đội ngũ trực tiếp tham gia hoạt động xuất khẩu. Đồng thời, cần nâng cao khả năng nhận biết rủi ro pháp lý, tiêu chuẩn kỹ thuật, quy tắc xuất xứ và yêu cầu nhập khẩu của từng thị trường. Việc khai thác thông tin từ cơ quan xúc tiến thương mại, hiệp hội ngành hàng, tổ chức tư vấn và đối tác đáng tin cậy cần được thực hiện thường xuyên, kết hợp với kiểm chứng nguồn tin trước khi ra quyết định. Bên cạnh đào tạo kiến thức, doanh nghiệp nên tổ chức phân tích các tình huống như biến động tỷ giá, chậm thanh toán hoặc gián đoạn vận chuyển để nâng cao khả năng dự báo và ứng phó. Đây cũng là hướng đi phù hợp với định hướng phát triển nguồn nhân lực, khoa học, công nghệ và đổi mới sáng tạo được nhấn mạnh trong Văn kiện Đại hội lần thứ XIV của Đảng (Đảng Cộng sản Việt Nam, 2026).
Bốn là, đa dạng hóa công cụ phòng ngừa và giảm thiểu rủi ro trong xuất khẩu.
Doanh nghiệp cần thẩm định đối tác trước khi giao dịch, kiểm tra điều khoản hợp đồng và quy định rõ trách nhiệm của các bên về chất lượng, giao hàng, thanh toán, bảo hiểm và giải quyết tranh chấp. Việc lựa chọn phương thức thanh toán cần căn cứ vào mức độ tin cậy của đối tác, giá trị hợp đồng và khả năng tài chính của doanh nghiệp. Đồng thời, cần quản lý chặt công nợ, chủ động dự báo dòng tiền, từng bước đa dạng hóa thị trường và khách hàng nhằm giảm sự phụ thuộc vào một đối tác hoặc thị trường. Tùy điều kiện thực tế, doanh nghiệp có thể sử dụng bảo hiểm hàng hóa, bảo hiểm tín dụng xuất khẩu hoặc công cụ phòng ngừa biến động tỷ giá. Đối với logistics, cần chuẩn bị phương án vận chuyển và nguồn cung thay thế khi xảy ra gián đoạn. Việc lựa chọn công cụ phải dựa trên sự cân đối giữa chi phí phòng ngừa, mức độ rủi ro và khả năng nguồn lực, tránh đầu tư dàn trải hoặc áp dụng biện pháp vượt quá năng lực quản trị.
Năm là, đẩy mạnh chuyển đổi số và tăng cường liên kết hỗ trợ quản trị rủi ro.
Doanh nghiệp cần từng bước ứng dụng công nghệ số vào quản lý hợp đồng, đơn hàng, công nợ, chứng từ và tiến độ giao hàng; đồng thời khai thác dữ liệu để phát hiện dấu hiệu bất thường về chi phí, thanh toán và thời gian vận chuyển. Quá trình số hóa phải đi đôi với bảo mật dữ liệu, phân quyền truy cập và kiểm soát nguy cơ gian lận trong giao dịch điện tử. Bên cạnh đó, doanh nghiệp cần tăng cường liên kết với hiệp hội ngành hàng, ngân hàng, tổ chức bảo hiểm, đơn vị logistics và cơ quan xúc tiến thương mại để tiếp cận thông tin, tư vấn và dịch vụ hỗ trợ chuyên môn. Sau mỗi hợp đồng, cần đánh giá những rủi ro đã phát sinh, hiệu quả của biện pháp xử lý và các điểm cần điều chỉnh, qua đó cập nhật kinh nghiệm và cải tiến quy trình quản trị. Giải pháp này góp phần nâng cao năng lực thích ứng, thúc đẩy chuyển đổi số và tăng sức cạnh tranh của doanh nghiệp trong môi trường kinh doanh quốc tế.
Nâng cao năng lực quản trị rủi ro là yêu cầu quan trọng để doanh nghiệp nhỏ và vừa tại Việt Nam duy trì tính ổn định, hạn chế tổn thất và phát triển hoạt động xuất khẩu bền vững. Để đạt mục tiêu này, doanh nghiệp cần kết hợp nâng cao nhận thức quản trị, hoàn thiện quy trình kiểm soát, phát triển nhân lực, đa dạng hóa công cụ phòng ngừa và đẩy mạnh chuyển đổi số. Các giải pháp cần được triển khai phù hợp với nguồn lực thực tế, đồng thời phát huy hiệu quả liên kết với các tổ chức hỗ trợ. Qua đó, doanh nghiệp có thể nâng cao khả năng thích ứng và năng lực cạnh tranh trong môi trường kinh doanh quốc tế./.
-------------------------------------
Tài liệu tham khảo:
1. Bùi Thị Hồng Thắm (2021), Giải pháp nâng cao hiệu quả quản trị rủi ro trong hoạt động của các doanh nghiệp nhỏ và vừa của Việt Nam, Tạp chí Công Thương, số 3, tháng 02/2021.
2. Đảng Cộng sản Việt Nam (2026), Văn kiện Đại hội đại biểu toàn quốc lần thứ XIV của Đảng, tập I, tập II, Nxb CTQG-ST, Hà Nội.
3. Đinh Đức Hiếu (2026), Xuất khẩu quả: Một số lý luận, thực trạng và văn bản pháp lý, Tạp chí Khoa học, Công nghệ và Phát triển, số 9(27).
4. International Organization for Standardization (2018), ISO 31000:2018 Risk management-Guidelines.
5. Lê Hải Linh (2020), Một số vấn đề về quản trị rủi ro trong doanh nghiệp, Tạp chí Công Thương điện tử, ngày 12/5/2020.
6. Mai Thị Tuyết Nhung (2021a), Các yếu tố tác động đến quản trị rủi ro tài chính doanh nghiệp nhỏ và vừa tại Việt Nam, Tạp chí Công Thương, số 1, tháng 01/2021.
7. Mai Thị Tuyết Nhung (2021b), Tác động của quản trị rủi ro tài chính đến hiệu quả hoạt động doanh nghiệp nhỏ và vừa tại Việt Nam, Tạp chí Công Thương, số 3, tháng 02/2021.
Đặng Tuấn Anh - Phó Trưởng phòng, Phòng Kinh doanh và Thương mại Egosun - Công ty TNHH Egosun
Tin tức cùng chuyên mục
Bài viết cùng tác giả