Đối với các hộ gia đình có hoàn cảnh khó khăn, nhu cầu vay vốn thường gắn với những dự định cụ thể như mua con giống, đầu tư cây trồng, phát triển chăn nuôi hoặc mở rộng hoạt động kinh doanh nhỏ. Tại tỉnh Phú Thọ, nhất là ở các xã miền núi, nơi sinh kế của nhiều hộ dân gắn với sản xuất nông nghiệp, kinh tế đồi rừng và chăn nuôi, nguồn vốn ưu đãi có thể hỗ trợ người dân từng bước mở rộng sản xuất, nâng cao thu nhập. Tuy nhiên, trước khi đăng ký vay, mỗi hộ gia đình cần xác định đúng đối tượng thụ hưởng, mục đích sử dụng vốn và khả năng hoàn trả.
Theo hướng dẫn của Ngân hàng Chính sách xã hội (NHCSXH), đối tượng vay vốn theo chương trình cho vay hộ nghèo là hộ gia đình thuộc danh sách hộ nghèo được cấp có thẩm quyền công nhận theo chuẩn nghèo áp dụng trong từng thời kỳ, cư trú hợp pháp tại địa phương và đáp ứng các điều kiện của chương trình. Việc gia đình có thu nhập thấp, thiếu vốn sản xuất hoặc gặp khó khăn về kinh tế chưa đủ để mặc nhiên được vay theo chương trình dành cho hộ nghèo.
Người dân cần kiểm tra tình trạng hộ gia đình trong danh sách được công nhận tại địa phương. Trường hợp chưa rõ mình thuộc nhóm đối tượng nào, có thể liên hệ UBND cấp xã để được hướng dẫn. Việc xác định đúng đối tượng ngay từ đầu giúp tránh nhầm lẫn khi lựa chọn chương trình tín dụng và chuẩn bị hồ sơ vay vốn.
Ngoài chương trình cho vay hộ nghèo, NHCSXH còn triển khai các chương trình dành cho hộ cận nghèo, hộ mới thoát nghèo và những đối tượng chính sách khác. Người có nhu cầu vay vốn để tạo việc làm, duy trì hoặc mở rộng hoạt động sản xuất, kinh doanh có thể tìm hiểu chương trình hỗ trợ tạo việc làm nếu đáp ứng các điều kiện theo quy định. Mỗi chương trình có yêu cầu riêng về đối tượng, mục đích sử dụng vốn, mức cho vay, lãi suất và thời hạn hoàn trả.
Vì vậy, người dân không nên căn cứ vào khoản vay của hộ gia đình khác để xác định quyền lợi của mình. Hai hộ cùng sinh sống tại một địa phương, có nhu cầu phát triển sản xuất tương tự nhau nhưng thuộc nhóm đối tượng khác nhau có thể được xem xét theo những chương trình tín dụng khác nhau.
Sau khi xác định chương trình phù hợp, người vay cần tìm hiểu kỹ mức vốn được xem xét, lãi suất và thời hạn trả nợ. Mức cho vay tối đa theo quy định là giới hạn áp dụng đối với chương trình tín dụng, không phải số tiền mà tất cả hộ đủ điều kiện đều được nhận. Khoản vay cụ thể được NHCSXH xem xét căn cứ vào nhu cầu sử dụng vốn, khả năng trả nợ và những điều kiện liên quan.
Đối với hộ gia đình dự kiến đầu tư chăn nuôi, việc tính toán nhu cầu vốn cần bao gồm chi phí con giống, thức ăn, chuồng trại, phòng bệnh và thời gian xuất bán. Nếu vay vốn trồng chè, trồng cây lâm nghiệp hoặc phát triển cây trồng khác, người vay cần dự tính chi phí giống, vật tư, chăm sóc, thời gian thu hoạch và khả năng tiêu thụ sản phẩm. Những khoản chi này phải phù hợp với quy mô sản xuất, điều kiện lao động và kinh nghiệm của gia đình.
Ở một số địa bàn miền núi tỉnh Phú Thọ, hoạt động sản xuất có thể phụ thuộc nhiều vào thời tiết, mùa vụ và giá cả nông sản. Do đó, người vay cần cân nhắc thời điểm phát sinh chi phí, thời gian thu hồi vốn và nguồn thu dự kiến. Việc lựa chọn khoản vay vượt quá nhu cầu thực tế có thể làm tăng áp lực trả nợ, trong khi mức vay quá thấp có thể khiến phương án sản xuất thiếu kinh phí để thực hiện.
Lãi suất ưu đãi cũng cần được hiểu đầy đủ. Người vay được hưởng mức lãi suất theo quy định của chương trình tín dụng nhưng vẫn phải thực hiện nghĩa vụ trả lãi, trừ trường hợp chính sách cụ thể có quy định khác. Trước khi nhận vốn, người dân cần tìm hiểu rõ mức lãi suất áp dụng, thời điểm trả lãi, kỳ hạn trả nợ gốc và các nội dung cam kết liên quan đến khoản vay.
Đối với chương trình cho vay hộ nghèo thực hiện theo phương thức ủy thác qua tổ chức chính trị - xã hội, người có nhu cầu vay vốn tham gia Tổ tiết kiệm và vay vốn tại nơi cư trú. Người vay lập Giấy đề nghị vay vốn kiêm phương án sử dụng vốn vay theo mẫu do NHCSXH đang áp dụng, gửi Tổ trưởng Tổ tiết kiệm và vay vốn để được hướng dẫn thực hiện các bước tiếp theo.
Khi hộ gia đình vay vốn lần đầu, việc xác định người đại diện đứng tên vay và thực hiện giao dịch với ngân hàng phải tuân thủ hướng dẫn nghiệp vụ của NHCSXH. Các thành viên có đủ điều kiện đại diện, ủy quyền theo quy định cần thỏa thuận và hoàn thiện giấy tờ liên quan theo mẫu ngân hàng hướng dẫn. Người dân nên hỏi rõ yêu cầu này ngay khi chuẩn bị hồ sơ để tránh phải bổ sung giấy tờ.
Sau khi tiếp nhận hồ sơ, Tổ tiết kiệm và vay vốn tổ chức họp bình xét công khai theo quy định, có sự tham gia hoặc giám sát của các thành phần liên quan tại địa phương. Nội dung bình xét tập trung vào việc xác định người vay có thuộc đối tượng được hưởng chính sách, đáp ứng điều kiện vay vốn và có nhu cầu sử dụng vốn phù hợp hay không.
Kết quả bình xét được lập thành biên bản họp tổ theo biểu mẫu áp dụng, kèm danh sách tổ viên đề nghị vay vốn và hồ sơ liên quan, trình UBND cấp xã xác nhận theo thẩm quyền. Hồ sơ sau đó được chuyển đến NHCSXH nơi cho vay để xem xét, quyết định. Kết quả phê duyệt được thông báo theo quy trình để người vay biết và thực hiện các bước giao dịch tiếp theo.
Người dân cần lưu ý, việc được Tổ tiết kiệm và vay vốn bình xét hoặc có tên trong danh sách đề nghị vay vốn chưa đồng nghĩa với việc khoản vay đã được ngân hàng chấp thuận. NHCSXH là đơn vị có thẩm quyền xem xét, quyết định cho vay. Khi hồ sơ chưa đầy đủ hoặc có nội dung cần làm rõ, người vay cần thực hiện theo hướng dẫn của đơn vị có trách nhiệm tiếp nhận, xử lý.
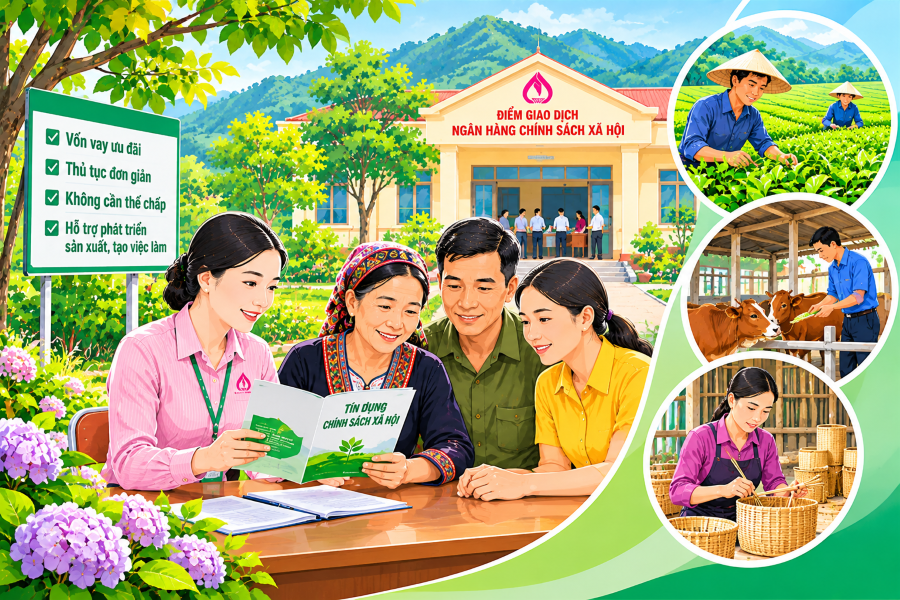
Một vấn đề thường được người dân quan tâm là yêu cầu về tài sản bảo đảm và các khoản phí khi vay vốn. Theo hướng dẫn của NHCSXH, hộ nghèo vay theo chương trình cho vay hộ nghèo không phải thế chấp tài sản và được miễn lệ phí làm thủ tục vay vốn. Tuy nhiên, người vay vẫn phải thực hiện nghĩa vụ trả nợ gốc, lãi vay và những trách nhiệm khác theo quy định.
Việc được miễn lệ phí làm thủ tục không có nghĩa người vay được miễn mọi nghĩa vụ tài chính. Đối với các chương trình tín dụng khác, điều kiện bảo đảm tiền vay và những quy định liên quan cần được xác định theo từng chương trình cụ thể. Người dân không nên tự suy rộng chính sách áp dụng cho hộ nghèo sang tất cả các khoản vay ưu đãi.
Trong quá trình chuẩn bị hồ sơ, nếu có người yêu cầu nộp tiền để được đưa vào danh sách bình xét, được ưu tiên phê duyệt hoặc được giải ngân nhanh hơn, người dân cần kiểm tra thông tin với NHCSXH. Những khoản tiền không rõ căn cứ, không có chứng từ hoặc được yêu cầu nộp cho cá nhân không có trách nhiệm thu cần được làm rõ trước khi thực hiện.
Khi được giải ngân, người vay cần kiểm tra số tiền thực nhận, đối chiếu thông tin trên chứng từ và nắm rõ lịch trả lãi, trả nợ. Các giấy tờ liên quan đến khoản vay cần được lưu giữ cẩn thận để theo dõi và đối chiếu khi cần thiết. Nếu phát hiện sai lệch về thông tin người vay, số tiền hoặc nội dung giao dịch, cần đề nghị cán bộ ngân hàng hướng dẫn xử lý.
Sau khi nhận vốn, người vay phải sử dụng đúng mục đích đã đăng ký. Đối với hộ vay để phát triển sản xuất, việc sử dụng vốn cần bám sát phương án đã xây dựng, phù hợp với điều kiện lao động, kinh nghiệm và khả năng quản lý của gia đình. Khi có nhu cầu điều chỉnh phương án sử dụng vốn, người vay cần trao đổi với NHCSXH để được hướng dẫn theo quy định.
Hiệu quả của khoản vay phụ thuộc nhiều vào khả năng quản lý chi phí và tổ chức sản xuất. Với hoạt động chăn nuôi, người vay cần dự phòng những biến động về giá thức ăn, dịch bệnh hoặc thời gian tiêu thụ sản phẩm. Đối với trồng trọt, nhất là cây trồng có chu kỳ thu hoạch dài, cần tính toán nguồn thu để đáp ứng các khoản chi sinh hoạt và nghĩa vụ trả lãi trong thời gian chưa có sản phẩm.
Việc trả nợ cần được tính toán ngay từ khi lập phương án vay. Người dân nên xác định nguồn thu dự kiến để trả lãi định kỳ và hoàn trả nợ gốc đúng hạn. Đối với hộ có thu nhập theo mùa vụ, việc theo dõi thời điểm thu hoạch, tiêu thụ sản phẩm và các khoản chi trong gia đình sẽ giúp chủ động hơn trong thực hiện nghĩa vụ tài chính.
Trường hợp gặp khó khăn do thiên tai, dịch bệnh hoặc nguyên nhân khách quan ảnh hưởng đến khả năng trả nợ, người vay cần thông báo kịp thời cho NHCSXH nơi cho vay để được hướng dẫn xem xét, xử lý theo quy định. Việc điều chỉnh kỳ hạn trả nợ, gia hạn nợ hoặc áp dụng các biện pháp xử lý nợ bị rủi ro phải đáp ứng điều kiện cụ thể, không phải mọi trường hợp khó khăn đều đương nhiên được chấp thuận.
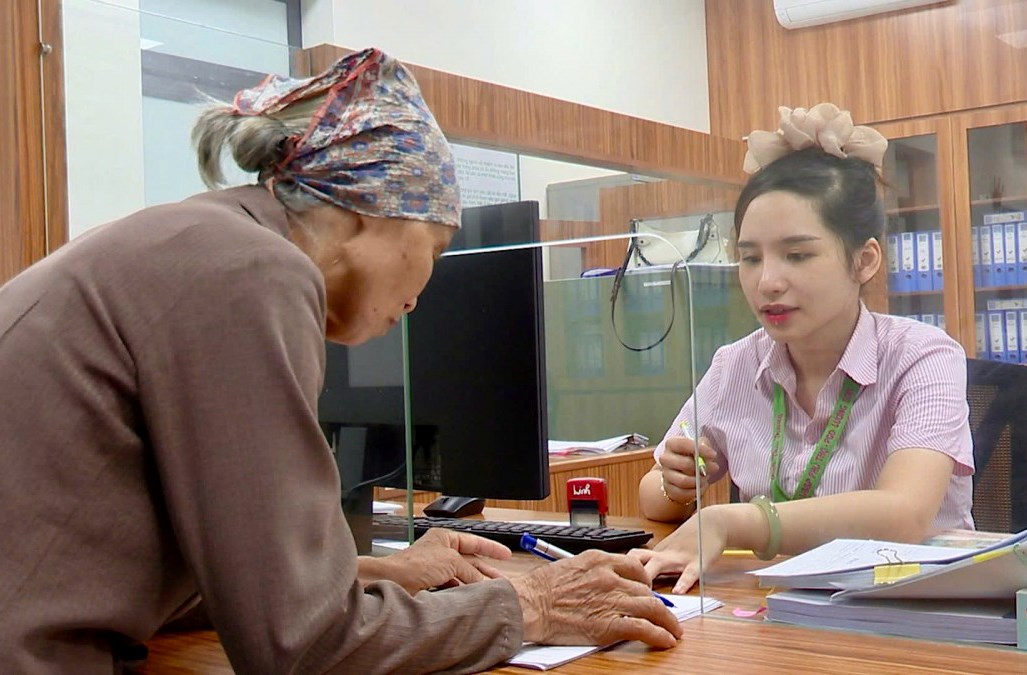
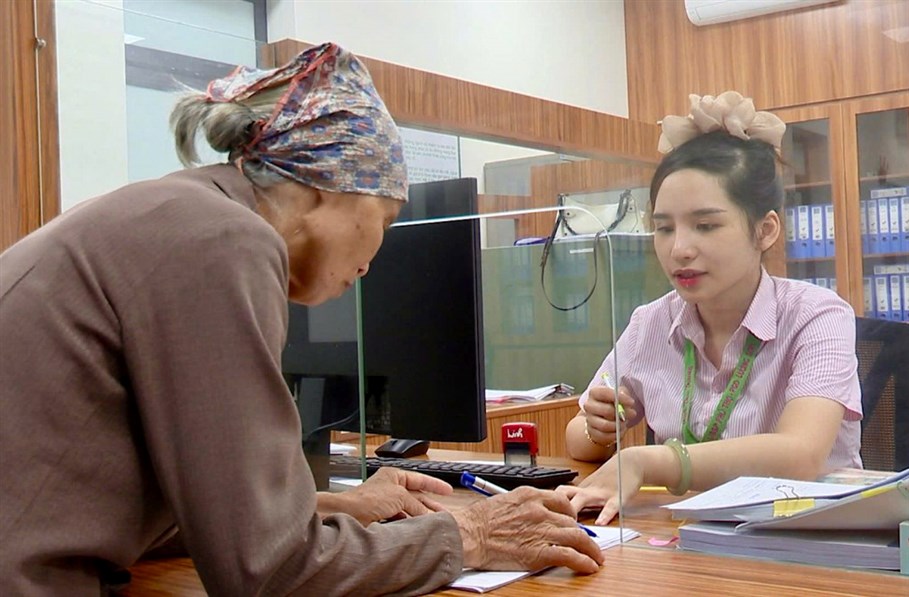
Tại tỉnh Phú Thọ, người dân có thể tìm hiểu thông tin trực tiếp tại các điểm giao dịch của NHCSXH trên địa bàn xã, phường hoặc thông qua Tổ tiết kiệm và vay vốn nơi cư trú. Theo số liệu NHCSXH công bố tháng 9/2026, toàn tỉnh có 32 phòng giao dịch và duy trì 479 điểm giao dịch phục vụ 148 xã, phường. Mạng lưới này giúp người dân, kể cả ở những địa bàn miền núi, tiếp cận thông tin và thực hiện các giao dịch tín dụng chính sách tại cơ sở.
Tại các điểm giao dịch, người dân có thể tìm hiểu chương trình cho vay phù hợp, điều kiện vay vốn, lãi suất, lịch giao dịch và các thủ tục liên quan. Người dân nên chủ động theo dõi thông tin được niêm yết, hỏi rõ cán bộ ngân hàng hoặc Tổ trưởng Tổ tiết kiệm và vay vốn khi có nội dung chưa hiểu.
Đối với những hộ sinh sống ở khu vực xa trung tâm, việc nắm lịch giao dịch tại địa phương có thể giúp giảm thời gian đi lại và thuận tiện hơn khi chuẩn bị hồ sơ, trả lãi hoặc thực hiện các giao dịch khác. Người dân có thể tra cứu thông tin về điểm giao dịch trên website chính thức của NHCSXH hoặc liên hệ chính quyền cấp xã để được hướng dẫn địa điểm, thời gian giao dịch phù hợp.
Trước khi quyết định vay vốn, mỗi hộ gia đình cần tự xác định một số vấn đề: mình có thuộc đối tượng được vay hay không; khoản tiền dự kiến sử dụng vào hoạt động gì; cần chuẩn bị giấy tờ nào; lãi suất, thời hạn và kỳ trả nợ được quy định ra sao; nguồn thu nào sẽ được sử dụng để hoàn trả. Những nội dung này cần được làm rõ trước khi hoàn tất thủ tục và nhận vốn.
Đối với người nghèo tại Phú Thọ, tiếp cận tín dụng ưu đãi là cơ hội để bổ sung nguồn lực phát triển kinh tế gia đình. Tuy nhiên, hiệu quả của chính sách phụ thuộc vào việc người vay hiểu đúng quyền lợi, thực hiện đầy đủ trách nhiệm và lựa chọn phương án sử dụng vốn phù hợp. Sự chủ động trong tìm hiểu thông tin, chuẩn bị hồ sơ, quản lý khoản vay và thực hiện nghĩa vụ hoàn trả sẽ giúp hộ gia đình khai thác tốt hơn nguồn vốn hỗ trợ, từng bước cải thiện thu nhập và ổn định cuộc sống./.
Lưu Nga
Tin tức cùng chuyên mục
Bài viết cùng tác giả