Quản lý vốn vay là trách nhiệm xuyên suốt
Tín dụng chính sách xã hội là một trong những công cụ quan trọng của Nhà nước nhằm hỗ trợ người nghèo và các đối tượng chính sách tiếp cận nguồn lực tài chính, phát triển sản xuất, tạo việc làm và cải thiện điều kiện sống. Hiệu quả của chính sách được thể hiện qua khả năng sử dụng vốn đúng mục đích, duy trì sinh kế và thực hiện nghĩa vụ trả nợ, thay vì chỉ căn cứ vào số vốn đã giải ngân.
Nghị định số 78/2002/NĐ-CP ngày 04/10/2002 của Chính phủ quy định về tín dụng đối với người nghèo và các đối tượng chính sách khác là căn cứ pháp lý nền tảng trong tổ chức hoạt động tín dụng chính sách. Yêu cầu nâng cao chất lượng, hiệu quả hoạt động này tiếp tục được xác định tại Chỉ thị số 39-CT/TW, ngày 30/10/2024 của Ban Bí thư và Quyết định số 1560/QĐ-TTg ngày 18/7/2025 của Thủ tướng Chính phủ ban hành Kế hoạch triển khai Chỉ thị.
Tại tỉnh Phú Thọ, ngày 18/12/2025, UBND tỉnh ban hành Quyết định số 129/2025/QĐ-UBND về Quy chế quản lý và sử dụng nguồn vốn ngân sách cấp tỉnh ủy thác qua Chi nhánh Ngân hàng Chính sách xã hội (NHCSXH) tỉnh để cho vay đối với người nghèo và các đối tượng chính sách khác. Quyết định có hiệu lực từ ngày 30/12/2025, quy định cụ thể trách nhiệm của các cơ quan, tổ chức và cá nhân liên quan trong quản lý, sử dụng nguồn vốn ủy thác của tỉnh.
Theo Quy chế, người vay có trách nhiệm kê khai hồ sơ đầy đủ, trung thực, chính xác; sử dụng vốn đúng mục đích và hoàn trả gốc, lãi theo quy định. NHCSXH thực hiện quản lý khoản vay, hướng dẫn nghiệp vụ, phối hợp kiểm tra và xử lý những vấn đề phát sinh theo thẩm quyền.
Đối với các nguồn vốn tín dụng chính sách khác, hoạt động quản lý được thực hiện theo quy định của từng chương trình và hướng dẫn nghiệp vụ tương ứng. Việc phân biệt phạm vi áp dụng giúp bảo đảm tính chính xác khi tuyên truyền, phổ biến chính sách đến người dân.
Kiểm tra sau giải ngân phải thực chất, đúng quy trình
Kiểm tra việc sử dụng vốn là khâu quan trọng trong quản lý tín dụng chính sách. Hoạt động này nhằm xác định người vay có sử dụng vốn đúng mục đích đã cam kết, tình hình triển khai phương án vay và những khó khăn ảnh hưởng đến khả năng trả nợ.
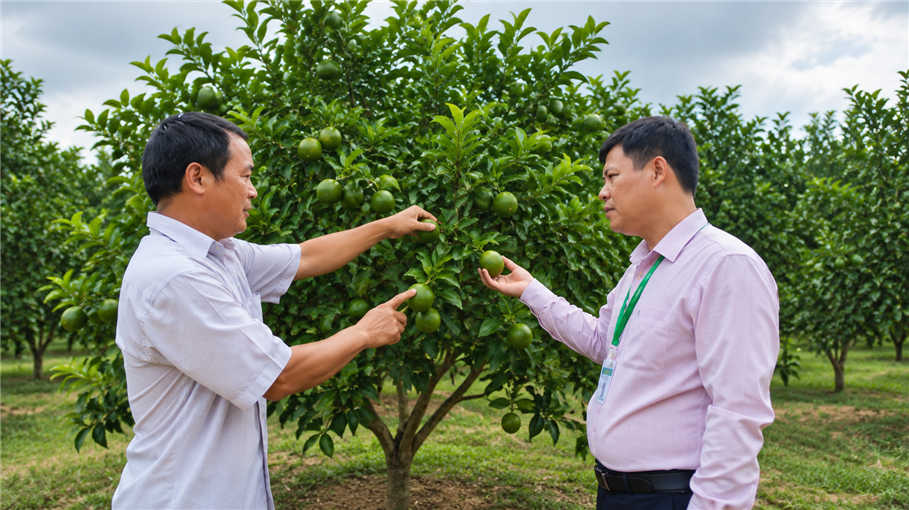
Đối với các khoản vay phục vụ sản xuất, kinh doanh, việc kiểm tra cần gắn với tình hình đầu tư, hoạt động sản xuất và kết quả sử dụng vốn. Với những chương trình tín dụng phục vụ nhu cầu học tập, nhà ở hoặc mục tiêu an sinh khác, nội dung kiểm tra phải phù hợp với quy định riêng của từng chương trình.
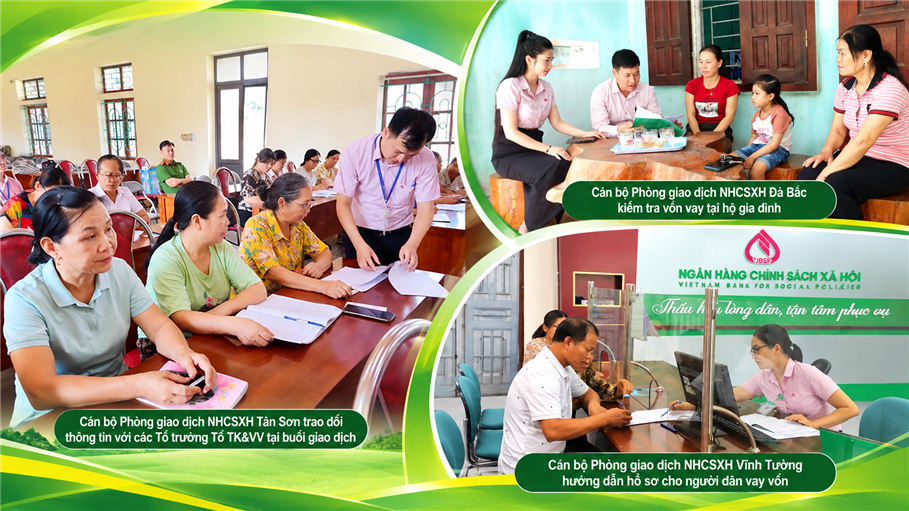
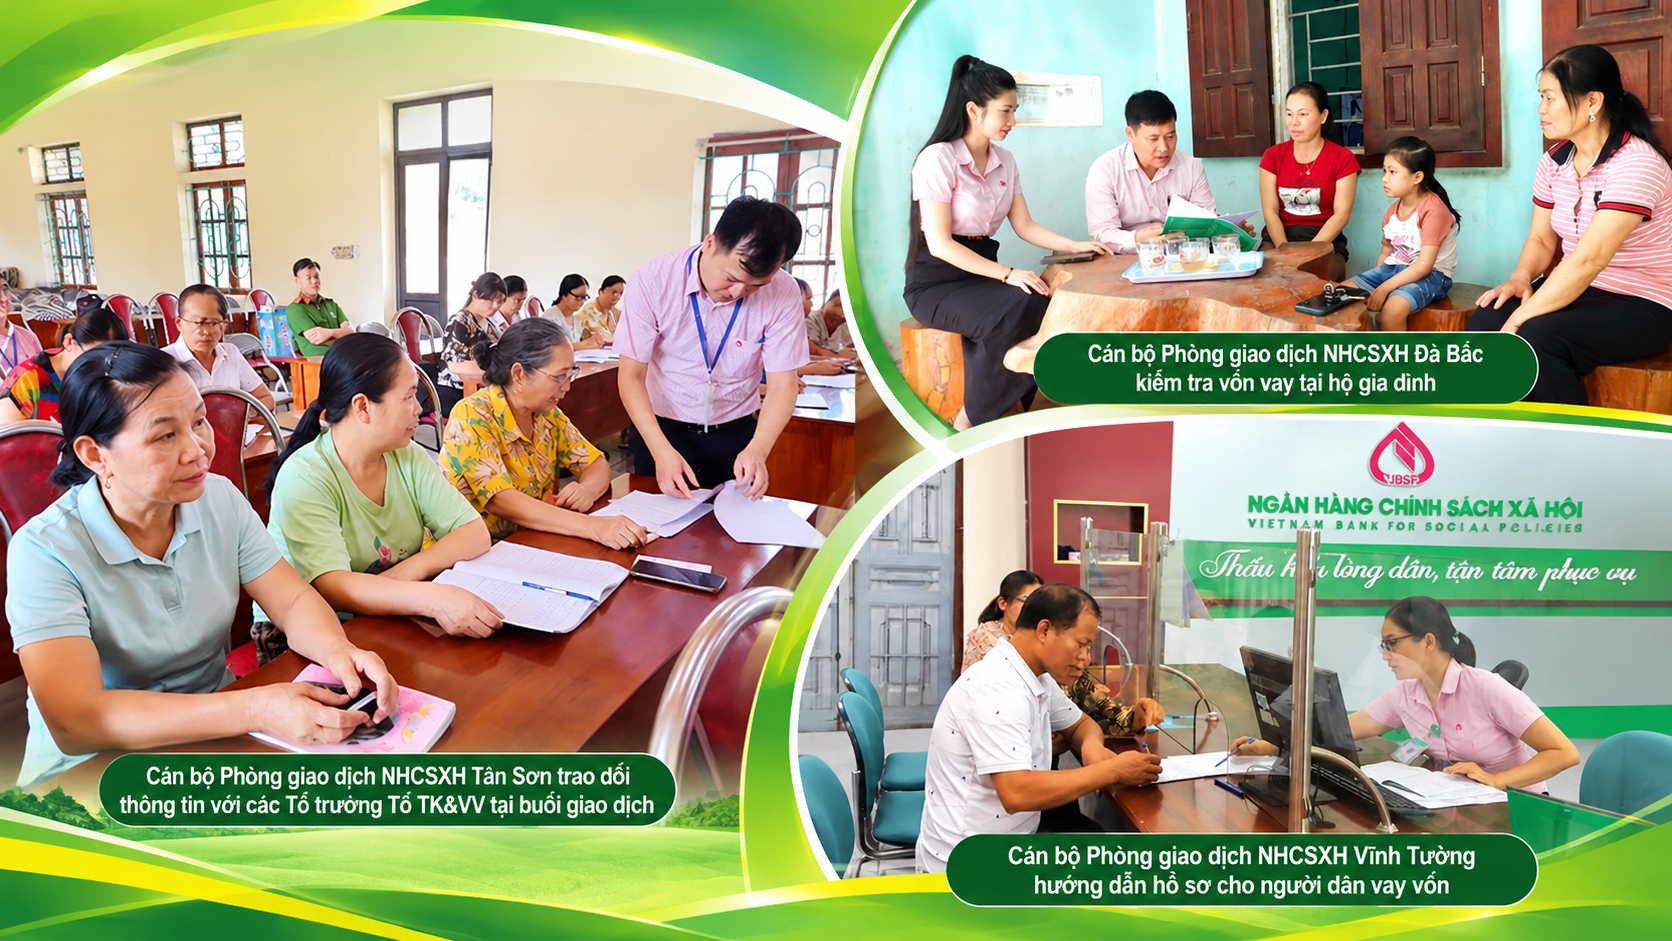
Theo phương thức cho vay có ủy thác của NHCSXH, hoạt động kiểm tra, giám sát được thực hiện với sự tham gia của ngân hàng, các tổ chức chính trị - xã hội nhận ủy thác, Tổ tiết kiệm và vay vốn theo phạm vi nhiệm vụ được giao. Tần suất, trình tự kiểm tra và trách nhiệm của từng chủ thể được thực hiện theo quy định nghiệp vụ áp dụng đối với khoản vay.
Kết quả kiểm tra cần được ghi nhận bằng tài liệu nghiệp vụ phù hợp, phản ánh khách quan tình hình sử dụng vốn và những vấn đề phát sinh. Hồ sơ phục vụ quản lý có thể bao gồm tài liệu khoản vay, chứng từ nhận nợ, phiếu kiểm tra sử dụng vốn, biên bản kiểm tra, tài liệu đối chiếu dư nợ và các giấy tờ liên quan theo quy định. Thành phần hồ sơ cụ thể được xác định theo chương trình tín dụng, phương thức cho vay và hướng dẫn hiện hành của NHCSXH.
Việc lập, quản lý và lưu trữ hồ sơ phải bảo đảm tính chính xác, thống nhất, phục vụ công tác theo dõi, đối chiếu và xử lý nghiệp vụ. Các cơ quan, tổ chức thực hiện kiểm tra cần tuân thủ đúng phạm vi trách nhiệm, tránh yêu cầu người dân cung cấp những giấy tờ ngoài quy định.
Chất lượng kiểm tra được thể hiện ở khả năng phát hiện kịp thời những khó khăn trong sử dụng vốn, nhận diện nguy cơ phát sinh nợ quá hạn và đề xuất biện pháp phù hợp. Những trường hợp sử dụng vốn chưa đúng mục đích hoặc gặp trở ngại trong sản xuất, kinh doanh cần được phản ánh đến NHCSXH để xem xét, hướng dẫn xử lý.
Phân định rõ trách nhiệm trong quản lý nguồn vốn
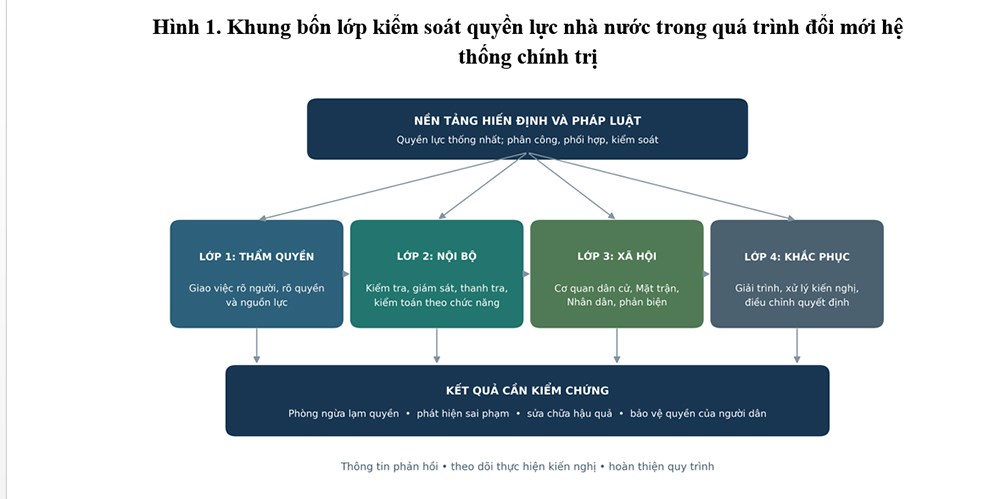
Đối với nguồn vốn ngân sách cấp tỉnh ủy thác tại Phú Thọ, Điều 13 Quy chế ban hành kèm theo Quyết định số 129/2025/QĐ-UBND xác định trách nhiệm của từng cơ quan, tổ chức tham gia quản lý.
Sở Tài chính có trách nhiệm ký hợp đồng ủy thác với Chi nhánh NHCSXH tỉnh; thực hiện kiểm tra kết quả quản lý, sử dụng nguồn vốn ủy thác tại ngân hàng; phối hợp với các đơn vị liên quan kiểm tra việc phân phối, sử dụng lãi cho vay thu được và tham mưu cấp có thẩm quyền xử lý những khoản nợ bị rủi ro theo quy định.
Chi nhánh NHCSXH tỉnh tiếp nhận, quản lý và sử dụng nguồn vốn ngân sách tỉnh chuyển sang; phối hợp kiểm tra vốn vay, xử lý nợ; hướng dẫn quy trình, thủ tục cho vay, trả nợ, thu lãi và các nghiệp vụ liên quan. Ngân hàng có trách nhiệm công khai quy định về các chương trình tín dụng từ nguồn vốn ngân sách cấp tỉnh ủy thác tại điểm giao dịch và trụ sở NHCSXH nơi cho vay.
Các tổ chức chính trị - xã hội nhận ủy thác thực hiện tuyên truyền, vận động, hướng dẫn thành lập Tổ tiết kiệm và vay vốn; tổ chức kiểm tra, giám sát và quản lý hoạt động tín dụng theo nội dung đã ký với NHCSXH.
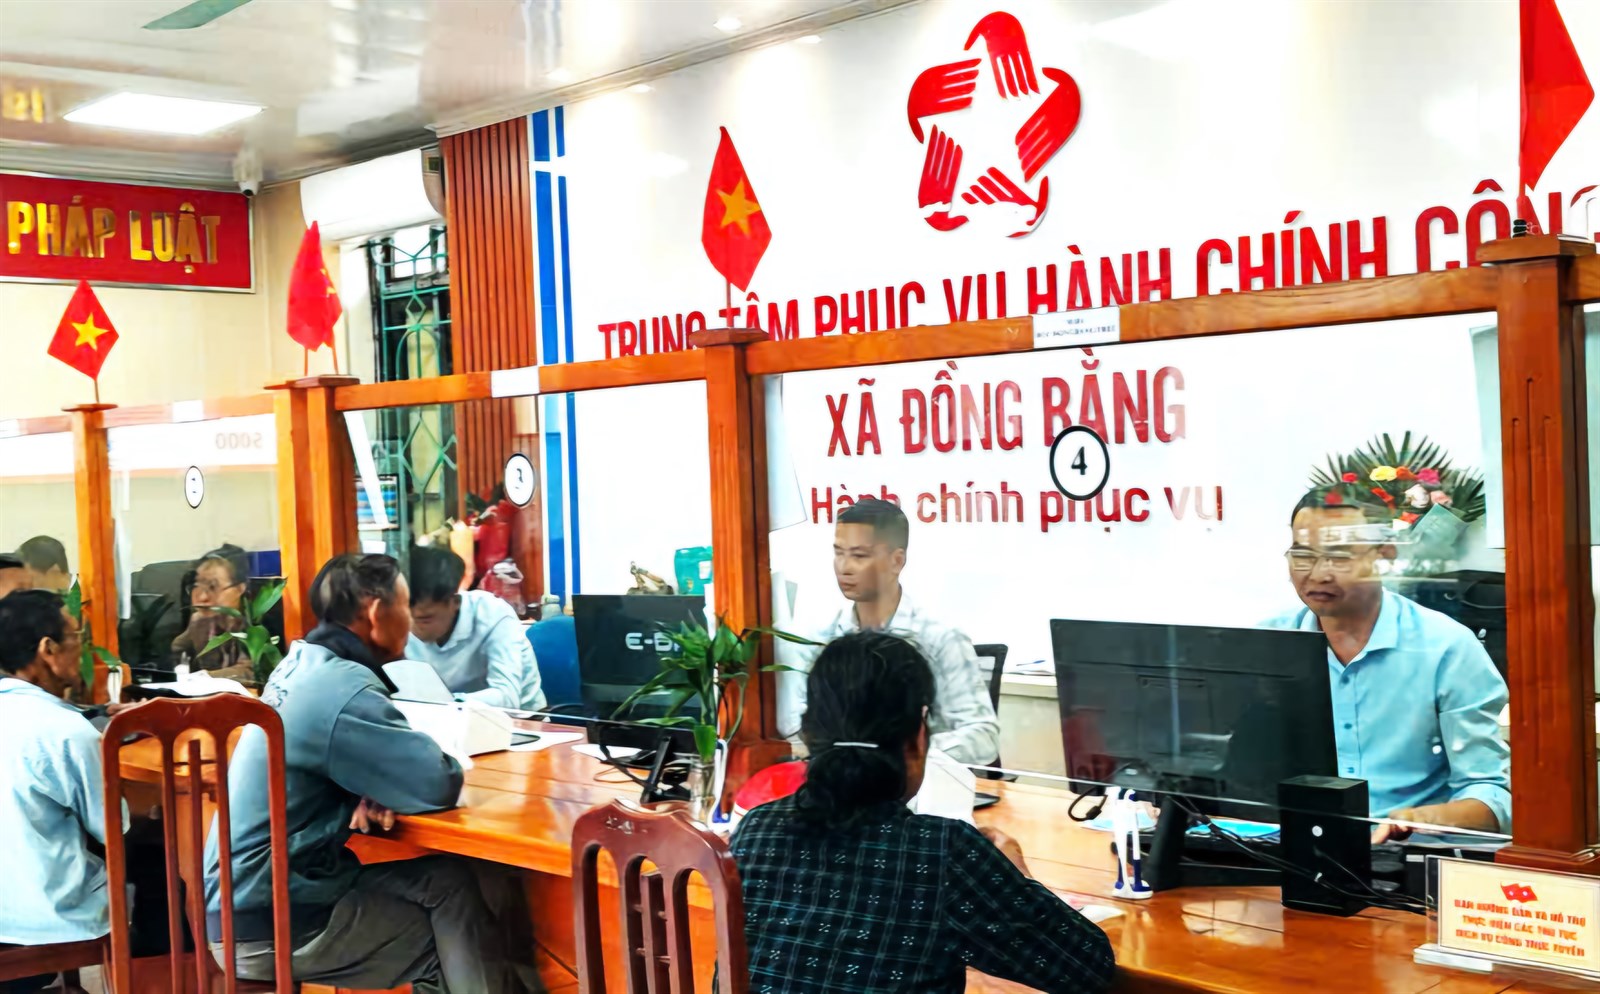
UBND xã, phường có trách nhiệm xác nhận đối tượng vay vốn theo từng chương trình; phối hợp kiểm tra việc sử dụng vốn, đôn đốc trả nợ, trả lãi; kiểm tra, phúc tra các trường hợp vay vốn bị rủi ro trên địa bàn. Chính quyền cơ sở còn phối hợp xử lý các trường hợp nợ quá hạn, hướng dẫn người vay lập hồ sơ đề nghị xử lý nợ bị rủi ro do nguyên nhân khách quan.
Trong điều kiện thực hiện mô hình chính quyền địa phương hai cấp, việc duy trì trao đổi thông tin giữa NHCSXH, UBND cấp xã và các tổ chức nhận ủy thác cần được quan tâm. Mỗi chủ thể thực hiện đúng chức năng sẽ hạn chế tình trạng chồng chéo trong kiểm tra, bảo đảm các vấn đề phát sinh được chuyển đến đúng cơ quan có thẩm quyền giải quyết.
Phát huy vai trò của Tổ tiết kiệm và vay vốn
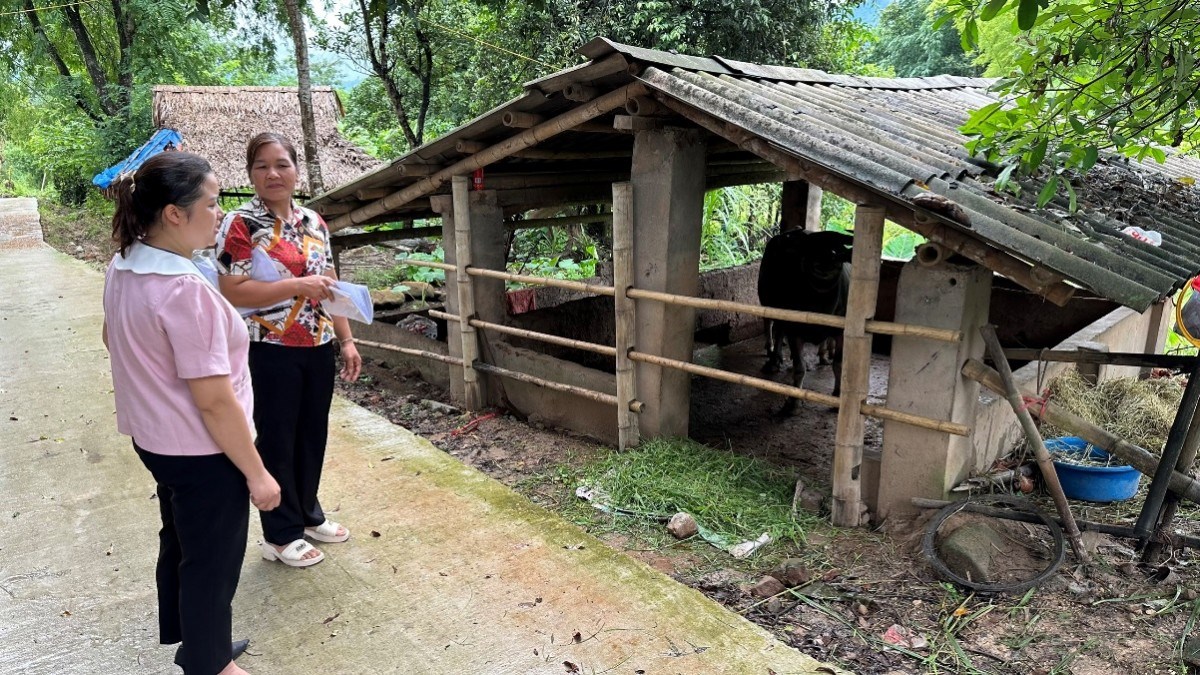
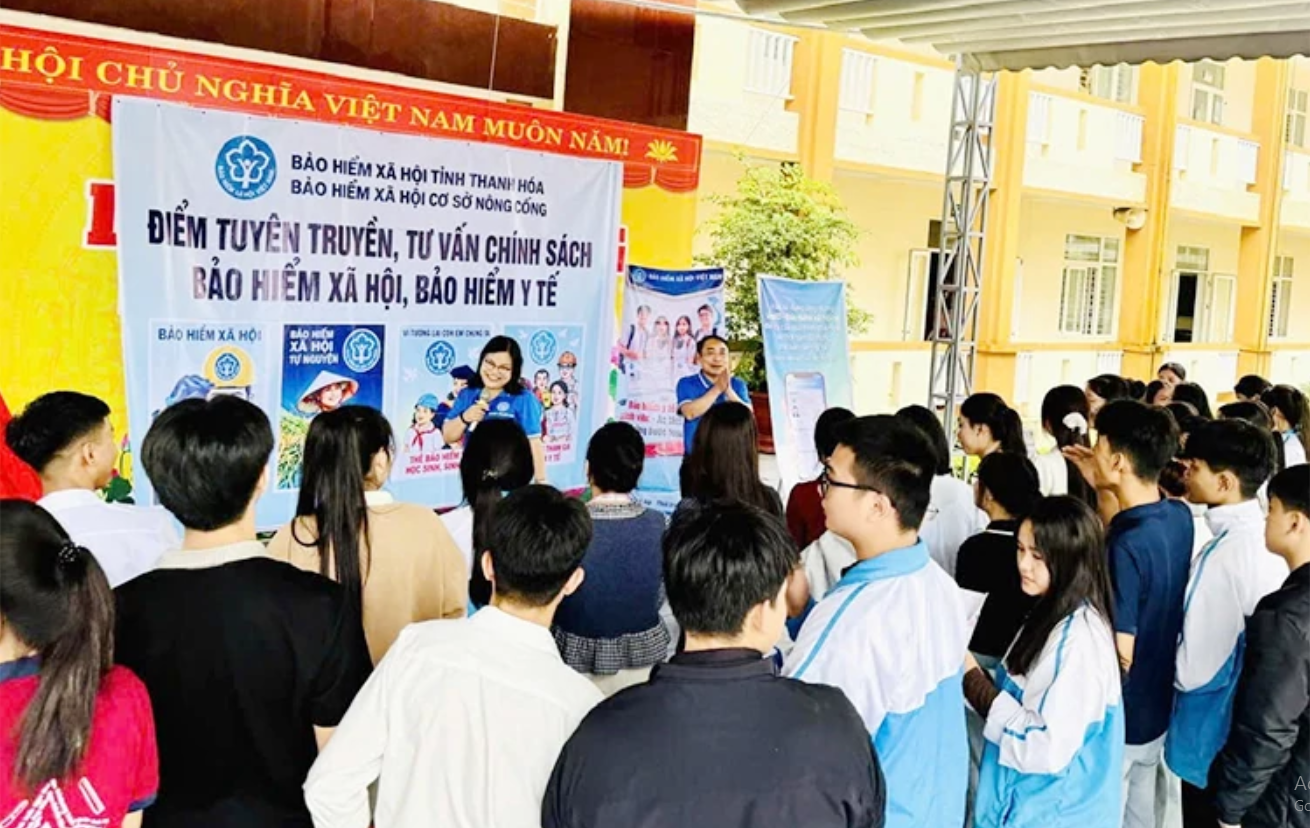
Tổ tiết kiệm và vay vốn giữ vai trò kết nối NHCSXH với người vay tại cộng đồng dân cư. Thông qua hoạt động của Tổ, người dân được tiếp cận thông tin chính sách, hướng dẫn thực hiện nghĩa vụ tín dụng và trao đổi những khó khăn trong quá trình sử dụng vốn.
Ban quản lý Tổ thực hiện các công việc được giao theo quy định và hợp đồng ủy nhiệm với NHCSXH, tham gia theo dõi tình hình sử dụng vốn, đôn đốc tổ viên thực hiện nghĩa vụ trả nợ, trả lãi và phản ánh những vấn đề phát sinh.
Lợi thế của Tổ tiết kiệm và vay vốn là sự gần gũi với người dân. Thông qua sinh hoạt và trao đổi thường xuyên, Ban quản lý Tổ có điều kiện nắm bắt những biến động trong hoạt động sản xuất, hoàn cảnh gia đình và khả năng trả nợ của tổ viên.
Khi phát hiện dấu hiệu sử dụng vốn sai mục đích, người vay thay đổi nơi cư trú hoặc gặp khó khăn ảnh hưởng đến khả năng trả nợ, Ban quản lý Tổ cần thông tin kịp thời cho NHCSXH và tổ chức nhận ủy thác để phối hợp xử lý.
Tuy nhiên, trách nhiệm giám sát của Tổ phải được thực hiện đúng phạm vi nhiệm vụ, không thay thế hoạt động kiểm tra nghiệp vụ của ngân hàng. Những trường hợp phát sinh rủi ro hoặc đề nghị điều chỉnh nghĩa vụ trả nợ phải được chuyển đến cơ quan có thẩm quyền xem xét.
Để nâng cao chất lượng hoạt động, Ban quản lý Tổ cần được hướng dẫn, bồi dưỡng nghiệp vụ, cập nhật quy định và thực hiện đầy đủ việc ghi chép, quản lý hồ sơ theo yêu cầu. Việc duy trì sinh hoạt Tổ, công khai thông tin và phát huy trách nhiệm của tổ viên giúp nâng cao tính minh bạch trong quản lý vốn vay.
Giám sát chặt chẽ, hỗ trợ người vay kịp thời
Quản lý vốn sau giải ngân cần kết hợp giữa kiểm tra việc chấp hành quy định và hỗ trợ người vay tháo gỡ khó khăn. Những biến động về thị trường, thiên tai, dịch bệnh hoặc điều kiện sản xuất có thể ảnh hưởng đến hiệu quả sử dụng vốn và khả năng trả nợ.
Khi phát sinh khó khăn, người vay cần chủ động thông báo với NHCSXH hoặc phản ánh thông qua Tổ tiết kiệm và vay vốn, tổ chức nhận ủy thác để được hướng dẫn.
Việc điều chỉnh kỳ hạn trả nợ, gia hạn nợ, chuyển nợ quá hạn hoặc xử lý nợ bị rủi ro phải căn cứ điều kiện, hồ sơ và thẩm quyền theo quy định của từng chương trình tín dụng. Đối với nguồn vốn ngân sách cấp tỉnh ủy thác tại Phú Thọ, những nội dung này được thực hiện theo Quy chế ban hành kèm Quyết định số 129/2025/QĐ-UBND và quy định nghiệp vụ có liên quan. Người vay gặp khó khăn trong sản xuất, kinh doanh không mặc nhiên được miễn, giảm hoặc xóa nợ.
Công tác quản lý sau giải ngân tại tỉnh Phú Thọ cần gắn với tuyên truyền, phổ biến pháp luật, hướng dẫn kỹ thuật sản xuất và nâng cao kỹ năng quản lý tài chính cho người vay. Các cơ quan chuyên môn, tổ chức chính trị - xã hội và chính quyền cơ sở có thể phối hợp hỗ trợ người dân tiếp cận kiến thức sản xuất, thông tin thị trường và phương thức sử dụng vốn phù hợp.
Hoạt động kiểm tra, giám sát phải bảo đảm quyền lợi hợp pháp của người vay, tuân thủ quy định về bảo mật thông tin khách hàng và quản lý hồ sơ tín dụng.
Nguồn vốn tín dụng chính sách được quản lý tốt sẽ tiếp tục quay vòng, phục vụ thêm những người có nhu cầu và đủ điều kiện thụ hưởng. Mỗi khoản vay được sử dụng đúng mục đích, thực hiện đầy đủ nghĩa vụ tín dụng sẽ góp thêm nguồn lực cho mục tiêu giảm nghèo bền vững, giải quyết việc làm và bảo đảm an sinh xã hội.
Đối với tỉnh Phú Thọ, nâng cao chất lượng quản lý vốn sau giải ngân là trách nhiệm chung của các cơ quan, tổ chức tham gia thực hiện tín dụng chính sách và từng người vay. Sự phối hợp chặt chẽ, minh bạch, đúng thẩm quyền giữa các bên sẽ giúp nguồn vốn ưu đãi được sử dụng hiệu quả, bảo đảm khả năng thu hồi và phát huy lâu dài giá trị của chính sách an sinh xã hội trên địa bàn tỉnh./.
Lưu Nga
Tin tức cùng chuyên mục
Bài viết cùng tác giả